燦ホールディングスの2026年8月期決算(2026年10月15日発表)を読みました。見出しの数字だけ見ると、営業収益は577億円から491億円の減収予想、配当は57円から41円に減る予想です。ただ、これは決算期を3月から8月に変えた影響で、2026年8月期が17か月分になっているための見かけの動きです。
結論を先に書くと、減収も減配も、中身を12か月に直すと実質は増収・ほぼ維持です。一方で、今期の純利益45.6億円のうち28.1億円は買収で生まれた会計上の利益で、本業の稼ぐ力とは別の話でした。
銘柄カード
- 銘柄:燦ホールディングス(9628・東証プライム)
- 業種:サービス業(東証の業種分類)。中身は葬儀の専業
- 事業:葬儀(公益社・葬仙・タルイ・きずな・こころネット)、互助会、ライフエンディングサポート
- 規模:営業収益577億円(17か月分。12か月換算の試算で約466億円)、総資産737.5億円、純資産446億円、連結従業員1,277人(株価サイト表示)
- 決算期:8月(2025年に3月から変更)
- 株価:1,292円(2026年10月19日終値)
- 時価総額:312.6億円(小型株)
- PER:18.4倍(会社予想EPS 70.24円ベース)
- PBR:0.68倍
- 配当(予想):年41円・利回り3.17%
- 自己資本比率:60.5%
何の会社?
大阪・東京など大都市圏で葬儀を手がける「公益社」を中心とした持株会社です。前期にきずなホールディングス(家族葬のファミーユなど)を買収し、今期はこころネット(互助会・葬祭)を株式交換で完全子会社にしました。会社は「日本最大の上場専業葬儀事業会社」を名乗っていて、展開エリアは北海道から九州まで21都道府県に広がっています。
業種は、東証の分類ではサービス業ですが、実態は葬儀の専業です。売上の8割強が葬儀施行収入(今期は482億円)で、そこに互助会や、終活・デイサービスなどのライフエンディングサポート事業が加わります。
規模は、営業収益が17か月で577億円、12か月に直すと約466億円(私の試算)、総資産は737.5億円、時価総額は約313億円です。時価総額1,000億円未満を小型株と呼ぶことが多く(公式な定義はありません)、燦HDは小型株にあたります。連結従業員は、株価サイトの表示で1,277人でした。
買った相手のこころネットは、福島県福島市に本社を置く持株会社で、福島・茨城・栃木・山梨で葬祭会館を45施設運営しています。石材・婚礼・生花・互助会の事業も持っていて、2025年3月期の売上高は約101億円、連結従業員は510名でした。燦HDの12か月換算(約466億円)の2割ほどの規模です。
つまり、ここ2年は「買収で一気に大きくなった会社」です。決算の数字が読みにくいのは、そのせいでもあります。
決算を読む
まず17か月であることを押さえる
2026年8月期は、2025年4月1日から2026年8月31日までの17か月です。営業収益577億円、営業利益39.5億円、経常利益37.3億円、純利益45.6億円。前期(12か月)と並べても比較になりません。短信にも対前期の増減率は書かれていません。
しかも、会社ごとに入っている期間がバラバラです。きずなは18か月分、こころネットは買収後の5か月分(2026年4月から)、公益社などは17か月分。単純に12分の17で割るだけでは正確に揃いません。
純利益の中身
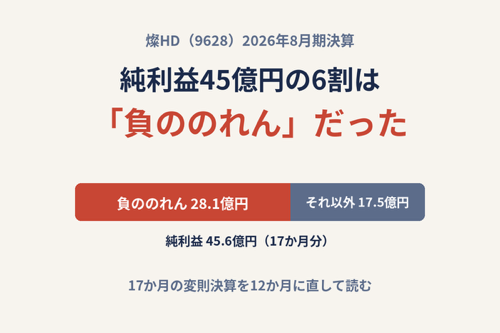
今期の純利益45.6億円には、こころネットの連結子会社化で生じた負ののれん発生益28.1億円が特別利益として入っています。負ののれんとは、買った会社の時価純資産が払った対価より大きかったときに出る差額の利益です。お金が入ってくるわけではなく、会計上の利益です。
これを引くと、純利益は約17.5億円になります。45.6億円のうち約6割(61.6%)が負ののれんです。前期も、固定資産売却益34億円が利益に入っていました。2期続けて、純利益が「一回きりの特別利益」で膨らんでいる形です。
この17.5億円を17か月から12か月に直すと約12.4億円。来期の会社予想は16.5億円なので、見かけは大幅減益でも、実質は3割強の増益見込みということになります。
EPSも同じです。今期の208.74円は、負ののれんを除くと約80円、12か月換算で約57円。来期予想は70.24円です。今期のEPS 208円は、ボーナスが出た月の貯金額で普段の生活費を語るようなもので、そのまま基準にはできません。
期間を揃えて営業面を見る
こころネット5か月、きずな18か月、その他17か月という期間の違いを揃えて12か月に直すと(筆者の試算)、今期の営業収益は約466億円。来期予想の491億円は約5%の増収になります。単純に577億円と比べて「減収」と読むのは誤読です。
営業利益は、今期に買収関連の一過性費用3.8億円が出ています。これを除いて12か月に直すと約30億円。来期予想は34.3億円で、こころネットが通期で入る分だけ上がる計算です。
10年で見ると
IR BANKの数字で、買収前の2017年3月期と今を比べます。営業収益は187億円から、2024年3月期の224億円まで、緩やかな成長でした。そこにきずなの買収で2025年3月期が320億円、今期は17か月で577億円と、階段を二段上がっています。
営業利益は2017年3月期の20億円台から、2023・2024年3月期の30億円台後半へ、2025年3月期は45億円まで伸びました。ただ、今期は17か月で39.5億円です。12か月に直すと約28億円で、規模が大きくなったほどには増えていません。のれん償却と出店費用が重いためです。
自己資本比率は、2024年3月期の87.5%から、買収後は59〜60%台に下がりました。以前は無借金に近い会社でしたが、今は借入のある会社です。
配当
今期の配当は57円(中間28.5円+期末28.5円)、来期予想は41円(中間・期末とも20.5円)です。数字だけ見ると16円の減配に見えますが、会社自身が短信で「12か月に換算すると年間40円」と書いています。41円は実質、1円の増配です。
しかも、会社は累進配当を採用していて、「原則として減配せず、維持もしくは増配」という方針を明記しています。57円から41円は、方針に反する減配ではありません。
気になるのは配当性向です。今期は27.3%ですが、来期予想は58.4%に上がります。EPS 70.24円に対して41円を払う計算だからです。ただし来期の配当総額は、発行済株式から自己株式を引いた約2,349万株で計算すると約9.6億円です。のれん償却のように現金が出ていかない費用が大きいので、キャッシュで見た余裕は性向の数字ほど薄くありません。
キャッシュ
営業キャッシュフローは44.6億円(17か月)、投資キャッシュフローはマイナス51.3億円、財務キャッシュフローはマイナス61.4億円です。営業CFから投資CFを引いたフリーCFは約マイナス6.7億円。有形固定資産の取得に50.9億円を使っています。出店を続けているので、この水準の投資が続くかどうかが見どころです。
営業CFの減少には、法人税等の支払い34.9億円が効いています。貸借対照表でも、未払法人税等が22.7億円から3.9億円に減っています。前期の売却益にかかった税金を今期に払った面があるとみられます(これは私の推測で、短信に明記はありません)。
借入は、有利子負債が前期末の約166億円から約126億円へ減りました。長期借入金の返済に37.3億円を使っています。現金は94.2億円です。
注意したいのは負債の見え方です。負債合計は291億円と32.7億円増えていますが、これはこころネットの互助会の前払式特定取引前受金85.96億円が新しく入ったためで、借金が増えたわけではありません。将来、葬儀などのサービスを提供する義務にあたるお金です。
金利上昇に強いか
自己資本比率は60.5%、有利子負債は約126億円、現金は94億円で、差し引きの純借入は30億円ほどです。今期の支払利息は17か月で2.73億円。借入の変動・固定の内訳は短信には書かれていないので、金利が上がったときの影響の大きさはここからは判断できません。
ただ、借入を返し続けて、短期借入金はゼロになりました。のれんの積み上がった会社として、財務を整える方向には動いています。
景気敏感かディフェンシブか
葬儀は、景気で需要が増減する事業ではありません。需要を決めるのは死亡者数です。その意味ではディフェンシブ寄りです。
ただ、2025年7月から2026年6月の死亡者数は約155万人で、前年から約5.8%減っています。高齢化で長期的な需要は2040年まで増える見込みですが、年ごとの増減はあります。もうひとつの向かい風が単価で、家族葬・直葬が増えて、会社も「葬儀施行単価の下落」を挙げています。景気より、葬儀の小規模化という構造の変化のほうが効いてくる事業だと思います。
魅力と懸念
魅力は、まずPBR0.68倍の割安さです。純資産446億円のうち、のれんが102億円あります。それをゼロにしても純資産は約344億円で、時価総額の312.6億円を上回ります(実質PBRで約0.91倍)。土地や建物など有形の資産が厚い会社です。
次に、累進配当の方針です。来期41円で利回り3.17%。減配しない方針が会社の言葉で書かれています。
懸念は3つあります。1つは、純利益の見かけが2期続けて特別利益で膨らんでいて、実力が見えにくいこと。2つ目は、きずなののれん償却が年に7億円強、まだ長く続くこと(きずなののれん残高は約100億円)。きずな単体は、のれん償却を引いたあとで0.86億円の赤字(経常ベース)ですが、償却前では約10億円(18か月)稼いでいます。3つ目は、死亡者数の減少と葬儀単価の下落という、会社の努力では動かせない向かい風です。
実績ベースの12か月換算EPSで見ると、株価1,292円のPERは約23倍で、会社予想ベースの18.4倍より割高に見えます。割安かどうかは、どちらの利益で見るかで印象が変わります。
まとめ
今期の黒字は買収が作った数字で、本当に見るべきは、のれん償却を払ったあとも利益が積み上がっていくかどうかです。
57円から41円は減配ではなく、577億円から491億円は減収ではない。短信を読むと、見出しの数字と中身の食い違いがここまで大きい決算でした。
公益社というブランド、総資産の半分強を占める土地・建物、自己資本比率60.5%、そして無くならない仕事。守りの強さはかなりのものだと思います。ただ、死亡者数の減少と葬儀単価の下落という、景気とは別の向かい風もあります。「ディフェンシブだけど、無風ではない」。みなさんはどう見ます?
次の決算のメモ
- 2027年8月期の中間(2027年2月末)で、こころネットが丸ごと入った営業利益の水準を確認する
- 純利益の会社予想16.5億円(EPS 70.24円)に向けて、のれん償却後の利益がどこまで積み上がっているか
- 中間配当20.5円が予定どおり出るか、累進配当の方針が守られているか
- 営業CFと設備投資のバランス(今期はフリーCFがマイナス)
免責
この記事は、公開されている決算資料をもとにした筆者個人の考察です。特定の銘柄の売買を勧めるものではありません。投資の判断はご自身でお願いします。12か月換算などの数値は筆者の試算で、会社の公表値ではありません。
出典
- 燦ホールディングス「2026年8月期 決算短信〔日本基準〕(連結)」(2026年10月15日)
- IR BANK(過去の決算数値)
- こころネット株式会社 有価証券報告書(2025年3月期):https://edinetdb.jp/company/E26443/text?fy=2025
- 株価情報サイト(2026年10月20日時点の表示:前日終値、時価総額、PER、PBR、配当利回り)