インターライフホールディングスは、東京・銀座に本社を置く、内装工事と音響・照明設備の会社です。2026年10月15日に中間決算と、通期予想・配当予想の上方修正が出たので、IR BANKの10年以上の推移と、決算短信、修正のお知らせを並べて読んでみました。
先に、数字のカードを置いておきます。
銘柄カード
- 銘柄:インターライフホールディングス(1418)東証スタンダード・建設業・小型株(時価総額 約102.5億円)
- 株価:603円(10月21日 13時20分時点)
- 配当利回り:約6.0%(予想配当36円)。普通配当30円だけなら約5.0%
- 予想PER:約8.4倍(会社予想EPS 71.74円)。売却益を除くと約10倍
- PBR:約1.76倍(中間期末の純資産で計算)
- 自己資本比率:53.5%(中間期末)
- 営業CF:直近10年の累計は約51億円。ただしマイナスの年が2回(2022年2月期・2024年2月期)
- ROE:前期17.7%、今期予想は約21%(IR BANK)
株価と利回り、PERは10月21日13時台の値で、日々動きます。PERは会社予想のEPSで計算した値で、一回限りの売却益を含んでいます。「売却益を除くと」と書いた数字や、配当総額などは、私が計算し直した概算です。
何の会社?
- 内装工事(商環境工事とFM事業)と、音響・照明設備の2本柱。持株会社の下に、日商インターライフ(内装)、システムエンジニアリングとサンケンシステム(音響・照明)がある
- 前期の売上の構成比は、内装工事が61%、音響・照明設備が38%。以前あった設備・メンテナンス事業は、2025年に子会社の売却と合併で区分をなくした
- 中期経営計画「NEXT STAGE 2030」を更新し、2031年2月期に売上250億円・営業利益20億円・時価総額150億円を目標に掲げている(2026年2月期の決算説明会での発表)。重点施策は「新たな成長基盤の構築」「更なる収益力の向上」「ESG経営の推進」
決算を読む:本業は+33%。ただし純利益の上方修正の6割は売却益
3〜8月の中間決算は、売上高96.6億円(+8.3%)、営業利益12.2億円(+33.0%)、経常利益12.4億円(+36.4%)、中間純利益9.9億円(+50.5%)でした。営業利益率は10.3%から12.6%に上がっています。
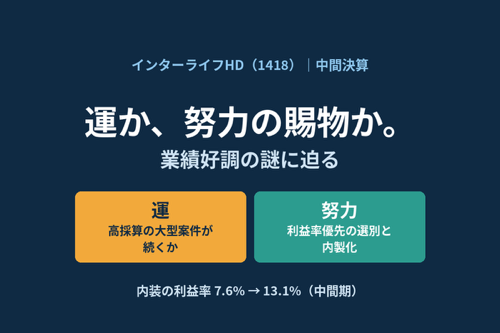
伸ばしたのは内装工事です。売上は58.7億円(+16.9%)ですが、セグメント利益は7.7億円とほぼ2倍(+101.1%)で、利益率は7.6%から13.1%に跳ねました。高採算の大型案件が完工したことと、清掃案件の新規受注が堅調だったことが理由とされています。音響・照明設備は売上37.8億円(−2.2%)、利益5.2億円(−12.9%)の減収減益で、利益率も15.5%から13.8%に下がりました。
内装の利益率が上がった理由について、社長は決算説明会で「売上を大きく伸ばすよりも、利益率を確保することを今期の方針に掲げた」と話しています。高粗利の案件を選んで積み上げ、運送の社内化や、外注していた工事の内製化でコストを抑えた、という説明です。前期の内装は、売上が5.1%減って利益が17%増えていて、「減収でも増益」という方針どおりの動きでした。つまり、需給が逼迫して値上げできたというより、受注の選別とコスト構造の改善で利益率を上げた形です。
その土台として、会社が挙げる強みは、自社で抱える約250人の職人と、元請け・下請けの両方を1社でこなせる体制です。音響・照明のほうは、音響・照明・映像・吊り物設備を一括で受注できること。建築の段階から設計事務所と打ち合わせるので、2〜3年先の案件をほぼ読める、とも説明されています。ただ、競合との比較は説明会でも語られておらず、「なぜ勝てるのか」は会社の自己申告の域を出ません。
仕事の量は、有価証券報告書の受注の表で確認できます。2026年2月期の内装工事は、受注高が99.8億円(前期比−2.6%)、受注残高が44.0億円(+21.8%)。音響・照明設備は、受注高が41.4億円(+2.5%)、受注残高が53.3億円(−20.9%)です。合計の受注残は97.3億円(−6.0%)で、前期の売上の約6割にあたります。内装の受注残が約2割増えていたことが、今期の内装の増収増益の裏づけになっています。一方、音響・照明は受注残が減っていて、今期の減収減益と合っています。社長は受注状況を「前期を上回り好調」と説明していましたが、合計の受注高は−1.2%でほぼ横ばいです。内装の好調は、受注を増やしたというより、利益率の高い案件を選んで受注残を積み上げた結果と読めます。
通期予想は、営業利益が12.0億円から13.5億円、純利益が8.0億円から11.0億円、EPSが52.45円から71.74円へ上がりました。売上は170億円のまま据え置きです。
ここで気をつけたいのが、純利益の3億円の上方修正に、投資有価証券の売却益2.8億円が入っていることです。報道によると、子会社が持っていたアイ・グリッド株を、同社が新規上場した7月29日に40万株売却したものです。売却額と売却益が同額なので、取得価額はほぼゼロだったとみられます(私の推測)。上場というタイミングで生まれた一回限りの利益で、毎年出る性質のものではありません。税引後は約1.8億円(実効税率を約35%とした概算)で、上方修正の6割ほどがこの一回限りの利益になります。
下期の読み方も大事です。中間の営業利益は、すでに通期予想の約9割。逆算すると下期は約1.3億円で、前期の下期(約2.5億円)の半分ほどです。ただ、前期も上期が通期の約8割を占めていたので、上期に利益が偏るのはもともとの傾向です。それでも今期は偏りが強く、予想が保守的なのか、大型案件が上期に前倒しで進んだ反動が出るのか、見方が分かれるところです。
10年で見ると、利益率は「2%台の壁」を越えた
営業利益は、2015年2月期の4.55億円が長くピークでした。そこから2022年2月期の0.45億円まで落ち、2026年2月期は11.7億円、今期予想は13.5億円です。表で確認できる2014年2月期以降では、過去最高の水準にあります。
営業利益率は、2014年2月期以降、2.5%を超えたことがありませんでした。それが2022年2月期の0.38%から、2026年2月期は7.14%、今期予想は7.94%まで来ています。売上は118億円から163億円と約38%増えただけなのに、営業利益は約26倍です。しかも売上は、2019〜2020年2月期の190億円台にまだ届いていません。
原価率は76〜80%台でほとんど動いていません(2022年2月期77.15%、2026年2月期77.71%)。動いたのは販管費率で、22.5%から15.2%に下がりました。率から逆算すると、販管費は約26億円から約25億円とむしろ減っています。売上が45億円ほど増えても固定的な費用が増えなかったので、増えた分がほぼそのまま利益になった形です。
ROEも、1.8%(2022年2月期)から17.7%(2026年2月期)に上がりました。ただ、2018年2月期と2019年2月期は最終赤字だった会社でもあります。利益のブレが大きいことは、頭に置いておきたいところです。
配当は4円から36円へ。ただし中身は「普通30円+特別6円」
今期の配当は、中間15円(前期の中間は10円)、期末21円の予想で、年36円です。前回予想は30円、前期実績も30円(10円+20円)でした。
中身を割ると、普通配当は30円(中間15円+期末15円)、特別配当は6円(期末のみ)です。普通配当は前期の年間30円と同じ水準で、月給は据え置き、ボーナスが乗って36円になった、というイメージです。特別配当の原資は、先ほどの売却益です。
売却益の分(EPSで約12円の概算)を除くと、EPSは約60円。普通配当30円はそのちょうど5割で、会社が掲げる「配当性向50%以上」の方針に合います。会社が示す今期の配当性向は50.2%(36円÷71.74円)です。表示の利回り約6.0%は特別配当込みなので、普通配当だけなら約5.0%。PERも、表示の約8.4倍ではなく、10倍前後と見るのが素直だと思います。
1株配当は次のように動いてきました。
- 2017年2月期 4円
- 2018年 4円
- 2019年 4円
- 2020年 4円
- 2021年 4円
- 2022年 4円
- 2023年 5円
- 2024年 8円
- 2025年 20円
- 2026年 30円
- 2027年(予想) 36円
4円の時代が、2015年2月期から8年も続いていました。そこから5年で9倍です。表で確認できる2013年2月期以降、減配はなく、赤字だった2018年と2019年も4円を保ちました。ただ、当時の4円は低い水準です。配当性向は、2022年2月期の108%から、44%、32%、44%、56%と推移。2026年2月期は2億円の自社株買いもあり、総還元性向は80.2%でした。利益に連動する方針なので、利益が崩れれば配当も下がりうる点は押さえておきます。
キャッシュを見ると、現金は厚い。ただし営業CFは振れる
前期(2026年2月期)の営業CFは22.3億円、フリーキャッシュフローは21.2億円でした。今期の中間は、営業CFが12.4億円(前年同期は19.1億円)で、現金及び預金は期首の26.4億円から37.1億円に増えています。増えた一因は、受取手形・完成工事未収入金等(−4.7億円)や電子記録債権(−1.5億円)の回収です。
ただ、この会社の営業CFは大きく振れます。IR BANKの表では、2015年2月期(−0.83億円)、2022年2月期(−7.94億円)、2024年2月期(−6.23億円)と、マイナスの年が3回ありました。直近10年の累計は約51億円、年平均で約5億円。一方、年36円の配当総額は約5.5億円(36円×約1,536万株の概算)で、過去10年の平均的なCFと同じくらいの規模です。今の利益水準なら十分まかなえますが、利益率が元に戻ると余裕は薄れます。
財務の安全度は高めです。現金37.1億円に対し、有利子負債は約13.7億円(短期借入3.5億円、1年内返済予定の長期借入3.3億円、長期借入6.9億円)で、差し引き約23億円のネットキャッシュになります。ただ、未払法人税等の5.0億円と、11月12日に払う中間配当の約2.3億円がこれから出ていきます。それを引いた十数億円、時価総額の1.5割ほどと見ておくのが無難です。
金利上昇に強いか
比較的強いと見ています。自己資本比率は53.5%で、中間の支払利息は0.14億円(年換算で約0.3億円)です。仮に借入がすべて変動金利で、金利が1%上がったとしても、増える利息は年0.14億円ほどで、営業利益13.5億円の約1%に収まります(変動と固定の内訳は短信から分かりません)。
むしろ現金が37億円あるので、受取利息は増える側です。中間の受取利息は、0.025億円から0.053億円に増えました。間接的な影響があるとすれば、金利上昇で企業の出店・改装の意欲が冷えて、受注に響く場合です。
景気敏感か、ディフェンシブか
私は「景気敏感寄り」だと見ています。
景気に左右される面は、内装工事も音響・照明設備工事も、企業の出店・改装・設備投資に連動しやすいことです。売上は2020年2月期の191億円から2022年2月期は118億円まで縮み、営業利益も3.56億円から0.45億円まで落ちました。要因はひとつではないはずですが、ディフェンシブとは言いにくい動きです。中間の短信にも、資材価格の上昇などコスト増で先行きは不透明という記述があります。
守りの面は、自己資本比率の高さと、厚い現金です。清掃のような継続的な業務が育てば安定感は増しますが、今の利益の主役は大型の内装工事です。
魅力と懸念を整理すると
魅力として挙げたいのは、次の3点です。
- 利益に連動して配当を出す方針が明確で、普通配当30円は売却益を除いた利益のおよそ5割。実力ベースで利回り約5%
- 営業利益率7%台、ROE約18%(予想は約21%)に対して、実力ベースのPERは約10倍、PBRは1.76倍
- 自己資本比率53.5%、現金が有利子負債を大きく上回る財務
懸念は次の4点です。
- 営業利益率が2%台の壁を越えて7%台になった状態が、どこまで続くか。内装の高採算の大型案件に支えられているなら、一時的な可能性がある
- 内装工事への偏りが強まっていて、音響・照明は減収減益
- 音響・照明の受注残が前期末に約2割減っていて、次の大型案件(大阪IRは2030年ごろ)までのつなぎが課題
- 人材不足を、会社自身が大きな課題としている。職人が強みである分、採用・育成・定着のコストが利益率に響く可能性がある
- 営業CFのブレが大きく、配当総額が過去10年の平均的なCFと同じ規模
- 売却益は一回限りで、EPS71.74円には含まれている。小型株で流動性も低い(13時台の時点で出来高は約2.4万株、売買代金は約1,400万円)
まとめ:好調は「運」か「努力」か
この好調を、2つに分けて考えてみました。
「努力」と呼びたいのは、利益率を優先して案件を選ぶ方針と、外注の内製化です。内装の利益率は7.6%から13.1%に上がり、前期は減収でも増益でした。売上を追わず、取る案件を選んだ結果です。
「運」と呼びたいのは、高採算の大型案件が取れて、それが続くかどうかです。内装の受注残は前期末で約2割増えていて、当面の仕事は積み上がっています。ただ、内装の受注は1年以内の案件が多く、音響・照明の受注残は約2割減っています。大型案件は、毎年取れるとは限りません。
なお、今回の特別配当6円は、これとは別の話です。上場に合わせたアイ・グリッド株の売却益が原資で、一回限りです。
ここまで読んできて、なぜ他の会社に勝てるのかは、謎のままです。ただ、大型案件が取れて、しかもそれが続くかどうかは、努力だけでは決まらない部分があります。伸びていく会社は、努力に加えて、運も味方につけているのかもしれませんね。みなさんはどう読みますか?
メモ(次の本決算 2027年4月ごろ)
- 普通配当が30円から上がるか
- 下期の営業利益が、逆算値の約1.3億円を上回ったか
- 内装の利益率が、13%前後を保っているか
- 営業CFが、配当総額(約5.5億円)を超えたか
- 受注残の推移(内装は積み上がったまま維持か、音響・照明は下げ止まるか)
- アイ・グリッド株の残りの保有があるか
※この記事は、公表資料と公開データをもとにした個人の考察です。株価、PER、PBR、売却益を除いた数字などは概算で、特定の銘柄の売買を勧めるものではありません。投資判断はご自身でお願いします。
出典
- インターライフホールディングス「2027年2月期 第2四半期(中間期)決算短信」「通期連結業績予想の修正及び期末配当予想の修正に関するお知らせ」(2026年10月15日)
- ウエルスアドバイザー「インタライフが反発、アイ・グリッド株売却で投資有価証券売却益を計上」(Yahoo!ファイナンス)
- logmi Finance「インターライフホールディングス 決算説明会」(2025年11月の個人投資家向けIRセミナー、2026年2月期決算説明会)
- インターライフホールディングス「有価証券報告書 第16期(2025年3月1日〜2026年2月28日)」(EDINET)
- IR BANK(配当・業績・財務・キャッシュフローの推移)
- Yahoo!ファイナンス(2026年10月21日13時台の株価・指標、企業情報)