10月26日に2027年3月期の中間決算が出たので、スタンレー電気を読んでみました。自動車用ランプで御三家の一角を占め、LEDなどの電子機器も収益の柱にしている電気機器メーカーで、時価総額は約3,992億円です。売上は22%増えたのに営業利益は横ばいだったので、その中身を補足説明資料で確かめました。
銘柄カード
- 会社名(証券コード):スタンレー電気(6923)
- 業種:電気機器
- 規模:中型株(時価総額 約3,992億円)
- 配当利回り:3.5%(前日終値3,188円、会社予想の配当111円で計算)
- 年間配当:111円(2027年3月期の会社予想。中間55円・期末56円。2026年3月期は104円)
- ラベル:高配当(3%以上)
- 何の会社?:自動車用ランプで御三家の一角で、LEDなどの電子機器も収益の柱です。ホンダ向けが約4割、海外売上が約75%を占めます(2026年3月期)。2026年3月期の売上は自動車機器が約86%、電子応用製品が約10%、コンポーネンツが約4%でした。今期から岩崎電気とスタンレーモビリティエレクトリックが連結に加わり、中間期の外部売上では電子応用製品が約22%に上がっています。1933年設立、1961年上場で、今は東証プライム、決算は3月末です。連結従業員は19,910人です。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、配当利回り3.5%、PER 11.5倍、PBR 0.85倍のすべてが基準を満たしています。PERは会社予想EPS 276.29円(IR BANKの予想値)で計算しました。PBRは1倍を割っています。
推移を見る項目では、自己資本比率56.1%と配当性向43.2%が基準の範囲にあり、営業キャッシュフローは10年すべてプラスです。現金等は903億円から1,359億円に増え、有利子負債1,167億円を上回っています。ただ自己資本比率は、2023年3月期の75.6%から下がり続けていて、今回の中間期末は49.3%でした。
▲は4つあります。売上高は3,886億円から5,185億円へ約1.3倍ですが、2019年3月期の4,341億円から2021年3月期の3,597億円まで落ち込んだ時期があります。EPSは172.65円から240.5円で、2020年3月期(245.75円→114.18円)と2022年3月期(142.39円→133.75円)に前年割れがありました。営業利益率は2017〜2019年3月期に10.9〜12.4%で10%を超えていましたが、そこからは10%に届かず、2026年3月期は8.2%です。1株配当は2020年3月期に50円から45円へ下がった減配が1回あります。
営業利益に目を向けると、2017年3月期の423億円と2026年3月期の427億円はほぼ同じで、売上だけが3割増えた形です。
ここまでの一言:割安で配当も高めですが、売上が増えても利益率が下がってきた10年です。気になるのは、利益率の戻りと、自己資本比率が下がっていることです。
中間決算の中身

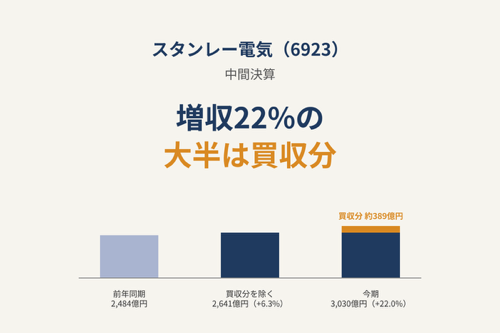
2027年3月期の中間期(4〜9月)は、売上が3,030億円で22.0%増、営業利益が184億円で0.3%減でした。会社は「営業利益は前年同期並みを確保し、計画を上回る進捗」と説明しています。ただ、売上の増収分546億円のうち、今期から連結に入った岩崎電気とスタンレーモビリティエレクトリックの分が約389億円あります。これを除くと売上は2,641億円で6.3%増、営業利益は179億円で2.6%減です。営業利益率は前年同期の7.4%から6.1%に下がりました。
事業別では、自動車機器の売上が7.6%増の2,304億円、営業利益が11.1%増の208億円で、営業利益率は8.8%から9.1%に上がりました。二輪の売上が16.5%増(443億円→516億円)と好調です。一方、電子応用製品は売上が560億円から1,024億円に増えたのに、営業利益は46億円から43億円に減り、営業利益率は8.4%から4.2%に半減しました。新規連結を除いた電子応用製品は、売上556億円(0.7%減)、営業利益38億円(17.3%減)で、既存分も弱くなっています。

営業利益の増減要因を見ると、生産革新による合理化効果が+80億円あったのに、価格影響が−51億円、その他の経費増が−67億円で打ち消されました。為替は+15億円で、円安(1ドル146.16円→159.95円)が追い風です。会社計画の為替は150円なので、計画より約10円円安の水準で、会社の説明では1円の円安で営業利益が年間約3億円増えます。為替の+15億円がなければ、営業利益は前年同期の184億円を下回っていた計算です。
地域別では、営業利益の額はアジア・大洋州が161億円(利益率18.7%)でいちばん大きく、増え方は米州(29億円→54億円、83.9%増)が目立ちます。中国は売上が23.7%減の240億円、営業利益が64.8%減の11億円、日本は営業赤字が9億円から37億円に広がりました(新規連結を除いても32億円の赤字)。
経常利益は219億円から192億円へ12.5%減と、営業利益より悪化しました。経常利益と営業利益の差が、前年同期の約35億円から約8億円に縮んだためですが、理由は今回の資料では読み取れません。1株利益は69.37円から70.39円へ1.5%増えました。中間純利益が101億円から86億円へ14.8%減っているのに増えたのは、前期の自社株買い(800億円)で株数が約16%減ったためとみられます。
通期の予想は、IR BANKによると売上6,220億円、営業利益550億円、EPS 276.29円です。中間期が184億円なので、下期に366億円が必要で、前期の下期(243億円)の約1.5倍になります。今回の補足説明資料には通期予想のページがないため、予想が修正されたかどうかは短信での確認が必要です。
配当の10年

配当は10年で36円から104円まで、前の年との比較9回のうち増配が6回、据え置きが2回、減配が1回でした。減配は2020年3月期の50円から45円で、EPSが245.75円から114.18円へ半分以下に下がった年です。その後は45円→50円→50円→55円と戻し、2025年3月期に72円、2026年3月期に104円と、2期で配当が約1.9倍になりました。
2026年3月期の104円は中間49円・期末55円で、2027年3月期の会社予想は中間55円・期末56円の111円です。補足説明資料には中間と期末の内訳が載っているだけで、特別配当や記念配当の記載はありません。2020年3月期の減配が特別配当の反動だったかどうかは、今回の資料では確認できていません。
配当方針は、株主資本配当率(DOE)3.5%以上か、連結配当性向40%以上の、高いほうを採用するというものです。自己株式の取得は「継続的かつ機動的に実施」とされています。
EPSと配当性向の10年

EPSは172.65円から240.5円へ約1.4倍になりました。前年割れは2020年3月期と2022年3月期の2回です。ピークは2019年3月期の245.75円で、2026年3月期はそれに近い水準まで戻ってきました。IR BANKの2027年3月期予想は276.29円です。
配当は36円から104円で約2.9倍と、EPSの伸びを大きく上回ったので、配当性向は2017年3月期の20.9%から2026年3月期の43.2%に上がりました。30〜50%の健全ゾーンに入ったのは2020年3月期以降の7期で、2027年3月期の予想は111円÷276.29円で約40.2%です。
利益が落ちた年を見ると、2020年3月期はEPSが半分以下になったのに配当は10%の減配にとどめ、配当性向が20.3%から39.4%に上がりました。2022年3月期はEPSが6.1%下がる中で、配当を45円から50円に増やしています。利益が下がっても配当を守る動きで、配当性向が上がる年があるのは良い形です。
気になるのは総還元性向で、2026年3月期は287%でした。配当124億円と自社株買い800億円で合計924億円を還元していて、純利益328億円を大きく上回っています。2025年3月期も128.6%(自社株買い300億円)で、2期続けて純利益を超える還元でした。
営業キャッシュフローの10年

10年すべてプラスで、マイナスの年はありません。2026年3月期は783億円で、10年では2018年3月期の824億円に次ぐ水準です。前の年より減った年は2019年・2021年・2022年・2024年の4回で、ジグザグしています。営業キャッシュフローマージン(営業CF÷売上)は9.6〜18.6%の範囲で、2026年3月期は15.1%でした。
2026年3月期は、営業CF 783億円に対して設備投資が522億円(前期481億円)、配当と自社株買いが合計924億円でした。還元は営業CFの約1.2倍で、足りない分は借入で賄った形です。有利子負債は400億円から1,167億円に増え、現金等は1,284億円から1,359億円へ75億円増えています。配当金の支払い(124億円)だけなら、営業CFの約16%です。
魅力と懸念
- 魅力:営業CFが10年すべてプラスで、2026年3月期は783億円です。配当は2025年・2026年3月期に増配して104円になり(2027年3月期予想111円)、配当性向は2020年3月期以降30〜50%の範囲に収まっています。PER 11.5倍、PBR 0.85倍、利回り3.5%と割安で、現金等1,359億円が有利子負債1,167億円を上回っています。設備投資は522億円、中間期の研究開発費も182億円(37.9%増)と、成長への投資も積極的です。自動車機器は営業利益が11.1%増で、生産革新による合理化効果が+80億円ありました。
- 懸念:営業利益率が10年で10.9%から8.2%に下がり、売上は約1.3倍になったのに営業利益は10年前(423億円→427億円)と同じ水準です。今期の中間期も増収の大半は買収分で、利益に乗ったのは約4億円でした。電子応用製品の営業利益率は4.2%、日本は37億円の営業赤字、中国は営業利益が64.8%減です。為替の追い風(+15億円)を除くと営業利益は前年を下回る計算で、IR BANKの通期予想550億円には下期に366億円が必要です。自社株買いと借入で、自己資本比率は64.8%(2025年3月期)→56.1%→49.3%(中間期)と下がり、有利子負債は1,167億円まで増えました。総還元性向287%のペースが続くかは分かりません。ホンダ向けが約4割という取引先の偏りもあります。
まとめ
順調なのは、営業CFが10年すべてプラスで、配当が2期で約1.9倍の104円になり、2027年3月期も111円の予想と、株主還元に前向きな点です。気になるのは、売上が3割増えても営業利益が10年前と同じ水準で、今期の中間期も増収の大半が買収分だったこと、そして自社株買いと借入で自己資本比率が49.3%まで下がっていることです。私は、利益率が戻らないまま還元を続けると、配当の増え方よりも財務の薄さの影響のほうが強くなると読んでいます。ただし下期に営業利益が366億円出るかどうかで、見え方が変わりそうです。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期の第3四半期決算(2027年1〜2月ごろ):営業利益の累計(中間期184億円)、電子応用製品の営業利益率(中間期4.2%)、為替(中間期の平均159.95円)
- 2027年3月期の本決算(2027年4〜5月ごろ):営業利益(IR BANKの予想550億円。下期366億円が必要)、年間配当(会社予想111円)、自己資本比率(中間期49.3%)、有利子負債(前期末1,167億円)、自社株買いの有無、営業CF(前期783億円)
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- スタンレー電気 2027年3月期 中間期決算補足説明資料(2026年10月26日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・有利子負債・現金等・自社株買い・総還元性向:IR BANK(2017年3月期〜2026年3月期。2027年3月期の通期予想もIR BANKの予想値)
- 株価・時価総額・PER・PBR・配当利回り・事業内容・企業情報:Yahoo!ファイナンス(前日終値3,188円)