10月26日に中間決算が出たので、信越ポリマーを読んでみました。半導体ウエハの容器が主力の、信越化学グループの樹脂加工メーカーで、時価総額は約2,095億円です。通期予想の上方修正と増配が出た一方、配当利回りは2.84%と、高配当としては低めです。あまりにも財務が良さそうだったので、読んでみました。
銘柄カード
- 会社名(証券コード):信越ポリマー(7970)
- 業種:化学(親会社は信越化学工業)
- 規模:中小型株(時価総額 約2,095億円)
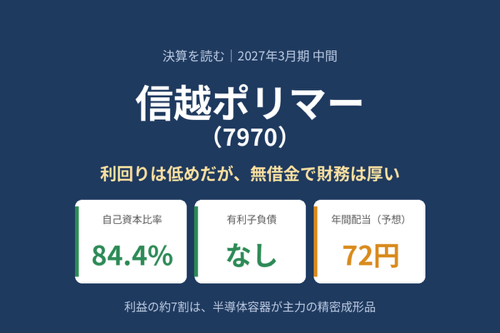
- 配当利回り:2.84%(SBI証券の画面表示。会社予想の年間配当72円で計算)
- 年間配当:72円(2027年3月期の会社予想。中間36円+期末36円。2026年3月期は62円)
- ラベル:配当利回りは3%未満で、高配当の基準には届いていません
- 何の会社?:半導体ウエハの容器が主力の樹脂加工メーカーです。2026年3月期の売上の約52%が精密成形品(半導体関連容器、複合機用のローラ、キャリアテープなど)、約22%が電子デバイス(車載用のタッチスイッチやパッキンなど)、約19%が住環境・生活資材(ラッピングフィルム、電線被覆用のコンパウンドなど)で、海外売上は約55%あります。1960年設立、1983年に上場し、今は東証プライムで、決算は3月末です。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、3つとも基準に届いていません。配当利回りは2.84%で基準の3%未満、PERは17.3倍で15倍を超え、PBRも1.51倍で1倍割れではありません。株価は年初来高値(2,603円)の近くにあり、年初来安値は1,893円です。この安値の水準なら、利回りは約3.8%でした。一方で、時価総額2,095億円に対して、現金及び預金は551億円(9月末)あり、借入金や社債はありません。現金を除いた時価総額は約1,540億円で、今期の営業利益予想182億円の約8.5倍です。ただ、現金のすべてが自由に使えるわけではないので、あくまで目安です。
推移を見る項目で基準を満たしたのは9つです。売上高は740億円から1,151億円へ約1.6倍で、2020年・2021年・2024年の3月期に前年を下回りましたが、概ね右肩上がりです。EPSは52円から123円へ約2.4倍で、前年を下回ったのは2021年3月期の1回だけです。営業利益率は7.5%から12.2%へ上がり、基準の10%を超えました。自己資本比率は84.4%で、基準の40%も、理想の60%も大きく上回っています(9月末は82.9%)。営業キャッシュフローは10年すべて黒字で、前年割れが4回ありますが、72.8億円から145億円へ約2倍になりました。ただ、2026年3月期は前期の160億円から145億円に減っています。現金等は470億円で10年でいちばん多く、1株配当は12円から62円まで、一度も減っていません。配当性向は50.3%で、基準の30〜50%の上端にあり、これ以上は要警戒の水準です。有利子負債は、借入金も社債もありません。
▲はROEの1つです。ROEは5.8%から7.7%へ上がりましたが、基準の10%には届いていません(SBI証券の画面表示は7.86%)。自己資本が厚いぶん、数字が小さく出やすい面もあります。
今期の中間期は、売上高が643億円(前年同期比+14.4%)、営業利益が93.5億円(+31.6%)、中間純利益が61億円(+11.2%)でした。通期予想も、営業利益を160億円から182億円へ、純利益を105億円から118億円へ引き上げています。理由は、半導体関連容器とラッピングフィルムが引き続き好調と見込まれることです。年間配当も、前回予想の66円から72円へ上げ、中間配当は36円(前年は30円)に決まりました。
気をつけたいのは、利益の出どころです。精密成形品の営業利益は67.3億円で、3つの報告セグメントの合計90.4億円の約74%を占めます。売上の約半分の事業が、利益の約7割を稼いでいます。主力は半導体関連容器なので、半導体の需要が落ちれば、利益は真っ先に影響を受けます。営業利益と経常利益の間では、為替差損が4.6億円出ました(前年同期は1.2億円)。海外売上が約55%あり、金利より為替のほうが業績に効く会社です。
有利子負債はなく、中間期の支払利息は0.2億円、受取利息は1.6億円でした。金利が上がっても、払う側ではなく、受け取る側です。
同じ日に自己株式の取得(上限45万株・12.5億円)も発表されましたが、目的はストックオプションの行使時に交付する株式の確保で、株主還元の自社株買いではありません。9月には、マレーシアの金型・精密プラスチック製品メーカー、PDI社の買収(孫会社化)も決まりました。取得価額は非開示で、今期の業績への影響は軽微とのことです。
ここまでの一言:利益も財務も厚くなっているのに、利回りは3%に届いていません。気になるのは、利益が半導体関連に偏っていることと、利回りの低さです。
配当の10年

配当は10年で12円から62円まで増えました。前の年との比較9回のうち、増配が8回、据え置きが1回で、減配はありません。据え置きは2018年3月期の12円だけです。今期の会社予想は72円で、前回予想の66円から6円引き上げています。
利益が落ちた年も見ておきます。2021年3月期はEPSが77.55円から56.08円へ約28%下がりましたが、配当は18円から20円に増えました。一方で、2023年3月期の26円から38円のように、大きく増えた年もあります。特別配当や記念配当が含まれているかは、今回の資料では確認していません。
会社の配当の基本方針は、「財務体質の健全性並びに研究開発投資や生産設備投資及びM&Aなどのための資金を確保しつつ、業績に応じた中期的に安定的な配当を継続して行う」ことです。配当の考え方の中に、M&Aなどのための資金確保が入っています。
EPSと配当性向の10年

EPSは10年で52円から123円へ約2.4倍、配当は12円から62円へ約5.2倍になりました。配当のほうが速く伸びたぶん、配当性向は2017年3月期の23.3%から、2021年3月期の35.7%、2024年3月期の42.9%と階段のように上がり、2026年3月期は50.3%になりました。今期の予想は、配当72円÷EPS予想146.82円で約49%です。性向を引き上げたというより、上方修正された利益に配当がそのままついていった形で、50%前後で踊り場に入ったように見えます。
利益が落ちた年に配当性向が上がる形は、2021年3月期に見られます。EPSが下がった年に、配当性向は23.2%から35.7%へ上がり、配当は増えました。
10年より前の、震災のころも見ておきます。2011年3月期の12円から、2012年3月期は9円に下げました。ただ、このときEPSは14.81円から3.68円へ約4分の1に落ち込んでいて、1株配当9円は利益の約2.4倍でした。翌2013年3月期もEPS2.54円に対して9円を保ち、2014年3月期まで9円を続けています。IR BANKの配当性向では、2012年3月期が約321%、2013年3月期が約348%、2014年3月期が約102%です。利益を上回る配当を3年続けられたのは、当時から自己資本比率が7割台あったからだと思います。

図のとおり、配当は9〜12円で動かず、EPSが落ち込んだ2012年・2013年の3月期に、配当性向が300%台まで跳ね上がっています。
ただし、これは当時の経営の姿勢です。今の方針は「業績に応じた中期的に安定的な配当」で、同じ維持を約束するものではありません。
営業キャッシュフローの10年

10年すべてプラスで、2017年3月期の72.8億円から、2025年3月期の160億円、2026年3月期の145億円まで増えました。ただ、前の年より減った年が4回(2020年・2022年・2023年・2026年の3月期)あり、きれいな右肩上がりではありません。
見逃せないのは設備投資です。2022年3月期の61億円から、2023年3月期は101億円、2024年3月期は155億円と積極的で、フリーCFは2023年3月期が−20.8億円、2024年3月期が−3.41億円でした。その後、設備投資は2025年3月期に99.5億円、2026年3月期に33.8億円へ下がり、フリーCFは50.3億円、97億円に戻っています。
2026年3月期は、配当の支払いが45.9億円、自社株買いなどを含む総還元でも55.3億円で、営業キャッシュフローの約38%でした。それでも現金等は427億円から470億円に増えています。
今期の上期は、営業キャッシュフローが86.6億円で、前年同期の77.5億円より増えました。ただ、中身を見ると、売上債権が37.1億円増えていて(前年同期は8.2億円の増加)、現金が運転資本に回っています。増えた理由は、法人税等の支払いが15.7億円と、前年同期(26.7億円)より約11億円少なかったことが大きく、営業キャッシュフローの小計は100.5億円で、前年同期の102.8億円をわずかに下回っています。売上が伸びる局面で運転資本が膨らむのは自然ですが、法人税等の支払い時期しだいで、下期の見え方は変わりそうです。
魅力と懸念
- 魅力:自己資本比率は84.4%(9月末は82.9%)で、有利子負債はなく、現金及び預金は551億円あります。金利が上がっても、利息は受け取る側です。EPSは10年で約2.4倍、営業利益率は7.5%から12.2%に上がりました。配当は10年で一度も減っておらず、利益が大きく落ち込んだ震災のころにも、9円を保った実績があります。営業キャッシュフローは10年黒字で、積極的な設備投資のあとも、現金が増えています。
- 懸念:精密成形品が営業利益の約74%を占めるため、半導体の需要が落ちると、利益が先に落ちます。利益が下がれば、配当性向は50%からさらに上がります。配当性向はすでに50.3%まで来ていて、増配は利益の伸びしだいです。利回り2.84%は3%に届かず、PER17.3倍・PBR1.51倍で、株価は年初来高値の近くにあります。今期の営業利益予想182億円に対して上期は93.5億円なので、下期は約88.5億円と、上期より小さい前提です。為替差損も、上期に4.6億円出ています。配当方針は「業績に応じた中期的に安定的な配当」で、震災のころと同じ維持を約束するものではありません。
まとめ
順調なのは、営業利益率が12%台まで上がり、EPSが10年で約2.4倍になり、自己資本比率84%・有利子負債ゼロという厚い財務がある点です。気になるのは、利益の約7割が半導体容器が主力の精密成形品に偏っていることと、配当性向が50%に届いて、利回りが2.84%にとどまっていることです。高配当株としては利回りが低いのに、見送るには財務が良すぎる。私は、半導体の影響は受けるものの、この財務の厚みなら、配当をすぐ大きく削る体質ではなさそうだと読んでいます。震災のころは12円から9円への減配がありましたが、利益が約4分の1になった中での下げ幅でした。ただし、利益が落ちれば配当性向が上がり、増配の余地は先になくなりそうです。みなさんはどう読みますか?
次の決算のメモ
- 11月6日のアナリスト向け決算説明会:下期の営業利益が上期より小さい前提の理由、半導体関連容器の需要の見方、為替の前提
- 2027年3月期の通期決算(2027年4〜5月ごろ):営業キャッシュフロー(売上債権の増加の動き)、年間配当(会社予想72円)、EPS(会社予想146.82円)と配当性向(約49%)、自己資本比率(9月末82.9%)、PDI社の買収(実行予定は12月31日)の影響
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 信越ポリマー 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月26日)
- 信越ポリマー 連結業績予想の修正並びに剰余金の配当(中間配当)及び期末配当予想の修正(増配)に関するお知らせ(2026年10月26日)
- 信越ポリマー 自己株式取得に係る事項の決定に関するお知らせ(2026年10月26日)
- 信越ポリマー 当社連結子会社によるPRESTIGE DYNAMICS INDUSTRIES Sdn.Bhd.の株式取得(孫会社化)に関するお知らせ(2026年9月25日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等:IR BANK
- 配当利回り・PER・PBR・ROE・時価総額・年初来高値安値・企業情報:SBI証券