愛知電機(6623)の中間決算(2026年4〜9月)を読みました。愛知県春日井市の電気機器メーカーで、電柱の上の変圧器などの電力機器、ビルや車の空調に使うモーターの回転機、半導体の基板に使うプリント基板の3つが事業の柱です。時価総額(会社全体の株の値段)は、Yahoo!ファイナンスの表示で約722億円です。
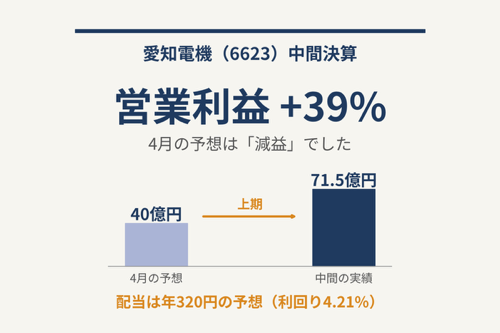
上期の営業利益(本業の儲け)は71.5億円で、前年同期より39.3%増えました。4月の決算発表では、上期の営業利益は40億円、通期も減益の予想でした。実際は、上期だけで4月の通期予想(101億円)の約7割を稼ぎ、通期の予想は150億円に引き上げられています。年間配当も、280円の予想から320円に増えました。ただ、在庫が大きく増えて、本業で入ってくる現金は前年より減りました。順調な部分と、これから見る部分を、順に整理します。
銘柄カード
- 会社名(証券コード):愛知電機(6623)
- 業種:電気機器(変圧器・モーター・プリント基板。中部電力系の変圧器メーカーで、電柱の上に付ける柱上変圧器に強い)
- 規模:小型株(時価総額 約722億円。11月16日の終値7,600円、発行済株式数950万株)
- 配当利回り:4.21%(11月16日の終値7,600円、年間配当320円で計算)
- 年間配当:320円(2027年3月期の会社予想。中間160円+期末160円。2026年3月期は280円)
- 株価:7,600円(11月16日の終値)。2026年の年初来高値は9,740円、安値は6,830円
- PER・PBR:7.14倍・0.79倍(Yahoo!ファイナンスの表示)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:1942年設立、1961年に上場し、今は名古屋証券取引所のプレミア市場です。決算は3月末です。連結の売上は、回転機が約44%、電力機器が約29%、プリント基板が約26%(2026年3月期)で、海外の割合は約40%です。従業員数は連結2,907人、平均年収は628万円です(Yahoo!ファイナンスの企業情報)。2026年4月に、社長が小林和郎氏から加藤忍氏に代わっています(決算短信の代表者欄)。
気になる数字(冒頭チェック)

上が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は4.21%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は、会社予想のEPS(1株あたり利益)1,063.82円で割ると7.14倍で、基準の15倍未満です。PBR(株価が、1株あたり純資産の何倍か)は0.79倍で、1倍を割っています。1倍割れは「会社の財産より株価が安い」状態です。3つとも●です。ただ、PERの7倍台は、今期の予想利益が出る前提の数字です。10年の途中でEPSが288円(2020年3月期)まで下がったことがあるので、この利益が続くかどうかは、あとで見ていきます。
次に、10年の推移です。10のうち、9つが●、1つが▲でした。売上高は、10年で749億円から1,294億円へ約1.7倍になりました。減ったのは2020年3月期(-6%)と2024年3月期(-3%)の2回だけで、直近2年は連続で増えています。EPSは、10年前の2017年3月期の551円が山で、2020年3月期の288円まで3年連続で下がりました。ただ、その後は大きく戻り、10年前を超えて907円になっています。途中に谷があるので完全な右肩上がりではありませんが、底からは約3.1倍で、今の向きは上なので●にしました。営業利益率(売上のうち、本業の儲けが占める割合)は8.6%で、基準の10%には届いていません。ただ、底の3.7%(2020年3月期)から回復していて、上期は9.9%です。電気機器の平均(約5%)より高いので、会社自身の向きと業種の水準を合わせて●にしました。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は59.6%で、10年を通して54〜60%の間です。営業キャッシュフロー(本業で実際に入ってきた現金)は10年黒字で、2022年3月期は-0.04億円とほぼゼロでしたが、直近3年は100億円を超えています。10年の合計は営業利益の合計とほぼ同じなので、●にしました。現金等(手元の現金など)は152億円から244億円に増えました。1株配当は、2018年3月期の85円から280円まで、減配がありません。配当性向(利益のうち、配当に回す割合)は30.9%で、基準の30〜50%の下限のところです。会社が「連結配当性向30%以上」を方針にしているので、方針どおりで●にしました。ROE(株主から預かったお金で、どれだけ儲けたか)は9.8%で、10%をわずかに下回りますが、今期の会社予想は11.0%で、電気機器の平均(約7%)より高いので●にしました。
▲は、有利子負債(利息を払って借りているお金)の1つです。10年で92億円から144億円に増えました。2023年3月期に139億円へ大きく増えています。比率は16.5%まで下がってきましたが、額が増えている点を▲にしました。
中間決算を読む(4月の「減益予想」から一転した上期)
上期の売上は723.1億円(前年同期比+20.2%)、営業利益は71.5億円(+39.3%)、中間純利益は49.0億円(+24.8%)でした。いずれも中間決算として過去最高です。営業利益率は8.5%から9.9%に上がりました。理由は、売上から原価を引いた儲け(粗利)の割合が16.6%から17.4%に上がったことと、販管費率(売上のうち、人件費や経費などが占める割合)が8.1%から7.5%に下がったことです。1株あたりの中間純利益は417.77円から521.04円になりました。
まず、会社の予想の動きです(下の図の左)。4月30日の決算発表では、2027年3月期の営業利益は、上期40億円、通期101億円の予想で、前の期より9.4%の減益でした。ところが、上期の実績は71.5億円で、4月の予想を31.5億円上回り、通期の予想は150億円(前の期より+34.5%)に引き上げられました。下期の予想も、4月の時点では61億円(101億円−40億円)でしたが、今は78.5億円(150億円−71.5億円)です。前の期も、同じ動きでした。2026年1月の第3四半期の発表では、通期の営業利益を100億円と予想していましたが、実績は111.5億円でした。配当も、1月の時点の年間予想は240円で、実績は280円です。短信の数字を見るかぎり、この会社の予想は、低めに出して、あとから引き上げる形に見えます。

次に、上期と下期、四半期の動きです。

左は、営業利益を上期と下期に分けた図です。通期の会社予想150億円から上期の71.5億円を引くと、下期は78.5億円の予想で、上期より少し多いです。営業利益率で見ると、上期9.9%、下期予想9.5%です。前の期は、上期8.5%、下期8.7%でした。
右は、上期を四半期に分けた図です。4〜6月の営業利益は26.5億円(前年比+7.6%)、7〜9月は45.0億円(+68.7%)でした(7〜9月は、上期から4〜6月を引いた私の計算)。売上も、4〜6月の+13.7%に対して、7〜9月は+26.2%と、伸びが大きくなっています。7〜9月の営業利益率は11.4%で、4〜6月の8.1%を大きく上回りました。上期の伸びを引っ張ったのは、この7〜9月です。7〜9月が特に良かった理由は、短信には書かれていません。7〜9月の営業利益45.0億円を2倍すると90億円で、下期の予想(78.5億円)より多いので、下期の予想は慎重に置かれているようにも見えます。ただ、四半期ごとのブレもあるので、確かなことは言えません。
事業ごとに見ると(先ほどの図の右)、利益がいちばん大きいのはプリント基板で、44.4億円(前年比+48.6%)です。3つの事業の利益の合計(85.9億円)の約52%を占めます(前期は約42%)。上期の売上は238.9億円(+46.9%)で、中でも、パッケージ基板用コア(半導体のパッケージ基板の芯になる部材)が、142.9億円から213.8億円へ約50%増えました。短信には、生成AI関連の需要が好調なことと、新潟県の新発田工場が本格的に動き出したことが書かれています。回転機は、建物の空調モーターと車載の空調モーターの受注が戻り、売上が+18.8%、利益が+36.9%でした。電力機器は、小型変圧器の取替需要が一巡して売上が2.8%減りましたが、大型変圧器と制御機器が堅調で、利益は+21.9%でした。
財政状態では、在庫が増えました。棚卸資産(売る前の製品や、作っている途中の製品、材料)は、3月末の226億円から293億円へ約67億円増えました。増え方は約30%で、上期の売上の伸び(+20.2%)より大きいです。中身は、仕掛品が56億円から87億円、原材料が99億円から127億円です。同じころ、仕入れの代金のうち、まだ払っていないお金(支払手形・買掛金と電子記録債務)も、258億円から320億円へ約62億円増えているので、現金の出入りの上では、大部分が打ち消し合っています。理由は短信に書かれていませんが、受注が好調なので、材料や作りかけの製品を積み増している形に見えます。
キャッシュフローも見ます。上期の営業キャッシュフローは66.8億円(前年は77.4億円)で、営業利益71.5億円の約93%です。現金及び現金同等物は、3月末の244億円から231億円へ13億円減りました。使い道は、設備投資(有形固定資産の取得)が33.7億円、配当金の支払いが16.0億円、そして、中国の子会社(蘇州愛知高斯電機)の出資金を追加で取得して100%子会社にした分の41.0億円です。借入は、新しく借りたお金が21.0億円、返したお金が9.5億円で、有利子負債(借入金の合計)は、144億円から155億円に増えました。自己資本比率は、59.6%から58.6%に下がっています。
株価は、9月末ごろに9,000円前後でしたが、11月16日は7,600円で、年初来高値(9,740円)から約22%低い水準です(Yahoo!ファイナンスの1年チャート)。理由は、この資料だけでは分かりません。プリント基板の好調な利益が続かないと市場が見ている可能性はありますが、私が確認できたことではありません。
ここまでの一言:本業は、4月の予想を大きく上回りました。ただ、伸びの大半は7〜9月とプリント基板で、在庫も増えています。次は、株主へのお返しを見ます。
配当の10年

1株配当は、2018年3月期の85円から280円まで、約3.3倍になりました。前の年より減ったのは、2018年3月期(100円→85円)の1回だけです。2017年3月期の100円は、IR BANKで*印が付いていて、特別な配当などを含む可能性がありますが、内容は確認していません。それ以降は、据え置きか増配で、減配はありません。
今期の予想は320円で、中間配当は160円(前年は110円)、期末配当も160円の予想です。4月の時点では、年間280円(中間140円・期末140円)の予想でした。前期は、中間110円+期末170円で、年間280円です。前期の期末配当は、1月の時点では130円の予想でしたが、170円になりました。100株(約76万円)を持つと、配当は年3万2,000円(予想・税引き前)です。
利益が落ちた年の動きも見ておきます。2020年3月期は、EPSが328円から288円へ約12%下がりましたが、配当は90円で据え置きでした(このとき配当性向は27.5%から31.2%に上がりました)。2018年3月期は、EPSが551円から353円へ約36%下がり、配当は約15%の減少でした。利益が落ちた年に配当を守った実績は、10年の中で、2020年3月期の1回です。
EPSと配当性向の10年

EPSは、2017年3月期の551円から、2018年3月期に353円、2020年3月期に288円まで、3年連続で下がりました。その後、2022年3月期に586円へ大きく戻り、2026年3月期は907円です。会社予想の今期は1,064円で、前期より約17%の増加です。10年の形は、右肩上がりではなく、途中で大きく下がって戻ったV字に近い形です。
配当性向は、2018年3月期から2024年3月期まで25〜31%で、2025年3月期と2026年3月期は30.9%です。今期の予想は30.1%で、基準30〜50%の下限のところです。会社は、中期経営計画2028(2024〜2028年度)で、「連結配当性向30%以上」を目指すと書いていて、2025年3月期と2026年3月期は、その方針の範囲内(30.9%)です。つまり、利益が増えれば配当も増える形です。今期は、EPSが約17%増え、配当は約14%増えます(280円→320円)。配当性向が30%台前半と低いので、利益が落ちた年に配当を守る余地はあります。ただ、会社が示しているのは「30%以上」という方針で、配当の金額の約束ではありません。
営業キャッシュフローの10年

営業キャッシュフローは、10年すべてプラスです。ただ、ブレは大きく、2022年3月期は-0.04億円とほぼゼロでした。この年の営業利益は66.7億円あったので、利益と現金が大きく離れた年です。理由は、今回の資料では確認していません。一方で、2024年3月期は138億円、2025年3月期は112億円、2026年3月期は119億円と、直近3年は100億円を超えています。10年の合計は約668億円で、営業利益の合計(約642億円)とほぼ同じです(IR BANKの数字からの私の計算)。
この時期は、設備投資も大きく増えました。設備投資は、2024年3月期に133億円、2025年3月期に100億円、2026年3月期に84億円で、営業キャッシュフローの範囲に収まっています。今期の上期は、設備投資が33.7億円で、前年の同じ時期(57.8億円)より減りました。一方、上期の営業キャッシュフロー66.8億円は、前年より約14%減っています。在庫が63億円増え、仕入れの代金の未払いが54億円増えたので、差し引きで約9億円のマイナスです。在庫の積み増しが続くのか、受注の増加につながって売上や回収に変わっていくのかが、これからの見どころです。
魅力と懸念
- 魅力:上期の営業利益が+39.3%で、4月の予想(40億円)を大きく上回りました。通期予想は150億円に上がり、年間配当も320円(利回り4.21%)に増えました。PERは7.14倍、PBRは0.79倍で、1倍割れです。自己資本比率は9月末で58.6%、営業キャッシュフローは10年黒字で、直近3年は100億円を超えています。会社の予想は、前の期も今期も、あとから引き上げられています。配当は、利益が落ちた2020年3月期に据え置いた実績があります。
- 懸念:利益の伸びが、プリント基板(生成AI関連)に偏っています。上期のセグメント利益の約52%がプリント基板です。この需要が落ち着くと、利益も配当も影響を受けやすい形です。EPSは10年の途中で288円まで下がった時期があり、今期の予想(1,064円)は、その約3.7倍です。配当は「配当性向30%以上」の方針で、利益に連動します。在庫が3月末から約67億円増え、上期の営業キャッシュフローは前年より約14%減りました。有利子負債は、10年で92億円から144億円(9月末は約155億円)に増えています。営業利益率は8.6%で、基準の10%には届いていません(上期は9.9%)。電力機器は、小型変圧器の取替需要が一巡して、売上が減っています。
まとめ
上期の営業利益は+39%で、4月の「減益予想」から一転し、通期予想は150億円、配当は320円(利回り4.21%)になりました。10のチェックポイントでは、9つが基準を満たし、▲は有利子負債の1つでした。一方で、伸びはプリント基板と7〜9月に偏り、在庫が増えて、営業キャッシュフローは前年より減りました。順調な部分と今後の課題、どちらの影響が強いのか、私は、プリント基板の好調がどこまで続くかしだいだと思っています。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期 第3四半期決算(2027年1月末ごろ):10〜12月の営業利益が、7〜9月の45.0億円の勢いを保つか、通期予想(営業利益150億円)の修正があるか、棚卸資産(9月末293億円)と仕入れの未払い(同320億円)の動き、プリント基板のセグメント利益
- 2027年3月期の通期決算(2027年4月末ごろ):営業利益150億円・EPS1,063.82円・年間配当320円(期末160円)の達成度、営業キャッシュフロー(前期119億円)、2028年3月期の配当予想、配当方針(連結配当性向30%以上)が続くか、有利子負債(9月末約155億円)、中国子会社の100%化後の動き
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 愛知電機 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月30日)
- 愛知電機 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(2026年7月31日)
- 愛知電機 2026年3月期 決算短信〔日本基準〕(連結)(2026年4月30日)
- 愛知電機 2026年3月期 第3四半期決算短信〔日本基準〕(連結)(2026年1月29日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債・設備投資:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンス
- 電気機器の平均営業利益率・平均ROE:edinetdb.jp(EDINET有価証券報告書の集計)
愛知電機(6623)の中間決算(2026年4〜9月)を読みました。愛知県春日井市の電気機器メーカーで、電柱の上の変圧器などの電力機器、ビルや車の空調に使うモーターの回転機、半導体の基板に使うプリント基板の3つが事業の柱です。時価総額(会社全体の株の値段)は、Yahoo!ファイナンスの表示で約722億円です。
上期の営業利益(本業の儲け)は71.5億円で、前年同期より39.3%増えました。4月の決算発表では、上期の営業利益は40億円、通期も減益の予想でした。実際は、上期だけで4月の通期予想(101億円)の約7割を稼ぎ、通期の予想は150億円に引き上げられています。年間配当も、280円の予想から320円に増えました。ただ、在庫が大きく増えて、本業で入ってくる現金は前年より減りました。順調な部分と、これから見る部分を、順に整理します。
銘柄カード
- 会社名(証券コード):愛知電機(6623)
- 業種:電気機器(変圧器・モーター・プリント基板。中部電力系の変圧器メーカーで、電柱の上に付ける柱上変圧器に強い)
- 規模:小型株(時価総額 約722億円。11月16日の終値7,600円、発行済株式数950万株)
- 配当利回り:4.21%(11月16日の終値7,600円、年間配当320円で計算)
- 年間配当:320円(2027年3月期の会社予想。中間160円+期末160円。2026年3月期は280円)
- 株価:7,600円(11月16日の終値)。2026年の年初来高値は9,740円、安値は6,830円
- PER・PBR:7.14倍・0.79倍(Yahoo!ファイナンスの表示)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:1942年設立、1961年に上場し、今は名古屋証券取引所のプレミア市場です。決算は3月末です。連結の売上は、回転機が約44%、電力機器が約29%、プリント基板が約26%(2026年3月期)で、海外の割合は約40%です。従業員数は連結2,907人、平均年収は628万円です(Yahoo!ファイナンスの企業情報)。2026年4月に、社長が小林和郎氏から加藤忍氏に代わっています(決算短信の代表者欄)。
気になる数字(冒頭チェック)
上が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は4.21%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は、会社予想のEPS(1株あたり利益)1,063.82円で割ると7.14倍で、基準の15倍未満です。PBR(株価が、1株あたり純資産の何倍か)は0.79倍で、1倍を割っています。1倍割れは「会社の財産より株価が安い」状態です。3つとも●です。ただ、PERの7倍台は、今期の予想利益が出る前提の数字です。10年の途中でEPSが288円(2020年3月期)まで下がったことがあるので、この利益が続くかどうかは、あとで見ていきます。
次に、10年の推移です。10のうち、9つが●、1つが▲でした。売上高は、10年で749億円から1,294億円へ約1.7倍になりました。減ったのは2020年3月期(-6%)と2024年3月期(-3%)の2回だけで、直近2年は連続で増えています。EPSは、10年前の2017年3月期の551円が山で、2020年3月期の288円まで3年連続で下がりました。ただ、その後は大きく戻り、10年前を超えて907円になっています。途中に谷があるので完全な右肩上がりではありませんが、底からは約3.1倍で、今の向きは上なので●にしました。営業利益率(売上のうち、本業の儲けが占める割合)は8.6%で、基準の10%には届いていません。ただ、底の3.7%(2020年3月期)から回復していて、上期は9.9%です。電気機器の平均(約5%)より高いので、会社自身の向きと業種の水準を合わせて●にしました。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は59.6%で、10年を通して54〜60%の間です。営業キャッシュフロー(本業で実際に入ってきた現金)は10年黒字で、2022年3月期は-0.04億円とほぼゼロでしたが、直近3年は100億円を超えています。10年の合計は営業利益の合計とほぼ同じなので、●にしました。現金等(手元の現金など)は152億円から244億円に増えました。1株配当は、2018年3月期の85円から280円まで、減配がありません。配当性向(利益のうち、配当に回す割合)は30.9%で、基準の30〜50%の下限のところです。会社が「連結配当性向30%以上」を方針にしているので、方針どおりで●にしました。ROE(株主から預かったお金で、どれだけ儲けたか)は9.8%で、10%をわずかに下回りますが、今期の会社予想は11.0%で、電気機器の平均(約7%)より高いので●にしました。
▲は、有利子負債(利息を払って借りているお金)の1つです。10年で92億円から144億円に増えました。2023年3月期に139億円へ大きく増えています。比率は16.5%まで下がってきましたが、額が増えている点を▲にしました。
中間決算を読む(4月の「減益予想」から一転した上期)
上期の売上は723.1億円(前年同期比+20.2%)、営業利益は71.5億円(+39.3%)、中間純利益は49.0億円(+24.8%)でした。いずれも中間決算として過去最高です。営業利益率は8.5%から9.9%に上がりました。理由は、売上から原価を引いた儲け(粗利)の割合が16.6%から17.4%に上がったことと、販管費率(売上のうち、人件費や経費などが占める割合)が8.1%から7.5%に下がったことです。1株あたりの中間純利益は417.77円から521.04円になりました。
まず、会社の予想の動きです(下の図の左)。4月30日の決算発表では、2027年3月期の営業利益は、上期40億円、通期101億円の予想で、前の期より9.4%の減益でした。ところが、上期の実績は71.5億円で、4月の予想を31.5億円上回り、通期の予想は150億円(前の期より+34.5%)に引き上げられました。下期の予想も、4月の時点では61億円(101億円−40億円)でしたが、今は78.5億円(150億円−71.5億円)です。前の期も、同じ動きでした。2026年1月の第3四半期の発表では、通期の営業利益を100億円と予想していましたが、実績は111.5億円でした。配当も、1月の時点の年間予想は240円で、実績は280円です。短信の数字を見るかぎり、この会社の予想は、低めに出して、あとから引き上げる形に見えます。
次に、上期と下期、四半期の動きです。
左は、営業利益を上期と下期に分けた図です。通期の会社予想150億円から上期の71.5億円を引くと、下期は78.5億円の予想で、上期より少し多いです。営業利益率で見ると、上期9.9%、下期予想9.5%です。前の期は、上期8.5%、下期8.7%でした。
右は、上期を四半期に分けた図です。4〜6月の営業利益は26.5億円(前年比+7.6%)、7〜9月は45.0億円(+68.7%)でした(7〜9月は、上期から4〜6月を引いた私の計算)。売上も、4〜6月の+13.7%に対して、7〜9月は+26.2%と、伸びが大きくなっています。7〜9月の営業利益率は11.4%で、4〜6月の8.1%を大きく上回りました。上期の伸びを引っ張ったのは、この7〜9月です。7〜9月が特に良かった理由は、短信には書かれていません。7〜9月の営業利益45.0億円を2倍すると90億円で、下期の予想(78.5億円)より多いので、下期の予想は慎重に置かれているようにも見えます。ただ、四半期ごとのブレもあるので、確かなことは言えません。
事業ごとに見ると(先ほどの図の右)、利益がいちばん大きいのはプリント基板で、44.4億円(前年比+48.6%)です。3つの事業の利益の合計(85.9億円)の約52%を占めます(前期は約42%)。上期の売上は238.9億円(+46.9%)で、中でも、パッケージ基板用コア(半導体のパッケージ基板の芯になる部材)が、142.9億円から213.8億円へ約50%増えました。短信には、生成AI関連の需要が好調なことと、新潟県の新発田工場が本格的に動き出したことが書かれています。回転機は、建物の空調モーターと車載の空調モーターの受注が戻り、売上が+18.8%、利益が+36.9%でした。電力機器は、小型変圧器の取替需要が一巡して売上が2.8%減りましたが、大型変圧器と制御機器が堅調で、利益は+21.9%でした。
財政状態では、在庫が増えました。棚卸資産(売る前の製品や、作っている途中の製品、材料)は、3月末の226億円から293億円へ約67億円増えました。増え方は約30%で、上期の売上の伸び(+20.2%)より大きいです。中身は、仕掛品が56億円から87億円、原材料が99億円から127億円です。同じころ、仕入れの代金のうち、まだ払っていないお金(支払手形・買掛金と電子記録債務)も、258億円から320億円へ約62億円増えているので、現金の出入りの上では、大部分が打ち消し合っています。理由は短信に書かれていませんが、受注が好調なので、材料や作りかけの製品を積み増している形に見えます。
キャッシュフローも見ます。上期の営業キャッシュフローは66.8億円(前年は77.4億円)で、営業利益71.5億円の約93%です。現金及び現金同等物は、3月末の244億円から231億円へ13億円減りました。使い道は、設備投資(有形固定資産の取得)が33.7億円、配当金の支払いが16.0億円、そして、中国の子会社(蘇州愛知高斯電機)の出資金を追加で取得して100%子会社にした分の41.0億円です。借入は、新しく借りたお金が21.0億円、返したお金が9.5億円で、有利子負債(借入金の合計)は、144億円から155億円に増えました。自己資本比率は、59.6%から58.6%に下がっています。
株価は、9月末ごろに9,000円前後でしたが、11月16日は7,600円で、年初来高値(9,740円)から約22%低い水準です(Yahoo!ファイナンスの1年チャート)。理由は、この資料だけでは分かりません。プリント基板の好調な利益が続かないと市場が見ている可能性はありますが、私が確認できたことではありません。
ここまでの一言:本業は、4月の予想を大きく上回りました。ただ、伸びの大半は7〜9月とプリント基板で、在庫も増えています。次は、株主へのお返しを見ます。
配当の10年
1株配当は、2018年3月期の85円から280円まで、約3.3倍になりました。前の年より減ったのは、2018年3月期(100円→85円)の1回だけです。2017年3月期の100円は、IR BANKで*印が付いていて、特別な配当などを含む可能性がありますが、内容は確認していません。それ以降は、据え置きか増配で、減配はありません。
今期の予想は320円で、中間配当は160円(前年は110円)、期末配当も160円の予想です。4月の時点では、年間280円(中間140円・期末140円)の予想でした。前期は、中間110円+期末170円で、年間280円です。前期の期末配当は、1月の時点では130円の予想でしたが、170円になりました。100株(約76万円)を持つと、配当は年3万2,000円(予想・税引き前)です。
利益が落ちた年の動きも見ておきます。2020年3月期は、EPSが328円から288円へ約12%下がりましたが、配当は90円で据え置きでした(このとき配当性向は27.5%から31.2%に上がりました)。2018年3月期は、EPSが551円から353円へ約36%下がり、配当は約15%の減少でした。利益が落ちた年に配当を守った実績は、10年の中で、2020年3月期の1回です。
EPSと配当性向の10年
EPSは、2017年3月期の551円から、2018年3月期に353円、2020年3月期に288円まで、3年連続で下がりました。その後、2022年3月期に586円へ大きく戻り、2026年3月期は907円です。会社予想の今期は1,064円で、前期より約17%の増加です。10年の形は、右肩上がりではなく、途中で大きく下がって戻ったV字に近い形です。
配当性向は、2018年3月期から2024年3月期まで25〜31%で、2025年3月期と2026年3月期は30.9%です。今期の予想は30.1%で、基準30〜50%の下限のところです。会社は、中期経営計画2028(2024〜2028年度)で、「連結配当性向30%以上」を目指すと書いていて、2025年3月期と2026年3月期は、その方針の範囲内(30.9%)です。つまり、利益が増えれば配当も増える形です。今期は、EPSが約17%増え、配当は約14%増えます(280円→320円)。配当性向が30%台前半と低いので、利益が落ちた年に配当を守る余地はあります。ただ、会社が示しているのは「30%以上」という方針で、配当の金額の約束ではありません。
営業キャッシュフローの10年
営業キャッシュフローは、10年すべてプラスです。ただ、ブレは大きく、2022年3月期は-0.04億円とほぼゼロでした。この年の営業利益は66.7億円あったので、利益と現金が大きく離れた年です。理由は、今回の資料では確認していません。一方で、2024年3月期は138億円、2025年3月期は112億円、2026年3月期は119億円と、直近3年は100億円を超えています。10年の合計は約668億円で、営業利益の合計(約642億円)とほぼ同じです(IR BANKの数字からの私の計算)。
この時期は、設備投資も大きく増えました。設備投資は、2024年3月期に133億円、2025年3月期に100億円、2026年3月期に84億円で、営業キャッシュフローの範囲に収まっています。今期の上期は、設備投資が33.7億円で、前年の同じ時期(57.8億円)より減りました。一方、上期の営業キャッシュフロー66.8億円は、前年より約14%減っています。在庫が63億円増え、仕入れの代金の未払いが54億円増えたので、差し引きで約9億円のマイナスです。在庫の積み増しが続くのか、受注の増加につながって売上や回収に変わっていくのかが、これからの見どころです。
魅力と懸念
- 魅力:上期の営業利益が+39.3%で、4月の予想(40億円)を大きく上回りました。通期予想は150億円に上がり、年間配当も320円(利回り4.21%)に増えました。PERは7.14倍、PBRは0.79倍で、1倍割れです。自己資本比率は9月末で58.6%、営業キャッシュフローは10年黒字で、直近3年は100億円を超えています。会社の予想は、前の期も今期も、あとから引き上げられています。配当は、利益が落ちた2020年3月期に据え置いた実績があります。
- 懸念:利益の伸びが、プリント基板(生成AI関連)に偏っています。上期のセグメント利益の約52%がプリント基板です。この需要が落ち着くと、利益も配当も影響を受けやすい形です。EPSは10年の途中で288円まで下がった時期があり、今期の予想(1,064円)は、その約3.7倍です。配当は「配当性向30%以上」の方針で、利益に連動します。在庫が3月末から約67億円増え、上期の営業キャッシュフローは前年より約14%減りました。有利子負債は、10年で92億円から144億円(9月末は約155億円)に増えています。営業利益率は8.6%で、基準の10%には届いていません(上期は9.9%)。電力機器は、小型変圧器の取替需要が一巡して、売上が減っています。
まとめ
上期の営業利益は+39%で、4月の「減益予想」から一転し、通期予想は150億円、配当は320円(利回り4.21%)になりました。10のチェックポイントでは、9つが基準を満たし、▲は有利子負債の1つでした。一方で、伸びはプリント基板と7〜9月に偏り、在庫が増えて、営業キャッシュフローは前年より減りました。順調な部分と今後の課題、どちらの影響が強いのか、私は、プリント基板の好調がどこまで続くかしだいだと思っています。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期 第3四半期決算(2027年1月末ごろ):10〜12月の営業利益が、7〜9月の45.0億円の勢いを保つか、通期予想(営業利益150億円)の修正があるか、棚卸資産(9月末293億円)と仕入れの未払い(同320億円)の動き、プリント基板のセグメント利益
- 2027年3月期の通期決算(2027年4月末ごろ):営業利益150億円・EPS1,063.82円・年間配当320円(期末160円)の達成度、営業キャッシュフロー(前期119億円)、2028年3月期の配当予想、配当方針(連結配当性向30%以上)が続くか、有利子負債(9月末約155億円)、中国子会社の100%化後の動き
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 愛知電機 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月30日)
- 愛知電機 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(2026年7月31日)
- 愛知電機 2026年3月期 決算短信〔日本基準〕(連結)(2026年4月30日)
- 愛知電機 2026年3月期 第3四半期決算短信〔日本基準〕(連結)(2026年1月29日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債・設備投資:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンス
- 電気機器の平均営業利益率・平均ROE:edinetdb.jp(EDINET有価証券報告書の集計)