どうも、マネジャーです。今日もコツコツと企業分析しています。
結論から言います。
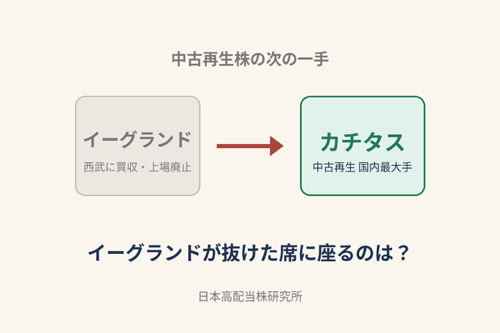
イーグランドが西武に買われて上場廃止になったいま、同じ「中古再生」の枠で次に見るなら、私はカチタスがいいと考えています。
3月に書いた記事では、イーグランドを「安定寄りの成長枠」として分割で買うと書きました。あの時点では、まさかこの数週間後に買収の話が出るとは思っていませんでした。
イーグランドに何が起きたのか
西武ホールディングス傘下の西武不動産が、イーグランドの全株式を取得するTOB(株式公開買付け)を発表しました。買付価格は1株4,858円。発表前の終値1,916円に対して、約1.5倍の上乗せという、かなり高いプレミアムでした。
公開買付期間は2026年4月1日から5月18日まで。イーグランドの経営陣も賛同を表明していて、TOBの完了後に上場廃止となりました。
西武側の狙いは、グループの資金力とブランド力を使って、イーグランドの主力である「中古住宅再生」をさらに伸ばすことだと説明されています。
ここで私が面白いと思ったのは、大手が「中古再生はこれから伸びる」と見て、上場企業をまるごと買いに来たという事実です。記事で書いた「中古・再生市場の拡大」という見立てが、買い手の側からも裏づけられた形になりました。
ただし、受け皿が一つ減った
一方で、投資する側から見ると、中古再生という枠で持てる上場企業が一つ減ったことになります。
イーグランドが抜けた席に、誰が座るのか。そう考えて探すと、一番に名前が挙がるのがカチタスでした。
カチタスはどんな会社か
カチタスは、地方都市の築古の戸建てを買い取り、リフォームして売る「中古住宅再生」の国内最大手です。旧社名は「やすらぎ」で、群馬県桐生市が本社です。
イーグランドと同じく「低価格帯の中古を再生して売る」という、シンプルで再現性の高いモデルです。違うのは規模と、地方の戸建てに強いという点です。
数字も確認しておきます。2026年3月期の通期決算は、売上高が約1,519億円(前期比17.2%増)、営業利益が約183億円(同28.5%増)でした。単体の販売件数は6,422件(前年同期比14.7%増)と報じられています。
物価高騰が、カチタスの追い風になっている
この好調の背景にあるのが、物価高騰です。
資材価格や輸入物価が上がり、さらに環境規制の強化で建設コストも増えたことで、新築住宅の販売価格が高騰しています。新築に手が届きにくくなれば、買い手は価格を抑えた中古に目を向けます。カチタス側も、中古の価格競争力が上がった結果、販売件数が伸びたと説明しています。
つまり、物価が上がるほど新築が遠くなり、1,000万円台から買える再生住宅が選ばれやすくなる、という構図です。多くの業種が物価高騰に苦しむなかで、この会社にとっては追い風になっているのが面白いところです。
もちろん、リフォームの資材費や人件費も上がるので、手放しで喜べる話ではありません。それでも利益率が上がっているのは、価格を上げても選ばれるだけの需要があるからだと見ています。
配当も、2026年3月期は年間80円(前期は56円)と大きく増えました。次の期はさらに増配の予想も出ています。
面白いのは「一度、TOBで消えている」こと
カチタスには、もう一つ見ておきたい過去があります。
2012年にアドバンテッジパートナーズのTOBで、いったん上場廃止になっているのです。その後、競売物件中心から中古住宅の買取へと軸足を移して業績が急回復し、2017年12月に再上場しました。
つまり、イーグランドと同じように「買われる側」を一度経験した会社が、いまは業界のトップに立っている、ということになります。
長期で持つなら、見ておきたい3つ
3月の記事で、不動産株は「持ち方を間違えると難しい」と書きました。カチタスも例外ではありません。
見ておきたいのは次の3つです。
1つ目は在庫の増加です。仕入れた家が売れずに溜まり始めたら、売れなくなっているサインです。
2つ目は利益率の低下です。いまは営業利益率が12%前後ですが、仕入れ価格やリフォーム費用の上昇、競争の激化で下がり始めたら、見直しの合図になります。物価高騰が追い風になっている分、そのコスト増を価格に転嫁できているかは、特に確認したいところです。
3つ目は金利です。住宅ローン金利が大きく動くと、買い手の動きが変わります。再生住宅は価格が安いぶん影響を受けにくい面はありますが、ゼロではありません。
この3つが崩れていないかを、決算のたびに確認していく。それが長期で持つときの基本だと思っています。
今日のまとめ
イーグランドは、西武という大きな後ろ盾を得て、上場企業としての役目を終えました。
でも、それは「中古再生という市場が終わった」という意味ではなく、むしろ逆で、大手が欲しがるほど魅力のある市場だったということです。
イーグランドが抜けた席には、同じ中古再生でも、一回り大きな主役がいます。それがカチタスです。
私は、イーグランドからカチタスへ、「再生」の軸足を移して考えるのがいいと思っています。
※この記事は個人の考えをまとめたものです。特定の銘柄の売買を勧めるものではありません。投資の判断はご自身でお願いします。
【参考】
- 西武不動産によるイーグランドへのTOB(日本M&Aセンター、やさしい株のはじめ方)
- カチタス 2026年3月期 決算(会社発表・各決算情報サイト)