カナレ電気(5819)の第3四半期決算(2026年1〜9月)を読みました。放送局やスタジオで使われる映像・音声用のケーブルを作っている会社で、音響ケーブルでは最大手とされています。本社は愛知県日進市で、時価総額(会社全体の株の値段)は約117億円です。
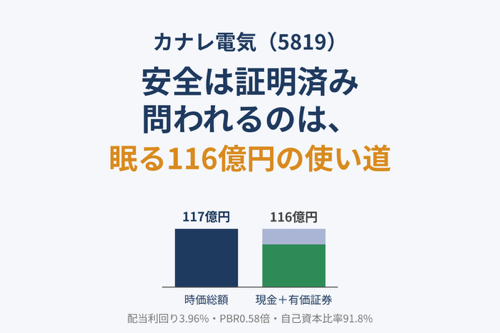
この会社でまず目に入るのは、株価と持ち物のバランスです。貸借対照表の現金及び預金86.3億円と、投資有価証券(持っている株など)30.1億円を足すと約116億円で、時価総額117億円とほぼ同じです。自己資本比率は91.8%、借入はなく、PBRは0.58倍、配当利回りは3.96%です。ただ、今年の利益は、米国の関税の還付がコストのマイナスとして入り、日本の落ち込みを埋めた形です。守りは満点、攻めは足踏み。この2つをどう読むかを、決算書から考えます。
銘柄カード
- 会社名(証券コード):カナレ電気(5819)
- 業種:非鉄金属(放送用・音響用のケーブルなどを作る電線メーカー)
- 規模:小型株(時価総額 約117億円)
- 配当利回り:3.96%(Yahoo!ファイナンスの画面表示。11月5日の終値1,665円、年間配当66円で計算)
- 年間配当:66円(2026年12月期の会社予想。中間33円+期末33円。2025年12月期は66円=中間28円+期末38円)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:愛知県日進市に本社がある、電線の中堅メーカーです。1974年設立、1991年に上場し、今は東証スタンダードで、決算は12月末です。放送局やスタジオ向けの映像・音声用ケーブルが中心で、音響ケーブルでは最大手とされ、光コネクターも育てています。連結の売上の構成は、ケーブルが35%、ハーネス(機器の中の配線をまとめた部品)が25%、パッシブ機器が16%、コネクタが13%、電子機器が7%、商品が4%です(2025年12月期、Yahoo!ファイナンスの企業情報)。海外の売上は、2026年1〜9月で54.3%でした。従業員数は連結258人(単独129人)、平均年収は808万円、平均年齢は48.8歳です。
気になる数字(冒頭チェック)

左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は3.96%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は9.67倍で、基準の15倍未満です。PBR(株価が、1株あたり純資産の何倍か)は0.58倍で、1倍を割っています。1倍を割ると「会社の財産より株価が安い」状態です。3つとも●です。株価は年初来高値の2,148円から約22%下がっていて、11月5日の終値は1,665円でした。直近では、年初来安値の1,641円をつけています。
次に、10年の推移です。10のうち5つが基準を満たし、5つが▲でした。●は、営業利益率、自己資本比率、営業キャッシュフロー、配当性向、有利子負債です。財務の堅さと、本業で現金が入ってくる力は、ほぼ満点です。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は2025年12月期で90.4%、10年とも85%を超えていて、9月末は91.8%です。40%以上あれば安心、60%以上なら理想とされる中で、かなり高い水準です。本業で実際に入ってきた現金(営業キャッシュフロー)は10年すべてプラスで、2025年12月期の17.6億円は10年で最高でした。営業利益率(売上のうち、本業の儲けの割合)は、10年で16.9%から12.1%に下がりましたが、2020年12月期の9.5%を除いて10%を超えています。配当性向(利益のうち、配当に回す割合)は37.6%で、30〜50%が健全とされる範囲に入っています。有利子負債(利息を払って借りているお金)は、貸借対照表に借入金の項目がありません。
▲は5つです。売上高は10年で約1.2倍(107億円→131億円)ですが、2020年12月期に15%減るなど、前年割れが3回ありました。EPS(1株あたりの利益)は、2016年12月期の187円に対して2025年12月期は176円で、10年でほぼ横ばいです(約6%減)。ROE(株主から預かったお金で、どれだけ儲けたか)は、2016年12月期の10.6%から下がり、2017年12月期以降は10%に届かず、2025年12月期は6.3%です。純資産は10年で119億円から190億円へ約1.6倍になったのに、純利益は12.6億円から12.0億円とほぼ同じなので、自己資本が厚くなったぶん、利益が追いついていない形です(私の見方)。1株あたり配当金は10年で47円から66円に増えましたが、2020年12月期と2024年12月期に減配があったので▲にしました。現金等(手元の現金)は、2024年12月期の98.9億円から2025年12月期は76.1億円へ、1年で約23億円減っています。ここでいう現金等はIR BANKの値(現金及び現金同等物)で、貸借対照表の「現金及び預金」とは範囲が違います。2025年12月末の現金及び預金は92.7億円でした。
今期の第3四半期(1〜9月累計)は、売上が97.96億円(前年同期比0.0%)、営業利益(本業の儲け)が13.11億円(−3.1%)、純利益が9.69億円(−1.1%)で、ほぼ横ばいから小幅な減益でした。通期予想は据え置きで、売上132億円、営業利益14.8億円、純利益11.8億円(EPS172.68円)です。
今年の利益の中身

9か月の営業利益は前年から0.4億円ほど減っただけですが、中身は大きく入れ替わっています。日本のセグメント利益(国内の事業の儲け)は10.8億円から8.8億円へ、約2.0億円減りました。放送市場で、前年に計上したNHK案件の減少分を補えなかった、と会社は説明しています。一方、米国は0.28億円から2.39億円へ、約2.1億円増えました。会社は、関税の還付に伴う輸入コストの減少や、売上総利益率の改善などが理由だとしています。7月30日のお知らせでは、米国子会社の関税の還付を、第2四半期のコストのマイナスとして計上したと書かれています。日本の減少と米国の増加が、ほぼ打ち消し合った形です。
還付の金額は、短信に書かれていません。米国の増益2.1億円をすべて還付とみなした場合の、上の側の見方ですが、それを引くと9か月の営業利益は約11.0億円で、前年の13.5億円から約19%減る計算です(私の概算)。実際は、米国の増収(売上+19.3%)の効果も入っているので、還付分はもう少し小さいはずです。関税の還付が入っても、売上総利益率は9か月で43.3%から42.9%に下がっています(私の計算)。
売上も、日本が弱くなっています。日本の売上は46.4億円(−5.9%)、中国は8.6億円(−15.7%)で、米国15.4億円(+19.3%)、韓国8.8億円(+11.8%)、シンガポール4.7億円(+13.8%)が補っています。海外売上の比率は54.3%(前年51.7%)に上がりました。中国は、経済の減速で需要が落ち込み、現地メーカーとの競争もある、と説明されています。
7〜9月だけを取り出すと、少し失速しています。売上は約31.6億円で前年同期より5.7%減り、営業利益は約4.2億円で8.3%減りました(1〜9月累計から1〜6月を引いた私の計算)。1〜6月の営業利益は8.9億円で、前年とほぼ同じ(−0.4%)だったので、上期より、下期の入りが弱くなっています。
通期予想は据え置きです。9か月で営業利益13.11億円なので、予想の14.8億円に届くには、10〜12月は約1.7億円で足ります。前年の10〜12月は約2.3億円(通期15.8億円から9か月累計13.5億円を引いた、私の概算)だったので、予想はかなり控えめです。純利益の進捗は、通期予想11.8億円に対して82%です。会社は、中東情勢による原料高や為替変動を、保守的に見ている、と説明しています。
ひとつ引っかかるのは在庫です。貸借対照表の商品及び製品が、2025年12月末の28.8億円から9月末の33.7億円へ、約17%(4.9億円)増えました。6月末は29.6億円だったので、売上が減った7〜9月だけで約4.1億円増えています。短信に理由は書かれていません。韓国で、設備投資が翌年に延期される動きがあったと書かれているので、納入の延期が関係しているのかもしれません(私の推測)。
持っている現金と株、そして時価総額

貸借対照表を見ると、現金及び預金が86.3億円、投資有価証券が30.1億円で、足すと約116億円です。時価総額の117億円とほぼ同じです。さらに、現金・売掛金・在庫などを含む流動資産は140.5億円で、負債の合計17.5億円を引いても約123億円あり、時価総額を上回ります。純資産は197.5億円で、時価総額はその約6割です(PBR0.58倍)。今の株価は、事業そのものにほとんど値段をつけていない水準に近い、と私は見ています。これは安全の証拠であり、同時に、資本が眠っている証拠でもあります。純資産は10年で約1.6倍になったのに利益は増えておらず、受取利息は9か月で0.71億円にとどまります。
ただし、在庫(33.7億円)や売掛金は、そのまま現金になるとは限りません。投資有価証券も、何の株かは短信に書かれていないので、有価証券報告書で確認したい点です。
現金は何に変わったのか

2025年12月末から9月末までに、現金及び預金は92.7億円から86.3億円へ、6.4億円減りました。四半期の短信にはキャッシュフロー計算書がないので、貸借対照表の増減から行き先を追いました(私の概算)。
配当の支払いは約4.9億円です(利益剰余金の増減から逆算)。納税も、未払法人税等が3.0億円から1.3億円に減っているので、その分の現金が出ています。残りは、在庫の増加(+4.9億円)と、投資有価証券の増加(+5.8億円)に回りました。その他有価証券評価差額金の増加は、税引き後で0.6億円にとどまるので、投資有価証券が増えた分の大半は、値上がりではなく買い増しだと見ています(私の概算)。短信は、長期性預金も増えたと書いています。つまり、現金が減ったのは、設備や借金返済に使ったからではなく、在庫と、有価証券や預金への置き場所の変更に回ったからです。有形固定資産は、減価償却で逆に1.0億円減っています。
2025年12月期は、投資キャッシュフローがマイナス36.1億円と大きく、現金等が98.9億円から76.1億円に減りました。この年の中身は今回の資料では確認していませんが、2026年の動きを見ると、現金を有価証券や預金に移す流れが続いているように見えます(私の見方)。
ここまでの一言:財務は鉄壁で、現金と株を足すと時価総額と同じ水準です。ただ、今年の利益は米国の追い風が日本の落ち込みを埋めた形で、在庫も増えています。次は、配当を見ます。
配当の10年

配当は10年で47円から66円に増えました。ただ、毎年増えてきたわけではありません。前の年と比べた9回のうち、増配が5回、据え置きが2回、減配が2回です。
1回目の減配は2020年12月期で、48円から28円に下がりました。この28円には、創立50周年の記念配当5円が入っています(2021年1月のお知らせ)。コロナ禍で、EPSは約8%減(110円→101円)でしたが、配当はそれ以上に下げています。理由は、お知らせには書かれていませんでした。
2回目は2024年12月期で、62円から57円です。2023年12月期は、期初の予想が合計40円だったところ、業績が予想を大きく上回ったので、7月に51円へ、翌年1月に期末39円まで引き上げて、合計62円になりました。2024年1月26日のお知らせでは、期末配当の増額を「業績連動による利益還元」としていて、特別配当や記念配当という区分は書かれていません。つまり、62円は特別配当ではなく、普通の配当を厚くした金額です。そのため、翌年の57円が減配に見えました。57円は、期初予想の56円を1円上回っています。
配当を払う体力は十分です。年間66円の配当は、総額で約4.5億円(私の概算)で、2025年12月期の営業キャッシュフロー17.6億円の約4分の1です。
2026年12月期の予想は66円(中間33円+期末33円)で、2025年12月期と同額です。中間配当は33円に決まりました(前年は28円)。期末は33円の予想で、前年の期末38円より低い設定ですが、年間では同額です。ただ、会社予想の純利益は9か月で82%進んでいるので、期末が上積みされるかどうかは、10〜12月の利益次第です。
EPSと配当性向の10年

EPSは10年で187.19円から175.74円へ、約6%減りました。最も高かったのは2016年12月期の187円で、最も低かったのは2020年12月期の100.67円です。2023年12月期に175円まで戻り、2025年12月期は175.74円です。純利益は12.6億円から12.0億円で、ほぼ同じです。
営業利益と経常利益(本業以外の収入も含めた儲け)の差も見ておきました。2025年12月期は営業利益15.8億円、経常利益16.8億円で、経常が1.0億円上回ります。受取利息などの、本業以外の収入です。今期の9か月でも、受取利息が0.71億円(前年0.50億円)に増えています。
配当性向は、10年で25〜44%の間で動きました。最高は2019年12月期の43.8%で、30%を下回った年が5回(2016・2017・2020・2021・2022年12月期)あります。2025年12月期は37.6%で、今期の会社予想は約38%(66円÷172.68円)です。30〜50%が健全とされているので、範囲内です。利益が落ちた年に配当性向が上がる会社が理想ですが、カナレ電気は、年によって違いました。2020年12月期は、利益が約8%減ったのに配当を約4割下げ、配当性向は43.8%から27.8%に下がりました。2024年12月期は、利益が13%減ったのに配当は8%の減にとどめ、配当性向は35.5%から37.3%に上がりました。配当の決め方に一定のルールがあるのかは、今回の資料では分かりませんでした。
営業キャッシュフローの10年

営業キャッシュフローは、本業で実際に入ってきた現金です。10年すべてプラスで、2025年12月期は17.6億円と、10年で最高でした。前の年より減った年は4回(2017年・2018年・2021年・2023年の各12月期)あります。2021年12月期は5.2億円まで落ちましたが、プラスは保っています。営業キャッシュフローマージン(売上のうち、現金で入ってきた割合)は13.4%で、営業利益率の12.1%より高く、帳簿の利益より現金のほうが多く入っています。
ただ、現金等は増えていません。2025年12月期は、営業キャッシュフローが17.6億円入ったのに、投資キャッシュフローがマイナス36.1億円と大きく、現金等が22.8億円減りました。2022年12月期にも、設備投資が11.6億円あり、投資キャッシュフローがマイナス9.1億円でした。「現金は何に変わったのか」で見たように、2026年に入ってからも、現金を投資有価証券などに移す動きが続いています。今期のキャッシュフロー計算書は、四半期では作られていないので、通期の決算を待つ必要があります。
魅力と懸念
- 魅力:財務が非常に堅く(自己資本比率91.8%、借入なし)、営業キャッシュフローは10年プラスです。現金及び預金86.3億円と投資有価証券30.1億円の合計約116億円が、時価総額117億円とほぼ同じで、流動資産から負債を引いても約123億円あります。PER9.67倍、PBR0.58倍、配当利回り3.96%と、株価は割安な水準です。配当性向は38%前後で、年間66円を払う体力は十分です。9か月の純利益は前年比−1.1%と小幅で、通期予想は、10〜12月の営業利益が約1.7億円(前年は約2.3億円)あれば届く、控えめな内容です。
- 懸念:稼ぐ力が10年で伸びていないことです。EPSは187円(2016年12月期)から176円(2025年12月期)で、ROEは6%台です。今年の利益は、米国の関税の還付が、日本の落ち込み(日本のセグメント利益−18.2%)を埋めた形で、還付の影響を最大限に見ると、営業利益は約19%減の計算です(私の概算)。7〜9月は売上−5.7%、営業利益−8.3%と、上期より弱くなりました。在庫が17%増えている点(理由は未確認)や、配当が2020年12月期と2024年12月期に減っていて、決め方が読みにくい点も気になります。株価が事業をほとんど値付けしていない水準なのは、この停滞を市場が織り込んでいるからかもしれません(私の見方)。
まとめ
財務はとても健全です。自己資本比率は91.8%、借入はなく、営業キャッシュフローは10年プラスで、現金と持っている株を足すと、時価総額と同じ水準です。それなのに株価が安いのは、稼ぐ力が10年で伸びていないからだと思います。EPSは10年でほぼ横ばい、ROEは6%台で、今年の利益も、米国の関税の還付に支えられた面があります。一方で、PER9.67倍、PBR0.58倍、配当利回り3.96%と、売られすぎにも見える水準で、通期予想は控えめです。守りは満点、攻めは足踏み。安全は、もう十分に分かりました。勝負の分かれ目は、眠っている116億円を、配当の増額や自社株買い、成長のための投資といった「もう一歩」に回せるかどうかだと思います。順調な部分と今後の課題、どちらの影響が強いのか。私は、今の株価は課題のほうを強く見ていて、守りの強さは評価しきれていない水準だと思います。みなさんはどう読みますか?
次の決算のメモ
- 2026年12月期の本決算(2027年1月下旬ごろ):通期予想(売上132億円・営業利益14.8億円・EPS172.68円)の達成度、10〜12月の営業利益(予想から逆算すると約1.7億円、前年は約2.3億円)、日本の放送向け(NHK案件の反動)と米国の関税の還付の扱い、期末配当(予想33円、前年は38円)と2027年12月期の配当予想、配当や自社株買いの方針に変化があるか、営業キャッシュフローと現金等(2025年12月期は17.6億円・76.1億円)、投資有価証券(9月末30.1億円)と在庫(商品及び製品、9月末33.7億円)の残高
- 決算補足説明資料(2026年10月29日、今回は未確認):在庫が増えた理由、関税の還付の金額、日本の受注の状況
- 有価証券報告書(2027年3月ごろ):投資有価証券の銘柄、長期性預金の金額、配当の考え方
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- カナレ電気 2026年12月期 第3四半期決算短信〔日本基準〕(連結)(2026年10月29日)
- カナレ電気 2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年7月30日)
- カナレ電気 第2四半期業績予想値と実績値の差異に関するお知らせ(2026年7月30日)
- カナレ電気 業績予想値と決算値との差異及び剰余金の配当(期末配当)に関するお知らせ(2024年1月26日)
- カナレ電気 剰余金の配当(期末配当)に関するお知らせ(2021年1月)
- カナレ電気 2023年12月期 第1四半期決算短信(2023年4月27日)、第2四半期の業績予想修正・増配に関するお知らせ(2023年7月28日)、2024年12月期 第1四半期決算短信(2024年4月)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・ROE・有利子負債・企業情報:Yahoo!ファイナンス