正興電機製作所(6653)の第3四半期決算(2026年1〜9月)を読みました。福岡市の電気機器メーカーで、電力会社向けの変電所の制御システムや配電機器、公共向けの水処理施設などの監視制御システム、データセンターや蓄電所向けの電気設備が事業の柱です。時価総額(会社全体の株の値段)は、Yahoo!ファイナンスの表示で約233億円です。
1〜9月の営業利益(本業の儲け)は22.4億円で、前年同期より24.8%増えました。7月24日には、通期の純利益の予想を23億円から25億円に引き上げ、年間配当も、55円の予想から60円に増やしています。一方で、利益の伸びは公共向けの事業に偏っていて、受注の伸びは上期より小さくなりました。営業キャッシュフロー(本業で実際に入ってきた現金)は、10年で3回赤字ですが、10年の合計で見ると、純利益とほぼ同じです。順調な部分と、これから見る部分を、順に整理します。
銘柄カード
- 会社名(証券コード):正興電機製作所(6653)
- 業種:電気機器(電力会社向けの受変電設備・制御システム、公共向けの監視制御システム、データセンター・蓄電所向けの電気設備。九州電力、日立と関係が深い)
- 規模:小型株(時価総額 約233億円。11月17日12:42の株価1,674円、発行済株式数1,390万株)
- 配当利回り:3.58%(11月17日12:42の株価1,674円、年間配当60円で計算)
- 年間配当:60円(2026年12月期の会社予想。中間30円+期末30円。2025年12月期は50円)
- 株価:1,674円(11月17日12:42)。2026年の年初来高値は2,855円、安値は1,500円
- PER・PBR:9.07倍・1.17倍(Yahoo!ファイナンスの表示)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:1930年設立、1990年に上場し、今は東証プライムと福岡証券取引所に上場しています。決算は12月末です。連結の売上は、環境エネルギー部門が約41%、電力部門が約26%、サービス部門が約20%、その他が約8%、情報部門が約5%です(2025年12月期、私の計算)。従業員数は連結964人、平均年齢42.3歳、平均年収は691万円です(Yahoo!ファイナンスの企業情報)。社長は添田英俊氏です(決算短信の代表者欄)。
気になる数字(冒頭チェック)

上が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は3.58%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は9.07倍で、基準の15倍未満です。PBR(株価が、1株あたり純資産の何倍か)は1.17倍で、1倍を割っていないので▲にしました。ただ、PERの9倍台は、今期の予想利益(EPS184.73円)が出る前提の数字です。
次に、10年の推移です。10のうち、9つが●、1つが▲でした。売上高は、10年で199億円から314億円へ約1.6倍になりました。減ったのは2020年12月期(245→234億円)の1回だけで、今期の会社予想は360億円です。EPS(1株あたり利益)は、2016年12月期の59円から2019年12月期の58円まで足踏みして、そこから上向き、151円になりました。ずっと右肩上がりというより、足踏みのあとに上がった形ですが、今の向きは上なので●にしました。営業利益率(売上のうち、本業の儲けが占める割合)は8.3%で、基準の10%には届いていません。ただ、10年前の4.3%(2019年12月期は3.7%)から倍近くになり、1〜9月は9.2%まで来ているので、向きを見て●にしました。業種平均との比較は、今回は確認していません。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は52.1%で、10年で40%から上がり、9月末は56.6%です。現金等(手元の現金など)は、15.6億円から32.5億円に増えました。1株配当は、15円から50円へ、減配がありません。配当性向(利益のうち、配当に回す割合)は33.2%で、基準の30〜50%の中です。ROE(株主から預かったお金で、どれだけ儲けたか)は11.3%で、基準の10%を超えました。ただ、10年で超えたのは2020年12月期と今回の2回だけで、今期の予想は12.9%です。有利子負債(利息を払って借りているお金)は、2022年12月期の52.6億円をピークに、9.8億円まで減りました。
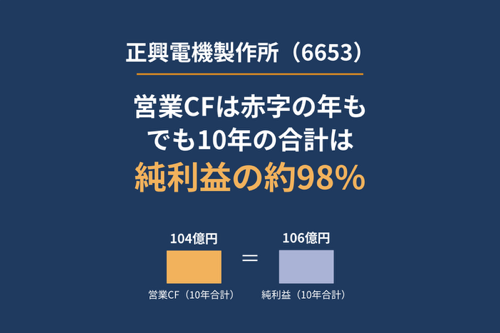
▲は、営業キャッシュフローの1つです。10年のうち3回(2017年・2020年・2022年12月期)、赤字でした。「毎期黒字」の基準は満たしません。ただ、10年の合計は104億円で、純利益の合計(106億円)の約98%あります。単年のブレは大きいものの、10年で見ると、利益はほぼ現金になっています。くわしくは、あとの「営業キャッシュフローの10年」で見ます。
第3四半期を読む(上期に上がった予想のあと、7〜9月は勢いが落ち着いた)
1〜9月の売上は244.6億円(前年同期比+17.6%)、営業利益は22.4億円(+24.8%)、経常利益は25.7億円(+20.4%)、純利益は18.7億円(+36.1%)でした。営業利益率は8.6%から9.2%に上がっています。理由は、環境エネルギー部門の公共分野で、工事が順調に進み、利益率が改善したことです。1株あたり純利益は、101.47円から137.88円になりました。
純利益の伸び(+36.1%)が、営業利益の伸び(+24.8%)より大きいのは、投資有価証券の売却益のせいではありません。売却益は2.5億円で、前年(3.1億円)より減っています。差が出た主な理由は、税金の負担です。法人税等は、前年の7.7億円(税引き前利益の35.9%)から7.1億円(27.5%)に減りました(私の計算)。理由は、短信には書かれていません。通期の予想から逆算すると、税負担は約31%(経常利益36億円→純利益25億円)で、1〜9月の実績より高く置かれています。
まず、会社の予想の動きです(下の図の左)。2月12日の発表では、上期の営業利益は14.0億円の予想でしたが、実績は16.8億円で、20%上回りました。通期の営業利益は30億円のまま据え置きですが、経常利益は34億円から36億円に、純利益は23億円から25億円に引き上げています。会社は、上期までの業績を踏まえた修正だとしつつ、下期の大型案件の進み具合や、売上を計上する時期には、引き続き注意が必要だと書いています。

次に、事業ごとの利益です(先ほどの図の右)。利益を引っぱっているのは、環境エネルギー部門です。セグメント利益(事業ごとの営業利益)は10.4億円(前年同期比+160.6%)で、利益率は4.6%から10.4%に上がりました。会社全体の営業利益22.4億円のうち、約47%を占めます(前年は約22%)。サービス部門は、データセンターや蓄電所、太陽光発電所向けの設備が好調で、売上は50.7億円(+65.7%)、利益は1.6億円(+67.1%)でした。一方、電力部門は、配電機器が低調で、利益が8.4億円(-7.8%)に減りました。情報部門は、ヘルスケア分野の開発が長引いて費用が増え、0.3億円の赤字です。その他は、発電所・変電所向け工事の工期が延びて、利益が-18.5%でした。
次に、四半期の動きと、通期の予想への進み具合です。

左は、営業利益を四半期に分けた図です。1〜3月が12.8億円ととくに大きく、4〜6月は4.0億円、7〜9月は5.6億円です。前年も同じ形で、1〜3月が11.0億円、4〜6月が2.4億円でした。利益が1〜3月に集まるのは、顧客の年度末(3月)に工事の完成が集まるためかもしれませんが、短信には書かれていません。7〜9月の営業利益は5.6億円(前年比+23%)で、営業利益率は7.6%でした。1〜3月(13.4%)や、上期全体(9.8%)より低いです(四半期の数字は、累計の差し引きによる私の計算)。
右は、通期の数字に対して、3Q累計がどこまで進んだかです。営業利益は、通期予想(30億円)の74.7%まで来ています。前年は、通期の実績(26.2億円)の68.6%でした。10〜12月に必要な営業利益は7.6億円で、前年の10〜12月(8.2億円)より少なくて済む計算です。ただ、下期の大型案件の進み具合しだいなので、確かなことは言えません。
受注の勢いも見ます。受注高は、3Q累計で347.3億円(前年同期比+9.7%)です。上期の+30.0%から、伸びが縮みました。7〜9月だけだと、前年より約2割少なかった計算です(増減率からの私の逆算)。前の期は、公共分野の大口案件で受注が+30.8%と大きく伸びたので、その反動かもしれませんが、短信には書かれていません。通期の受注計画(430億円)に対しては、3Q累計で80.8%です。
財政状態では、売掛金などの回収が進みました。受取手形、売掛金及び契約資産は、2025年12月末の149.4億円から98.1億円に減り、現金及び預金は32.6億円から55.2億円に増えました。有形固定資産は、ひびきの研究開発センターの建設で18.5億円増えています。自己資本比率は、56.6%です。借入金は、短期2.3億円と長期1.5億円で、合計3.8億円です。上期末(6月末)の現金及び現金同等物83.7億円と比べると、9月末の現金及び預金は約28億円少ないですが、理由は短信に書かれていません(2つは定義が少し違います)。
株価は、11月17日12:42の1,674円で、2026年の年初来高値(2,855円)から約41%低い水準です(Yahoo!ファイナンスの1年チャート)。上方修正と増配が続いたのに下がっていますが、理由は、この資料だけでは分かりません。
ここまでの一言:本業は、2月の予想を上回って進んでいます。ただ、伸びの大半は公共向けの事業に偏っていて、受注の伸びは縮みました。次は、株主へのお返しを見ます。
配当の10年

1株配当は、2016年12月期の15円から50円まで、約3.3倍になりました。減配はなく、据え置きは2022年12月期(30円→30円)の1回だけです。2017年12月期は、EPSが59円から54円に下がりましたが、配当は15円から16円に増えました。2018年12月期も、EPSがほぼ横ばい(53.86円→53.71円)のなかで、18円に増えています。利益が伸びない年にも、配当を増やした実績があります。
今期の予想は60円で、中間配当は30円(前年は25円)、期末配当も30円の予想です。2月の時点では年55円(27.5円+27.5円)の予想でしたが、7月24日に、それぞれ2.5円増やしました。会社は、継続的な安定配当を基本にしつつ、業績に応じた成果を、すばやく株主に還元することを基本方針としています。100株(約16.7万円)を持つと、配当は年6,000円(予想・税引き前)です。
EPSと配当性向の10年

EPSは、2016年12月期の59円から、2019年12月期の58円まで足踏みしました。2020年12月期に86円へ大きく上がり、そこから2025年12月期の151円まで、毎年増えています。会社予想の今期は185円で、前期より約23%の増加です。
配当性向は、10年で25〜35%に収まっています。30%を下回ったのは、2016年(25.3%)、2017年(29.7%)、2020年(29.1%)の3回です。今期の予想は32.5%で、基準30〜50%の下限に近いところです。今期は、EPSが約23%増え、配当は20%増える(50円→60円)ので、配当性向はほぼ変わりません。会社が、配当性向の目標を数字で決めているかどうかは、今回の資料では確認できませんでした。配当性向が30%台前半と低いので、利益が落ちた年に配当を守る余地はあります。ただ、これは約束ではありません。
営業キャッシュフローの10年

営業キャッシュフローは、10年のうち3回マイナスでした(2017年12月期 -5.9億円、2020年12月期 -6.4億円、2022年12月期 -0.8億円)。直近3年はプラスで、2025年12月期は38.1億円、2026年の上期(1〜6月)は72.0億円です。10年の合計は約104億円で、当期純利益の合計(約106億円)の98%です(IR BANKの数字からの私の計算)。営業キャッシュフローは、税金などを払ったあとの現金なので、税引き後の当期純利益と比べました。
ブレる理由は、売掛金などの動きで説明できそうです。2026年上期の営業キャッシュフロー72.0億円は、主に売上債権(売掛金など)が60.5億円減って、入金があったためです(決算短信)。前年も、上期は58.8億円でしたが、通期は38.1億円なので、下期は約-20.8億円になった計算です(私の計算)。2025年12月期の通期は、売上債権が12.2億円増えた一方で、仕入債務が14.9億円、契約負債(先にもらった代金)が11.5億円増えて、黒字になりました。つまり、上期に入金が集まり、下期に出ていく形で、工事の入金のタイミングでブレる会社に見えます。ただ、赤字だった3回の年が、同じ理由かどうかは、今回の資料では確認していません(有価証券報告書のキャッシュフロー計算書を見る必要があります)。
気をつけたいのは、年末の売掛金等が大きいことです。2025年12月末の受取手形、売掛金及び契約資産は149.4億円で、年間売上(313.8億円)の約48%でした。回収が遅れる年は、営業キャッシュフローが赤字に振れやすい形です。
設備投資は、営業キャッシュフローの範囲に収まっています。2025年12月期の有形固定資産の取得は16.4億円(営業キャッシュフロー38.1億円)、2026年の上期は19.1億円(同72.0億円)です。ひびきの研究開発センターの建設が進んでいます。
魅力と懸念
- 魅力:1〜9月の営業利益が+24.8%で、2月の予想を上回って進んでいます。通期の純利益予想は25億円に上がり、年間配当は60円(利回り3.58%)に増えました。PERは9.07倍です。自己資本比率は9月末で56.6%、有利子負債は9.8億円(9月末の借入金は3.8億円)まで減りました。配当は、10年で減配がなく、EPSが伸びなかった年にも増えています。営業キャッシュフローは、赤字の年があっても、10年の合計では純利益の約98%です。
- 懸念:利益が、環境エネルギー部門に偏っています(1〜9月の営業利益の約47%、前年は約22%)。受注の伸びは、上期の+30.0%から+9.7%に縮み、7〜9月は約2割減でした(私の逆算)。情報部門は赤字、電力部門は減益です。営業キャッシュフローは、10年で3回赤字で、年末の売掛金等は、年間売上の約半分あります。営業利益率は8.3%で、基準の10%には届かず、PBRは1.17倍で、1倍を割っていません。通期の営業利益予想は据え置きで、会社自身が、下期の大型案件の進み具合に注意が必要だと書いています。株価は、年初来高値から約41%下がっていて、理由は分かりません。
まとめ
1〜9月の営業利益は+24.8%で、通期の純利益予想と、年間配当(60円、利回り3.58%)が引き上げられました。10のチェックポイントでは、9つが基準を満たし、▲は営業キャッシュフローの1つでした。営業キャッシュフローは、10年のうち3回赤字ですが、10年の合計では純利益の約98%で、私は、工事会社らしい入金のタイミングのブレの範囲だと読んでいます。一方で、利益は公共向けの事業に偏り、受注の伸びは縮みました。順調な部分と今後の課題、どちらの影響が強いのか、私は、公共向けの利益と受注が、来年も続くかしだいだと思っています。みなさんはどう読みますか?
次の決算のメモ
- 2026年12月期の通期決算(2027年2月ごろ):営業利益30億円・純利益25億円・EPS184.73円・年間配当60円の達成度、10〜12月の営業利益(必要額は7.6億円)、受注高(通期計画430億円に対して、3Q累計347億円)、営業キャッシュフロー(前期38.1億円)と、12月末の売掛金等(前期149億円)、2027年12月期の配当予想、環境エネルギー部門の利益率(1〜9月は10.4%)
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 正興電機製作所 2026年12月期 第3四半期決算短信〔日本基準〕(連結)(2026年10月30日)
- 正興電機製作所 2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年7月24日)
- 正興電機製作所「第2四半期連結業績予想値と実績値との差異、通期連結業績予想の修正、剰余金の配当(中間配当)並びに期末配当予想の修正に関するお知らせ」(2026年7月24日)
- 正興電機製作所 2026年12月期 第1四半期決算短信〔日本基準〕(連結)(2026年4月22日)
- 正興電機製作所 2025年12月期 決算短信〔日本基準〕(連結)(2026年2月12日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンス