2026年10月5日、クリエイトSDホールディングス(3148)が2027年5月期の第1四半期決算を発表しました。
売上は伸びたのに、利益は減りました。中身を読むと、この会社の強みと、これからの課題の両方が見えてきます。
まず数字:売上は伸びて、利益は減った
2026年6月〜8月の3か月間の結果です。
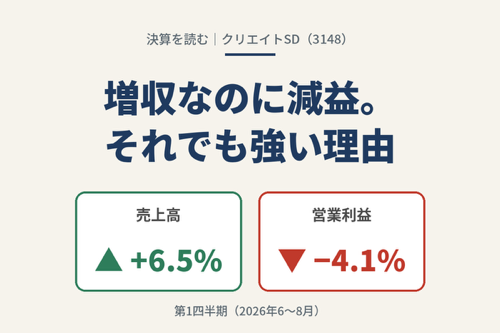
売上高は1,295億円で、前年同期より6.5%増えました。一方、営業利益は54億円で4.1%減、純利益は37億円で5.2%減でした。
利益が減った理由は、人件費の増加
決算書で目立つのは人件費です。
給料及び手当は、前年同期の102億円から114億円へ、約11.5%増えました。売上の伸び(6.5%)を大きく上回っています。
粗利率も25.2%から25.0%へ、わずかに下がりました。食料品が売上の約4割を占める「毎日低価格」のモデルは、1つ1つの利益が薄いビジネスです。そこへ人件費の増加が重なると、利益がそのまま削られます。
売上が伸びても、人件費がそれ以上に増えると利益は減る。今回はそれが数字に出ました。
それでも強い3つの理由
弱い会社かというと、私はそう思いません。強みは3つあります。
1つ目は、地域を絞って密に出店していることです。売上の約6割が神奈川県で、東京・静岡・千葉を合わせると9割を超えます。狭い地域に集中するほど、物流も人の配置も効率が上がります。
2つ目は、薬と食品で「毎日来る理由」を作っていることです。ドラッグストア815店のうち444店に調剤薬局が併設されていて、調剤部門は前年より14%伸びました。薬で信頼を得て、食品で来店回数を増やす。この組み合わせが売上を支えています。
3つ目は、財務がとても厚いことです。自己資本比率は62%で、借入もほとんどありません。だから出店やM&Aを自分のお金で進められます。今回も長野県の食品スーパー「やおふく」(4店舗)を子会社化しました。
高配当というより、増配しながら成長する会社
今期の配当予想は年96円で、前期の93円から増える見込みです。
ただ、予想の1株利益は約263円なので、配当性向は約36%です。利益の3分の1ほどを配当に回し、残りを出店やM&Aに使っています。「高配当で守る株」というより、「増配しながら成長する株」です。
利回りは株価で変わります。気になる方は、最新の株価で計算してみてください。
次の決算で見るポイント
会社は通期の営業利益予想(約253億円、前期比+5.5%)を変えていません。第1四半期の進捗は約21%なので、ここから取り戻せるかが焦点です。
見るのは次の3点です。
- 人件費の増加が落ち着くか
- 調剤の伸びが、物販の薄い利益を支え続けるか
- やおふくなどの買収が、利益に貢献するか
半年後の決算で、この記事の内容を確認します。
まとめ
増収減益でも、この会社の強みは変わっていない。
地域集中・薬と食品の組み合わせ・無借金という強みがあります。あとは、人件費が増えても利益を出せるかどうか。そこを次の決算で確認します。
※本記事は決算短信(2026年10月5日発表)をもとにした個人の考察であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身でお願いします。