最近、「保険は解約してNISAをやるのがマスト」という投稿をよく見かけます。
読んでいて、正しいところもあるなと思う一方で、少し引っかかるところもありました。今日はその引っかかりを、ゆっくり言葉にしてみます。
入ったときは、未来が分からないから大きめに入る
就職したとき、結婚したとき、子どもが生まれたとき。多くの人が、そのタイミングで生命保険に入ります。
入るときは、この先どうなるか分かりません。だから安全側に、大きめの保障で入るのは自然なことです。
ただ、何年か経つと状況が見えてきます。子どもの人数、住宅ローン、貯蓄の増え方。本当に必要な保障の大きさが分かってくるわけです。
分かった時点で入り直す。たとえば、一生涯の終身保険から、必要額が年々減っていく収入保障保険に切り替える。これは筋が通っています。
ただし、年齢が上がると保険料は上がりますし、健康状態によっては新しく入れないこともあります。入り直すときは、新しい保険が決まってから古い方をやめる順番です。
当時の最適解と、今の最適解は違う
「保険は無駄だった」という空気には、私は少し違和感があります。
親世代が「保険に入っておきなさい」と言ったのは、間違いではありませんでした。金利が高かった時代は、貯蓄型の保険に預けているだけでお金が増えましたし、少額から長期で積み立てられる投資の手段も、ほとんどありませんでした。
手元にある最良の道具が、保険だったのです。
もうひとつ、私自身がそうでしたが、当時は遺族年金も、高額療養費制度も、奨学金のことも、ほとんど知りませんでした。万一のときに公的な備えがどこまであるのかを知らなければ、「全部を自分で備えなきゃ」と思うのは当然です。知らなかったから大きめに入った。それは、持っていた情報の中での、精一杯の判断でした。
オルカンとNISAは、今の最適解です。でも当時は存在しませんでした。今の正解で昔の選択を裁くのは、フェアではないと思います。時代や状況が変わったら、選び直せばいい。それだけの話です。
見落とされがちな「強制力」
NISAの話になると、どうしても利回りや含み益の話が中心になります。でも、同じくらい大事なのに見落とされがちなものがあります。
それは「強制力」です。
利回りがどれだけ良くても、積み立てていなければ元も子もありません。
保険は、毎月勝手に引き落とされます。昔の人がお金を貯められていたのは、商品が優れていたからだけではなく、この強制力のおかげでもありました。
身近な例で言えば、源泉徴収です。給料から税金が先に引かれているから、私たちは納め忘れません。意志の力は使っていません。仕組みが先に済ませてくれているだけです。
強制する力というのは、本当に偉大です。
だから、順番が大事
「保険を解約して、返戻金でNISAを始めよう」という流れを、私はおすすめしません。
保険を解約すると、商品だけでなく、この強制力も一緒に手放すことになるからです。
私なら、順番はこうします。
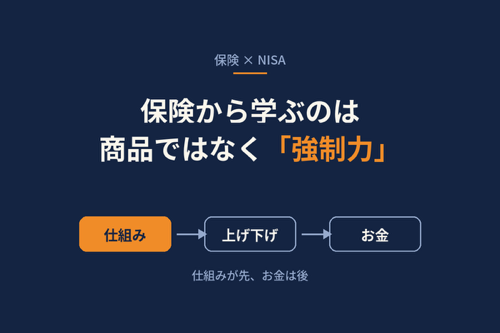
まず、NISAで毎月の積立設定をして、源泉徴収のような仕組みを先に作る。そしてオルカンのような分散した商品で、相場の上げ下げを少額のうちに経験しておく。下がったときに慌てない自分を、先に作っておくわけです。
そのうえで、解約すると決めた保険の返戻金を入れる。
大きなお金を先に入れてしまうと、最初に相場が下がったときに怖くなって、手放してしまいかねません。強制力で「続ける力」を作り、上げ下げの経験で「持ち続ける力」を作る。二段構えです。
そして、ここがもうひとつの大事なところです。返戻金が手元に入ると、ホッとしてそのまま口座に置いておきたくなります。「いまは高値圏だから、もう少し待ってから」と思うのも、よくある流れです。
でも、そこで止まってしまうのは、機会損失になりかねません。いつが底で、いつが天井かは、誰にも分かりません。「もう少し待つ」を続けているうちに、結局入れないまま時間だけが過ぎていく。待つことは、安全そうに見えて、実は何も選んでいないのと同じです。
準備を先にしておく理由は、まさにここにあります。上げ下げに慣れていれば、高値圏でも迷いすぎずに入れられます。返戻金が入ったら、ホッとして置いておかない。準備が整っているから、入れる。この流れまでが一続きです。
保険を残すかどうかは、別の話
ひとつだけ付け加えます。
保険を解約するかどうかは、投資の準備ができたかどうかとは別に、保障が今の自分に必要かどうかで決める話です。返戻金をいつ入れるかは、解約を決めたあとの話にすぎません。
この二つを混ぜてしまうのが、「解約してNISA」という言い方の危ういところだと思っています。
まとめ
保険から学ぶべきは、商品ではなく強制力です。
乗り換えは、仕組みが先、お金は後。そして、お金が入ったら置いておかない。
(この記事は個人の考えをまとめたもので、特定の商品の購入や解約をすすめるものではありません。保険の見直しや投資の判断は、ご自身の状況に合わせて行ってください。)