10月23日に中間決算が出たので、ヒガシホールディングスを読んでみました。物流の中でもオフィス移転や倉庫が中心の会社で、大型株のようにETFや投資信託に入っているわけでもないので、自分から探しに行かないと出会えません。めんどくさくて誰も探しに行かない銘柄を探す、というこのブログの立ち位置にぴったりの会社です。
銘柄カード
- 会社名(証券コード):ヒガシホールディングス(9029)
- 業種:陸運業
- 規模:小型株(時価総額 約244億円)
- 配当利回り:3.4%(10月26日時点の株価1,836円)
- 年間配当:62円(2027年3月期の会社予想)
- ラベル:高配当(3%以上)
- 何の会社?:大阪の物流会社です。オフィスの移転・引越し、大手EC向けの倉庫(3PL)、ITの設置作業などが柱で、日本生命グループや関西電力グループが大きな取引先です。2025年4月に持株会社体制になり、ヒガシトゥエンティワンから今の社名に変わりました。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、配当利回り3.4%とPER 8.9倍が基準を満たしています。PBRは約1.4倍で、1倍割れには届いていません。
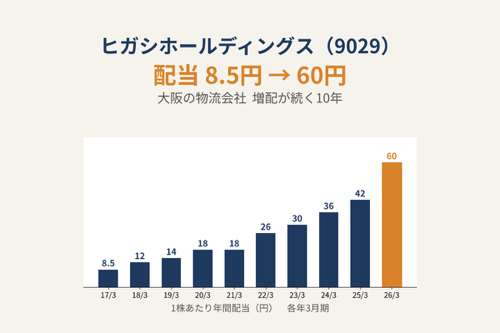
推移を見る項目では、売上高は194億円から580億円へ、EPSは38円から199円へ、配当は8.5円から60円へ、どれも右肩上がりです。現金等も91.4億円まで増え、配当性向は30%台で安定しています。
▲は3つあります。営業利益率は3.5%から7.0%へ上がってきたものの、基準の10%にはまだ届きません。物流は利益率が低めになりやすい業種です。自己資本比率は56.4%から44.0%へ下がり、40%の線に近づきました。営業キャッシュフローは10年プラスですが、2021年・2023年・2025年は前の年より減っていて、きれいな右肩上がりではありません。
ここまでの一言:利益と配当はきれいに伸びていて、気になるのは財務の使い方です。借入を使って倉庫を増やしてきた会社なので、成長の速さと自己資本比率の低下が表裏一体になっています。
配当の10年

配当は8.5円から60円まで、前の年との比較9回のうち8回が増配で、1回が据え置きでした。EPSが下がった2021年3月期(コロナ禍で売上も減少)も18円を据え置き、減配はありません。特別配当・記念配当は確認できた範囲で見当たらず、普通配当だけなので、特別配当の翌年に減配に見える年もありません。
2026年3月期の60円は、期初の予想が46円、10月の修正で50円、最終的に60円と、利益が想定を上回るたびに積み上がった結果です。次の期の予想は62円で、増配幅は小さくなります。
EPSと配当性向の10年

グラフのEPSは、確認できた2018年3月期以降の9期分です。配当性向は2017年3月期の20.7%を加えた10期分で見ています。
EPSは38円から199円へ、2021年3月期の51円(前年は54円)だけ小さく下がり、あとは右肩上がりです。配当性向は、2017年3月期の20.7%のあと、2018年3月期以降は30.1〜35.1%で30〜50%の中の下寄りに収まり、50%を超えた年はありません。会社が連結配当性向30%以上を目安にしていて、そのとおりに動いています。
利益が落ちた2021年3月期は、配当を18円のまま据え置いたので配当性向が33.6%から35.1%に上がりました。利益が落ちても配当を守る動きです。配当が増えているのは、配当性向を引き上げているからではなく、EPSそのものが伸びているからです。
営業キャッシュフローの10年

10年すべてプラスで、マイナスの年はありません。全体では上向きですが、2021年・2023年・2025年は前年より減っていて、ジグザグしています。2026年3月期の配当総額は約8億円、営業キャッシュフローは約50億円なので、十分にまかなえています。
営業キャッシュフローは大きく伸びましたが、投資に使う額も大きく、2024年3月期は約33億円、2025年3月期は約45億円が投資活動で出ていきました。2026年3月期は約7億円と落ち着き、そのぶん現金が91.4億円まで積み上がっています。
魅力と懸念
- 魅力:配当が10年で約7倍になっているのに、配当性向は30%台のまま。利益の成長で配当を増やしているので、無理がありません。営業キャッシュフローは10年連続プラスで、現金も増えています。
- 懸念:自己資本比率が2022年3月期の54.4%から44.0%まで下がり、有利子負債は29億円前後から97.7億円に増えました。ただ、現金も91.4億円まで積み上がっているので、差し引きの借金は約6億円と小さく、有利子負債は営業キャッシュフロー(約50億円)の約2年分です。気になるのは、現金を持ったまま借入も残している点で、金利が上がる局面では利払いの負担が重くなります。営業利益率は7.0%で、10%には届いていません。PBRも1倍を超えていて、割安とは言い切れません。
まとめ
順調なのは、利益・配当・営業キャッシュフローがそろって伸びている点です。気になるのは、その成長が借入を使った倉庫投資で支えられていて、自己資本比率が下がってきた点です。私は、今のところ成長の勢いのほうが強いと読んでいます。ただし、9月末に自己資本比率が48.3%へ戻っているのは安心材料で、この戻りが続くかどうかで見え方が変わりそうです。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期の通期決算:自己資本比率(9月末48.3%から続くか)、有利子負債(97.7億円)、営業キャッシュフロー(49.9億円)、営業利益率(7.0%)、年間配当(会社予想62円)
- 中間決算の進捗:経常利益は通期予想42.5億円に対して52.4%。通期予想は据え置き
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- ヒガシホールディングス 2027年3月期 第2四半期(中間期)決算短信(2026年10月23日)
- ヒガシホールディングス 2025年3月期 決算短信・連結決算説明資料、有価証券報告書(EDINET)
- 2021年3月期決算説明資料(株主通信・IR資料、ヒガシ公式サイト)
- 配当・EPS・配当性向:IR BANK、finboard、strainer、kabuyoho、かぶはいDB
- 営業キャッシュフロー・現金等:決算短信、フィスコ企業レポート、J-LiC、Yahoo!ファイナンス
- 株価・有利子負債:ザイ・オンライン(2026年10月26日)、松井証券