ERIホールディングスは、建物を建てるときの建築確認や完了検査を担う、民間の検査機関グループです。2026年9月30日に2027年5月期の第1四半期決算が出たので、IR BANKの10年以上の推移と、決算短信、決算説明資料を並べて読んでみました。
先に、数字のカードを置いておきます。
銘柄カード
- 銘柄:ERIホールディングス(6083)東証スタンダード・サービス業・小型株
- 株価:1,349円(10月下旬時点、時価総額316.9億円)
- 配当利回り:約3.3%(予想配当44円)
- 予想PER:約9.3倍(会社予想EPS 145.32円)
- PBR:約3.6倍(第1四半期末の自己資本から計算)
- 自己資本比率:54.5%(2026年8月末)
- 営業CF:黒字が続いている(表で確認できる2014年5月期以降、13期連続)
- 予想ROE:約38.6%(IR BANK、前期実績は37.0%)
株価と利回り、PERは10月下旬ごろの値で、日々動きます。PERとPBRは、会社予想のEPSと第1四半期末の自己資本から私が計算し直した概算です。
何の会社?
- 建築確認・完了検査などを行う民間の指定確認検査機関。民間で唯一の全国展開で、規模は首位とされる(2013年12月設立の持株会社)
- 事業は2つ。今期第1四半期の売上58.5億円のうち、確認検査及び住宅性能評価関連が約80%(46.7億円)、インフラストック及び環境関連が約19%(11.0億円)
- ここに、2026年7月に環境経営コンサルティングのカーボンフリーコンサルティングが加わった
決算を読む:前年と同じ利益率を維持。でも純利益は+0.6%
売上高は58.5億円(+8.6%)、営業利益は9.4億円(+8.6%)、経常利益は9.6億円(+9.9%)、純利益は5.2億円(+0.6%)でした。通期予想(売上270億円、営業利益53.3億円、純利益32.8億円)は据え置きです。
営業利益率は16.1%で、前年の第1四半期と同じです。ここは少し考えさせられました。前年の第1四半期は、2025年4月の改正建築基準法・改正建築物省エネ法の全面施行の直後で、営業利益がその前の年の約6.5倍になっていた期間です。つまり今回は、すでに高かった水準の上で、同じ利益率を保ったことになります。特需の反動はまだ出ていない、と私は読みました。ただ、短信も増収の要因に法改正に伴う交付件数の増加を挙げているので、「法改正の効果がまだ続いている」とも言えます。
通期予想から第1四半期を引いて、残り3四半期の姿を逆算してみます。売上は前年の同じ期間より約9.5%増の211.5億円、営業利益は約7.7%増の43.9億円、営業利益率は約20.7%です。前年の同じ期間は約21.1%でしたから、会社は利益率が少し下がることを見込んでいる計算です。第1四半期の+8.6%より低い伸びで足りるので、数字としては無理のない予想に見えます。
引っかかるのは税金です。法人税等が経常利益に占める割合は、40.3%から45.3%に上がりました。通期予想の純利益32.8億円は、経常利益53.3億円の約61.5%で、税率にすると約38%の前提です。残り3四半期で必要な「純利益÷経常利益」は約63%(前年の同じ期間は約64%)なので、会社は第1四半期の高い税率が、通期ではならされる前提でいるようです。ただ、短信には、第1四半期から税金費用を「年間の見積実効税率を掛ける方式」に変えたとあります。もし45%が年間の見積りなら、私の概算で純利益は約29億円。予想より約1割少なくなります。この食い違いは、第2四半期で確認したいところです。
セグメントでは、確認検査及び住宅性能評価関連が売上+6.3%に対して利益+15.4%と強く、利益率は20.9%から22.7%に上がりました。一方、インフラストック及び環境関連は、売上が+18.1%でも損益が▲0.4億円から▲1.0億円へ悪化しています。短信は新しく連結した子会社の費用増を理由に挙げています。カーボンフリーコンサルティングは第1四半期の損益に含まれておらず、取得原価4.15億円、のれん2.4億円(8年償却)の負担は、第2四半期から入ってきます。
10年で見ると、利益率は階段で上がった
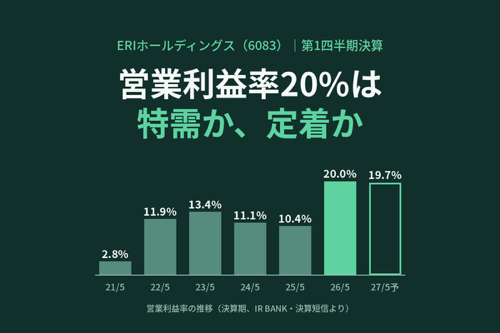
IR BANKの推移を見ると、営業利益率は階段のように上がっています。2021年5月期までは2〜5%台でした。それが2022年5月期に11.9%へ上がり、2025年5月期までの4期は10〜13%台にとどまりました。そして2026年5月期に20.0%、今期の会社予想も19.7%です。10年前の2016年5月期と比べると、売上は115億円から247億円で約2.1倍ですが、営業利益は5.7億円から49.4億円と約9倍です。
2026年5月期の跳ね方の中身も見ておきます。売上が24.7%増える中で、原価率が67.6%から62.5%に、販管費率が22.1%から17.5%に下がりました。売上が増えても人件費などがそこまで増えず、利益に残った形だと読みました。ただ、第1四半期は販管費率が19.5%から20.4%に上がっていて、原価率の低下(64.4%→63.4%)が、それを埋めている状態です。
ここから言えるのは、一段目の上昇のあと、利益率は元に戻らず、4期のあいだ高い水準にとどまったということです。二段目の20%も同じようにとどまるのかを、今の資料だけで判断することはできません。一段目で何が効いたのかを今回は確認できていないので、前例があるというだけで、保証にはなりません。
配当は利益に連動。2026年に倍増したが、減配の履歴もある
1株配当(3分割後、5月期)は次のように動いてきました。
- 2017年5月期 10円
- 2018年 10円
- 2019年 10円
- 2020年 9円
- 2021年 5円
- 2022年 13.3円
- 2023年 20円
- 2024年 20円
- 2025年 20円
- 2026年 42円
- 2027年(予想) 44円
2026年は、20円から42円へ約2.1倍です。EPSも56円から139円へ約2.5倍になっていて、配当性向は30.1%でした。直近5期の配当性向は25〜38%に収まっています。つまり、利益が増えた分に合わせて配当を増やした形です。予想の44円は、前期比+4.8%です。
減配があったのは、2020年と2021年です。直近の2023年以降は、減配していません。2020年の減配は、EPSが23円から11円に半減した時期と重なっています。2021年は中間配当を見送り、期末だけになりました(分割前で年間27円から15円)。直前の2017〜2019年は10円で横ばいだったので、前の年が特別配当や記念配当で高かったから下がった、という形ではなさそうです。ただ、決算短信には、普通配当と特別配当を区別する記載がなく、そこまでは確認できていません。
株主還元は配当だけではありません。2026年5月期は、自社株買いが3.55億円で、配当と合わせた総還元額は9.95億円、総還元性向は41.4%でした。利益のすべてを返しているわけではないので、増配の余地はあります。その一方で、配当性向が30%前後の利益連動型なので、利益が下がれば配当も下がります。「増配が続いている会社」ではなく、「利益が増えれば配当も増える会社」だと思います。
キャッシュを見ると、前期は余力が増え、第1四半期で一度減った
2026年5月期の営業キャッシュフローは49.5億円で、純利益31.5億円の約1.6倍でした。投資CFは▲13.1億円、フリーキャッシュフローは36.3億円のプラスで、現金等は57.2億円から81.5億円に増えました。前の期の2025年5月期は、営業CFが7.9億円まで下がり、投資CFも▲8.5億円で、フリーキャッシュフローは▲0.7億円でした。そこから大きく戻した形です。
ところが第1四半期は、現預金が82.8億円から70.7億円へ12.1億円減りました。売掛金の回収で15.3億円ほど入ってきた一方、未払法人税等が9.5億円、未払費用が4.8億円、未払金が3.1億円減っています。利益剰余金の動きから逆算すると、期末配当の支払いは約5.3億円です。さらに、投資有価証券が1.1億円から8.4億円へ7.3億円増え、カーボンフリーコンサルティングの取得もありました。短期借入金も3.0億円増えています。
前期の営業CFが利益の1.6倍あったのは、期末に未払いが大きく残っていたことも一因だと思われます。第1四半期の現金減少は、その支払いが出た形に見えます。ただ、これが例年の形かどうかは、前年同期の貸借対照表を見ていないので確認できていません。投資有価証券7.3億円の中身も、今回の資料には書かれていませんでした。第1四半期はキャッシュフロー計算書が作られていないため、ここでの整理は貸借対照表からの推測です。
それでも、現預金70.7億円に対して有利子負債は25.1億円で、差し引き約45.6億円のネットキャッシュです。時価総額の約14%にあたります。自己資本比率も49.3%から54.5%に上がりました。
金利上昇に強いか
第1四半期末の有利子負債は約25億円で、現預金は約71億円あります。受取利息と有価証券利息は合わせて約990万円、支払利息は約860万円で、金利の収支はほぼとんとんです。借入が全部金利に連動すると仮定して、金利が1%上がっても増える利息は年0.25億円前後で、営業利益53億円の1%未満でしょう。むしろ、預金の利息が増える分で相殺されます。
気になるのは、住宅ローン金利の上昇が着工を通じて検査の件数に及ぶ、間接的なルートのほうです。短信も、住宅ローン金利上昇等の懸念に触れています。利息より、需要の側に先に出てきそうです。
景気敏感か、ディフェンシブか
私は「景気敏感寄り」だと見ています。
検査は、建物を建てる計画があって初めて発生する仕事です。建築確認も完了検査も着工に連動します。住宅の分野には濃淡もあり、第1四半期の件数では、設計性能評価の共同住宅が+18.4%と増える一方、BELS(住宅)は−9.8%、建設性能評価の共同住宅は−33.6%でした。
一方で、建築確認と完了検査は法律で求められる手続きで、法改正があると件数が動きます。今回の追い風も制度の変更でした。次の制度も控えています。2027年度開始予定の太陽電池発電設備の適合性確認と、2028年度開始予定の建築物ライフサイクルカーボン評価で、会社はどちらも登録機関として業務を始める準備をしています。ただ、売上への寄与の見通しは示されていません。
魅力と懸念を整理すると
魅力として挙げたいのは、次の3点です。
- 営業利益率が、2021年5月期の2.8%から、2026年5月期の20.0%まで上がり、ROEも37%になった
- 現預金が有利子負債を約46億円上回るネットキャッシュで、自己資本比率は54.5%
- 予想PERが9倍台。利益が2.4倍になった割には、株価は控えめ
懸念は次の4点です。
- 営業利益率20%が、法改正の効果にどこまで支えられているのか。最も大きい第4四半期まで確認できない
- 第1四半期の税率45.3%と、通期予想が前提とする税率(約38%)の食い違い
- インフラストック及び環境関連の赤字が広がっていて、第2四半期からカーボンフリーコンサルティングの費用も入る
- 配当が利益連動で、2020年と2021年には減配の履歴がある
まとめ:建物には「中間検査」がある
建物には、完了検査のほかに、工事の途中で行う中間検査があります。第1四半期の決算は、通期という建物の中間検査のようなものだったと思います。基礎にあたる営業利益率16.1%は、前年と同じ強さで打てていました。ただ、仕上がりの20%が図面どおりになるか、そして税率という配管が、通期予想の図面と合っているのか。完了検査にあたる第4四半期まで、確かめることはできません。
順調な部分と今後の課題、どちらの影響が強いのか。私はいまのところ順調な部分のほうが強いと見ていますが、「20%が定着した」と言い切るのは、まだ早いと思っています。みなさんはどう読みますか?
メモ(次の決算 2027年1月ごろ)
- 法人税等の割合(第1四半期は45.3%)と、通期予想が前提とする約38%との整合
- カーボンフリーコンサルティングの損益が入ったあとの、営業利益率とインフラストックの赤字幅
- 営業利益率が、会社の見込む残り3四半期の約20.7%に届くか
- 現預金と、投資有価証券7.3億円の中身
- 第4四半期の経常利益(前期は15.3億円)との比較
※この記事は、公表資料と公開データをもとにした個人の考察です。株価、PER、PBRなどの数字は概算で、特定の銘柄の売買を勧めるものではありません。投資判断はご自身でお願いします。
出典
- ERIホールディングス「2027年5月期 第1四半期決算短信〔日本基準〕(連結)」「第1四半期決算説明資料」(2026年9月30日)
- ERIホールディングス「2021年5月期 決算短信」(2021年7月12日、配当の内訳の確認)
- IR BANK(配当・キャッシュフロー・貸借対照表・損益の推移)
- Yahoo!ファイナンス(株価・時価総額・企業情報)