コンビニのお弁当やおにぎりを作っているわらべや日洋ホールディングス(2918)が、2026年10月7日に中間決算を発表しました。
結論から言うと、売上は伸びたのに利益は大きく減り、通期の業績予想も下方修正されました。この記事では、決算短信・決算説明資料・業績予想の修正のお知らせの3つを読み込んで、何が起きているのかを噛み砕いて整理します。
先にひとこと:利回りが高くても、気をつけたい
わらべや日洋は、年間の配当が120円で、株価2,800円前後なら配当利回りは4%台あります。数字だけ見ると、とても魅力的に見えます。
でも、利回りは「配当 ÷ 株価」で決まります。利益が減って株価が下がると、配当が変わらなくても、利回りは勝手に高くなります。つまり、高い利回りは「お得のサイン」とは限らず、「市場が先行きを不安に思っているサイン」であることもあります。
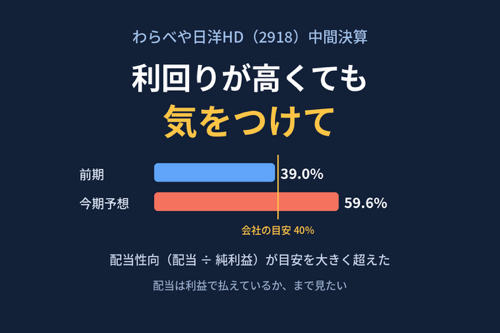
今回の決算では、修正後の純利益に対する配当性向が約60%まで上がり、会社が掲げる目安の40%を大きく超えました。利回りの数字だけでなく、「その配当は利益で払えているのか」まで見ておきたい、というのがこの記事の出発点です。詳しくは後半の配当の章で触れます。
要約を一文にすると
増収でも利益が残らない中食メーカーが、攻めの投資を引っ込めて守りに入った決算。
まず数字を見る:売上は伸び、利益は4分の3に
2027年2月期の上期(3月〜8月)は、売上高が1,208億円で前年同期比+1.0%と、ほぼ横ばいの増収でした。
ところが営業利益は39.6億円で、前年同期の52.8億円から25%減っています。会社が事前に出していた予想(43.5億円)にも届きませんでした。親会社株主に帰属する中間純利益は26.4億円で、前年から34%の減益です。
通期予想も引き下げられました。営業利益は77億円から60億円へ、純利益は48億円から35億円へ、いずれも2割以上の下方修正です。昨年の同じ時期は上方修正だったので、流れが逆になった形です。
利益が消えた理由は「原価の上昇に値上げが追いつかない」
利益減の中身を見ると、売上総利益が約235億円から約230億円へ減る一方、販売費及び一般管理費は約182億円から約190億円へ約8億円増えています。粗利が削られたうえに、経費も膨らんだ状態です。
決算説明資料によると、通期で原材料価格が約94億円、人件費が約16億円、水道光熱費・物流費が約9億円増える見込みで、製造コストの増加は合計で約119億円にのぼります。これに対して、商品規格の見直しや増収で取り返せるのは約102億円です。足りない約17億円が、そのまま利益の減少になっているわけです。
さらに今回は、中東情勢の長期化によって、包装材料の価格とエネルギーコストが当初の想定を上回る見込みになったことが理由として明記されました。お米や海苔だけでなく、容器やフィルム、電気代まで、あらゆる「原価の蛇口」が同時に開いている感覚です。
売値を自由に上げられない構造
ここがこの業界の難しいところだと思います。
わらべや日洋の売上の約75%は、セブン-イレブン向けです。お弁当やおにぎりの売価は、最終的にはコンビニの店頭で決まります。消費者の節約志向が強まるなかで、原価が上がった分を簡単に価格へ転嫁することはできません。そこで会社が使っているのが「商品規格の見直し」、つまり中身や量、仕様の調整によって、売価を上げずに利益を守る手法です。
水位を保つために注ぎ足していても、バケツの穴がどんどん増えていく。そんなイメージに近いと感じました。穴をふさぐ(コストを下げる)力と、水を足す(値上げ・規格見直し)力の勝負が、今の決算の本質です。
攻めの投資を引っ込めた:オハイオ工場の稼働中止
もうひとつ大きな動きは、アメリカ中西部のオハイオ州コロンバスに建てていた新工場の「稼働中止」です。これに伴う特別損失は約7億円を見込んでいます。
会社は、北米事業の位置づけは変わらないとしたうえで、生産能力に余裕のあるバージニア工場に生産を集約し、冷凍商品で北米全域のホットフード需要を取り込む方針に切り替えました。2027年春には、冷凍の惣菜系2品とアップルパイの3品を、約1万店の規模での展開に向けて始める予定です。
ただ、米国の納品店舗数が前年より減っていることも踏まえると、「新工場をつくって拡大する」という路線から、「既存の拠点を使い倒して収益体質を整える」という路線への転換と読むのが自然です。数字が悪い時に投資を絞るのは経営判断として合理的ですが、成長のストーリーが一段落したことを示すメッセージでもあります。
財務はどうか:借金は減り始めたが、油断はできない
自己資本比率は、2026年2月末の45.1%から8月末は47.0%に改善しました。有利子負債も約364億円から約349億円へ減っています。
ただ、数年単位で見ると、自己資本比率は2022年2月期の57.9%から低下し、有利子負債は約93億円から約365億円へ4倍近くに増えています。これは工場の再編や新設のために、設備投資が年間200億円を超える年もあったからです。今はその投資が一段落して、返済に回す局面に入りました。
気をつけたいのは、短信で「1年内返済予定の長期借入金」が約34億円から約90億円へ急増していることです。現金は約67億円まで減っていて、返済や借り換えの段取りがどう進むかは、次の決算で確認したいポイントです。私の概算では、現金を引いた有利子負債は、営業利益に減価償却費を足した「稼ぐ力」の約2倍の水準で、今すぐ危険というレベルではありません。しかし、通期の営業利益60億円という水準が来期も続くなら、余裕はだいぶ薄くなります。
配当は据え置き、でも負担は重くなった
年間配当は120円(中間60円、期末60円)のまま変わりません。ただ、修正後の純利益35億円(EPS約201円)に対して、配当性向は約60%になります。会社が掲げる目安は40%なので、かなり高い水準です。
利益剰余金は約417億円とまだ厚く、すぐに減配という話ではないでしょう。ただ、利益が戻らない限り、この水準の配当を続けるのは重くなっていきます。
見え方が変わったのは「割安さ」
決算前は、予想PERが10倍前後、PBRが0.8倍台で、「割安」に見える株でした。しかし、修正後のEPS約201円で計算し直すと、株価が2,800円なら予想PERは約14倍になります。同じ株価でも、利益の予想が変わると、見え方はこれだけ変わります。
「PERが低いから割安」という見方は、予想利益が下がらない前提で成り立ちます。決算をまたぐと、この前提が崩れることがあるという、とても分かりやすい例でした。
次に見るポイント
次の決算で私が確認したいのは、次の3つです。
1つ目は、下期の営業利益が計画どおり約20億円に収まるかどうかです。下期は前年とほぼ同水準の計画なので、ここで再び下振れすると、コスト増の根が深いことになります。
2つ目は、値上げや規格見直しで、原価増をどこまで取り返せているかです。取り返せる割合が上がれば、来期の増益のシナリオが見えてきます。
3つ目は、借入金の返済・借り換えの進み方と、現金の水準です。
まとめ:一時的な逆風か、構造的な課題か
今回の下方修正の理由は、中東情勢による包材・エネルギー高という外部要因が中心です。本業のお弁当・おにぎりの売上は崩れておらず、納品店舗数も増えています。一方で、「原価が上がっても、売価は自由に上げられない」という中食メーカー特有の構造は、今後も続きます。
私は、これは一時的な逆風と構造的な課題が重なった決算だと受け止めました。コストが落ち着けば利益は戻る余地がありますが、売価を決める力が弱いという構造は残るので、「どれだけ効率よく作れるか」という競争は今後さらに厳しくなっていくと思います。
※この記事は決算資料をもとにした個人的な整理であり、特定の銘柄の売買を勧めるものではありません。投資の判断はご自身の責任でお願いします。
参考資料
- わらべや日洋ホールディングス 2027年2月期 第2四半期(中間期)決算短信(2026年10月7日)
- わらべや日洋ホールディングス 2027年2月期 第2四半期決算説明資料
- わらべや日洋ホールディングス 通期連結業績予想の修正に関するお知らせ(2026年10月7日)