ベルク(9974)の2027年2月期・中間決算が、10月9日に出ました。営業利益は前年同期比で22%減、通期予想も下方修正です。
一方で、配当予想は変更されませんでした。年132円(中間66円+期末66円)のままで、前期の124円を上回ります。
ただ、利益が減ったまま配当予想を据え置くと、配当性向は上がります。「配当性向を上げてでも、配当金を維持するのか」。今期のベルクは、そこを試される年になったと感じました。この記事では、配当を軸に今回の決算を読み解きます。
※投資を勧める記事ではありません。決算書を読んで考えたことのメモです。
結論:「20%台前半」を守ってきた会社が、今期予想では約28%になる
- ベルクは、配当性向を約20%(20〜24%)に抑えて、利益を店に再投資してきた会社。高配当株ではなく、増配を積み重ねる成長型
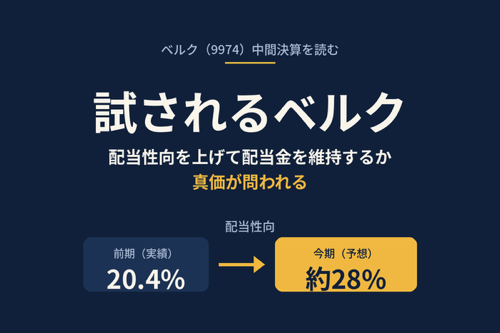
- 今期は、EPS予想が前期から約22%下がるのに、配当予想は据え置き。予想どおりなら、配当性向は20.4%から約28%に上がる
- ただし、会社が「配当性向を上げても増配を維持する」と表明したわけではない。確定しているのは中間配当66円まで。真価が問われるのは、期末配当と次期の配当
- 減益の正体は「客数が戻らないところに、インフレ由来の固定費が重なったこと」で、財務は無傷。配当を維持する体力はある
- 利回りは約2%。ただ、株価が下がって利回りが上がってくるなら、手に入れたい「良財務株」
ベルクは「配当性向20%」を17年続けてきた
IRバンクの表で、ベルクの配当性向を並べてみました。2010年2月期から前期まで、おおむね20〜24%の範囲に収まっています。17年間、ほとんど動いていません。
利益が伸びるから、配当も同じペースで伸びる。そのうえで、残りの利益は出店や改装などの設備投資と、借入の圧縮に回す。配当方針として公表されているのは「安定配当の継続を基本とする」というところまでで、配当性向の目標値までは確認できませんでした。それでも、結果として「利益の2割を配当、8割を再投資」という型が、17年続いてきたことになります。
だから、利回りは高くありません。予想配当132円を、2026年8月上旬の株価(約6,570円)で割ると、約2.0%です。高配当株と呼ばれる3.5〜4%台には届きません。
※株価は2026年8月時点のものです。最新の株価で計算し直すと、数字は変わります。
仮に配当性向を40%まで引き上げたとしても、今期のEPS予想(475円)なら配当は約190円で、利回りは約2.9%です。ベルクは、「配当で返す株」ではなく「利益を店に再投資して、増配を積み上げる株」。そう整理すると分かりやすいと思います。
今期は様子が違う:EPSが2割落ちても、配当予想は据え置き
ここが今回の本題です。
今期のEPS予想は475円で、前期の608円から約22%下がります。ところが配当予想は、124円から132円への増配のまま、10月9日の下方修正でも変更されませんでした。配当予想の132円を、EPS予想の475円で割ると、配当性向は約28%です(私の計算で、会社が公表した数字ではありません)。
利益が減ったのに、配当性向を20%に保つなら、配当は減らすか据え置きになります。予想を変えなかったということは、少なくとも今の時点では、配当性向が上がることを許容している、と読めます。
過去に似た年があるか調べてみると、2019年2月期だけでした。EPSは329円から315円へ約4%下がりましたが、配当は68円から70円に増やし、配当性向は20.7%から22.2%に上がっています。ただ、そのときの上がり方は1.5ポイントです。今回の約7ポイントは、桁が違います。
ただし、ここで線を引いておきたいことがあります。確定しているのは、11月2日に支払い開始予定の中間配当66円までです。期末配当66円は、あくまで予想です。会社が「配当性向を上げてでも増配を維持する」と宣言したわけではなく、予想を変えなかった、というところまでが事実です。
なぜ、維持できる体力はあるのか:財務が無傷だから
維持できるかどうかの「体力」は、財務の厚みにあります。
自己資本比率は54.2%で、17年間ずっと約50〜56%の範囲にいます。現預金は196億円。今期の配当総額はおよそ27億円ですから、純利益予想の99億円の3割弱に収まります。
有利子負債は約431億円ありますが、現預金を引いた実質の負債は、純資産(1,239億円)の2割弱です。
「体力」はあります。あとは「意志」です。減益が長引いても、配当性向を上げて配当金を維持するのか。ここは、決算書を読んでも分からない部分で、これから行動で見えてくる話だと思います。
減益の正体は「うねり」
では、その減益の中身はどうなっているのか。
中間の営業利益は69億円で前年同期比△22%。ただ、粗利率は26.4%で、前年からわずか0.1ポイント下がっただけです。落ちたのは販管費で、売上高に対する販管費率が23.9%から24.9%へ、1.0ポイント悪化しました。内訳は人件費が+0.4、設備費が+0.3、管理費が+0.3ポイントで、どれか一つが暴れたわけではなく、全部が少しずつ重くなっています。
しかも販管費の伸び(+7.1%)は、昨年の中間期(+10.9%)より鈍っています。コストは抑えているのに、売上の伸びが+11.3%から+2.8%に急ブレーキがかかった。そこで、率だけが悪化したのです。
その売上のブレーキの正体は、客数です。既存店の客数は、昨年12月から今年9月まで、10か月連続で前年割れ。一方で客単価は+1.8%上がっていて、値上がりに対して、お客さんが買い控えで応えている形です。
ここに、賃上げ、電気代、包装資材の上昇が重なりました。これは、会社が傷んだというより、インフレという大きなうねりに、価格・人・光熱費が同時に揺さぶられた結果に見えます。
もう一つ、長期のデータで気づいたことがあります。営業利益は17期連続で増えてきて、営業利益率は4.2〜5.1%の枠にいました。今期予想の3.5%は、その枠を初めて下に割ります。減益の額より、利益率の枠が崩れることのほうが、今回の決算の大きさです。
利回りが上がってくるなら、欲しい良財務株
株として見たときの考え方も、書いておきます。
利回りは「配当÷株価」です。配当が同じなら、株価が下がると、利回りは上がります。年132円の配当が変わらなければ、株価が3,771円で利回り3.5%、3,300円で4%です。
もちろん、そこまで下がる前提で書いているわけではありません。言いたいのは、今の利回り約2%は「高配当株」ではないが、株価が下がって利回りが上がってくるなら、「財務が良くて、配当を維持する体力のある株」として手に入れたいということです。
利回りが上がるのは、市場が不安を織り込んで、株価が下がったときです。その不安が晴れるなら、良い買い場になります。晴れないなら、利回りだけを見て飛びつくのは危ない。だから、次の宿題が効いてきます。
この決算で、自分の中で変わったこと
読む前の自分は、ベルクを「配当性向20%の、堅実だけど地味な成長株」と見ていました。
読んだあとは、少し違います。20%という数字は、会社が約束した上限ではなく、利益が伸びる年に自然とそうなっていた水準です。そして今期は、その「自然な型」が初めて崩れうる年になりました。
船体(財務)の強さと、航海の条件(客数や利益率)は、別の話です。船が頑丈なことは分かりました。あとは、海が荒れた年に、乗組員(株主)への約束をどう扱うか。財務の強さを「配当の維持」という行動に変えるのか。そこが、この会社の真価だと思います。
次の決算までの宿題は、3つ
「うねり」で終わるか、そして真価が示されるかを確かめる材料は、3つあります。
- 期末配当が、予想どおり66円で出るか:今期の配当性向が、約28%で確定するかどうかが分かります
- 次期(2028年2月期)の配当が、さらに増えるか:来年4月の決算で分かります。EPSが475円のままなら、増配を続けると配当性向は28%を超えます。ここが一番の試金石です
- 既存店の客数が、100%に戻るか:9月は98.3%でした。戻れば「うねり」、戻らず続くなら、客層や競合環境そのものが変わった可能性があります
来年の決算で、この3つの答え合わせをしたいと思います。
参考にした資料
- ベルク 2027年2月期 第2四半期(中間期)決算短信(2026年10月9日)
- ベルク 2027年2月期 第2四半期(中間期)決算参考資料(2026年10月9日)
- ベルク 月次売上情報(2026年9月度)
- ベルク 通期連結業績予想の修正に関するお知らせ(2026年10月9日)
- IRBANK ベルク(9974)の配当推移・財務推移