※この記事は投資を勧めるものではありません。株価や指標は10月9日の終値(2,805円)時点のものです。
私が探しているのは、利回りが高い銘柄ではなく、「利回りは高くなくても、これから何年も増配しそうな銘柄」です。
メディカル一光グループは、PERが8倍台、PBRが0.67倍、配当利回りは4%を超えていて、ぱっと見は割安な高配当株です。10月9日に中間決算が出たので、決算短信と、過去12年ほどの業績の推移を並べて読んでみました。
中間決算は増収増益。ただ、見出しほど強くはない
まず結果です。売上高は282.6億円(前年同期比+4.9%)、営業利益は8.2億円(+10.4%)、経常利益は11.4億円(+29.0%)、親会社株主に帰属する中間純利益は8.5億円(+27.5%)でした。
見出しだけ見ると、きれいな増収増益です。でも、営業利益は+10%なのに、純利益は+27%まで伸びています。この差が気になりました。
中身を見ると、特別利益に投資有価証券の売却益が3.7億円、固定資産の売却益が1.3億円入っています。営業外収益にも、介護の賃上げ補助金などを含む助成金収入が1.8億円、有価証券の運用益が0.9億円あります。税引前利益13.6億円のうち、本業の営業利益は8.2億円で、残りの約5.4億円は営業外収益や特別損益など、本業の外から来ています。
助成金のように毎年続きそうなものもありますが、売却益は毎回出るものではありません。
通期の業績予想は据え置きです。上期で純利益が通期予想の65%まで進んでいるので、下期は営業利益が前年下期より約7%減、純利益は約26%減という前提になります。会社は、上期の売却益を織り込んだうえで、下期を控えめに置いているように見えます。
12年のグラフで見ると、器は大きくなったが、水位は…
IR BANKで長い推移を見ると、売上高は2018年2月期の309億円から、今期予想の565億円へ約1.8倍になっています。一方、1株当たり利益(EPS)は323円から345円(予想)で、約7%しか増えていません。
ただ、ずっと横ばいだったわけではありません。EPSは2019年2月期に186円まで落ち込み、そこから202円(2023年2月期)、339円(2026年2月期)と回復してきました。正確には、「2018年の山から一度下がって、やっと元の高さに戻ってきた」という形です。そして今期の予想は345円と、また横ばいです。
営業利益率を見ると、2014年2月期の5.5%から、2026年2月期は3.25%まで下がっています。原価率は88.9%から88.2%とほとんど変わっていません。動いたのは販管費率で、5.6%から8.5%に上がっています。事業を広げる中でコストが重くなってきたように見えますが、理由までは資料だけでは断定できません。
事業別に見ると、稼ぐ場所と伸びる場所が違う
セグメントを見ると、理由の一端が見えます。
調剤薬局は、売上が132億円(+1.2%)、営業利益が6.1億円(−7.2%)です。利益率は約4.6%と、グループの中でいちばん高い事業です。ところが処方箋の枚数が減り、店舗数も減って、減益になっています。会社自身も、公定価格が基本なのでコスト上昇分を価格に転嫁しにくいと説明しています。
医薬品卸は、売上が102億円(+9.0%)、営業利益が1.5億円(+66.3%)で、M&Aの効果で増収増益です。ただ利益率は1.5%です。ヘルスケア(介護)も、売上47億円(+6.9%)に対して営業利益は0.4億円、利益率は1%弱です。
つまり、増えているのは利益率の低い事業で、減っているのは利益率の高い事業です。売上が増えてもEPSが伸びにくい構造が、ここに見えました。
お金の面は良い材料。ただ読み方には注意
営業キャッシュフローは24.4億円で、前年同期の14.6億円から約1.7倍になりました。ただ、中身は売掛金の回収と買掛金の増加、法人税の支払いが減ったことの寄与が大きく、稼ぐ力が1.7倍になったとは読まないほうがよさそうです。
それでも、借入金と社債の合計は約102億円から約93億円に減り、現金は61億円から75億円に増えました。自己資本比率も41.7%から42.7%に上がっています。財務は着実に良くなっています。
配当は「宣言」で決まっていた
この会社の増配は、利益が急に伸びた結果ではありません。
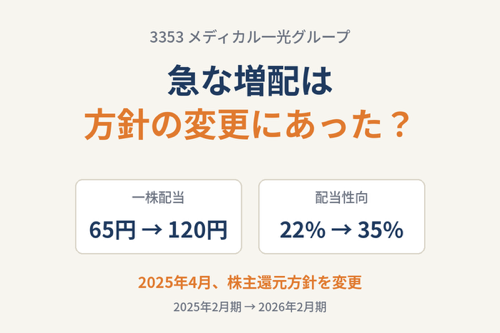
2025年4月4日に、取締役会で株主還元方針の変更を決議しています。中期経営計画の期間(2026年2月期〜2028年2月期)は、配当性向35%以上を目指すという内容で、2029年2月期以降は改めて見直すとされています。一株配当が65円から120円に跳ねたのは、この方針変更を受けたものでした。配当性向は21.6%から35.4%に上がっています。
今期の予想配当は120円(中間60円・期末60円)で、予想EPS 345円に対しては約34.8%と、35%をわずかに下回ります。通期の利益が予想を上回れば、期末配当に上積みがあるかもしれません。ただし「目指す」という表現なので、約束ではありません。
PERとPBRが低いのは、なぜか
PERは8.1倍、PBRは0.67倍、ROEは8%台です。そして配当利回り4.3%は、配当性向35%をPER 8.1倍で割った数字とほぼ一致します。
配当性向が決まっている会社では、PERが低いほど、利回りは自動的に高く見えます。つまり、利回りの高さは「株価が安い」ことの結果であって、増配力の証拠ではありません。市場はこの会社を、売上は増えても1株の稼ぎが伸びにくい会社として値付けしているのだと思います。
私の中で変わったこと
読む前は、「割安で利回りの高い高配当株」という印象でした。読み終えて変わったのは、見るべき数字が配当ではなくEPSだということです。
配当性向のルールがある以上、EPSが伸びれば、増配は後からついてきます。逆に、EPSが伸びなければ、増配の余地はあまりありません。
一文にすると、こうです。
配当の蛇口は先に開いた。あとは、水位が上がるかどうか。
次の決算の見どころ
この会社の決算は、第3四半期が1月上旬ごろ、本決算が4月上旬ごろに出る見込みです。それぞれの時期に数字が出るポイントは、次のとおりです。
- 【2027年1月上旬ごろ・第3四半期】調剤薬局の営業利益の減少が、止まるか。
- 【2027年4月上旬ごろ・本決算】通期のEPSが、予想の345円を超えるか。売却益を除いても伸びているか。
- 【2027年4月上旬ごろ・本決算】期末配当が60円のままか、上積みがあるか。
もう少し先の論点としては、2029年2月期以降の還元方針が、35%のまま続くのか、変わるのかもあります。これは次の中期経営計画が出る2028年4月ごろに見えてくるはずです。
Sources: