2026年10月15日に2026年8月期の本決算が出ました。配当利回りが5%近く、PERも7倍台という数字だけ見ると目を引く銘柄です。ただ、中身を開けると「本業は順調、周辺事業と財務に宿題が多い」という会社でした。決算短信と中期経営計画を読んで整理します。
銘柄カード
項目 内容 銘柄 AFC-HDアムスライフサイエンス(2927) 市場 東証スタンダード 業種 食料品(東証33業種)。ただし売上の約3分の1は百貨店・飲食・不動産などの周辺事業 本社 静岡市 規模(2026年8月期) 売上高343億円、営業利益24.6億円、時価総額約129億円(小型株)、発行済株式数約1,455万株 従業員 連結1,008人(単独360人)、平均年齢40.2歳、平均年収431万円 決算期 8月(中間は2月) 株価(2026年10月時点) 884円 時価総額 約128.7億円 PER 7.76倍(来期予想ベース)/実績ベース約10.7倍 PBR 0.79倍 配当 2026年8月期40円、2027年8月期予想44円(予想ベースの利回り4.98%) 配当性向 48.3%(2026年8月期)/38.6%(来期予想) ROE/自己資本比率 7.66%/33% 株主優待 100株以上で年2回、額面計15,000円分(権利確定は2月末・8月末)
何の会社?
健康食品・化粧品のOEM(他社ブランドの製造受託)を柱にした会社です。上場しているOEMメーカーとしては国内唯一、と会社自身は説明しています。1980年設立、2005年上場、連結従業員は約1,000人です。売上高は343億円、時価総額は約129億円で、東証スタンダードの小型株にあたります。時価総額の約1.8倍にあたる234億円の有利子負債を抱えている点は、後の章で触れます。
ここに子会社の通販(エーエフシー)、医薬品(本草製薬)、百貨店(さいか屋)、飲食(なすび・あさふじ厨など)、不動産、観光(バス会社など)、給食(ベトナム)、日本語学校がぶら下がっています。本業のヘルスケア・医薬と、それ以外の周辺事業が同居するグループです。
業種は「食料品」。でも中身は複合企業
証券コード上の業種は「食料品」です。健康食品の受託製造が主力なので、この分類は本業を表しています。ただ、売上の構成(Yahoo!ファイナンスの連結事業・2025年8月期の構成比)を見ると、ヘルスケア58%、医薬品8%、百貨店14%、飲食7%、不動産・建託8%、その他5%です。食品・ヘルスケア・医薬を合わせて約3分の2で、残りの約3分の1は食品とは別の商売です。
「食料品株」として他の食品会社と並べて見ると、百貨店や飲食の景気・消費の影響や、その低い利益率まで一緒に付いてくることになります。業種ラベルだけで景気敏感かディフェンシブかを決めにくいのは、この会社の特徴です(後の章で触れます)。
決算を読む
2026年8月期の連結実績は次のとおりです。
- 売上高:343.2億円
- 営業利益:24.6億円(営業利益率7.2%)
- 経常利益:23.9億円
- 純利益:12.0億円(EPS 82.89円)
会社予想(修正なし)と比べると、営業利益は約0.9億円届かず、純利益は約22%下振れました。純利益が大きく落ちたのは減損損失4.4億円が出たためで、前期の4.0億円に続き2期連続です。
明るい点
- 事業別の売上は、OEMが122.5億円で前期比12.1%増、自社製品が43.1億円で19.2%増でした。
- 第4四半期(6〜8月)だけを見ると、営業利益は前年同期比17.8%増。OEMの売上は12.1%増、自社製品は約30%増と、期末にかけて勢いが出ています。
- 医薬品は営業利益が37.6%増でした。
- ヘルスケアと医薬を合わせた営業利益は26.7億円で、全体の営業利益を上回っています。
暗い点
- 海外は33.4億円で、前期の41.1億円から約19%減りました。
- 周辺4事業の営業損益は合計でマイナス約1.8億円です。百貨店は利益率1.4%、飲食はマイナス0.6%、不動産は1.1%、その他はマイナス13.5%でした。売上は合計117億円あり、全体の3分の1を占めるのに、利益にはほとんど貢献していません。
来期(2027年8月期)の会社予想は営業利益26.2億円(+6.9%)、EPS 113.88円、配当44円です。上期は微増、下期で約12%増やす計画になっています。
10年で見ると
IR BANKの年度データで、2016年8月期から2026年8月期までの10年を並べました。
- 売上高:146億円 → 343億円(約2.4倍)
- 営業利益:8.9億円 → 24.6億円(約2.8倍)
- 営業利益率:6.1% → 7.2%
- EPS:40.47円 → 82.89円(約2.0倍)
- 配当:15円 → 40円(約2.7倍)
10年で見れば、売上も利益も配当もしっかり伸びています。ただ、毎年なだらかに伸びたわけではありません。2021年8月期は営業利益が22.5億円と突出し、翌年は10.2億円に戻りました。配当も2023年8月期は27.5円と、前年の30円から減っています。直近は2025年8月期が営業利益24.1億円・純利益14.5億円、2026年8月期が営業利益24.6億円・純利益12.0億円で、営業利益は横ばい、純利益は減損の分だけ減りました。
もう一つ見ておきたいのが借入です。2020年8月期に約39.5億円だった有利子負債は、2026年8月期には234億円(約5.9倍)まで増えています。売上や利益の伸びを大きく上回るペースです。株数も増えており、平均株数ベースで約2.8%増えています(自己株式の処分による増加が含まれます)。
配当
配当は34円 → 40円 → 44円(来期予想)と増配が続いています。配当性向は2026年8月期が48.3%、来期予想ベースだと38.6%です。
配当の原資を見ると、2026年8月期の支払配当は約5.1億円で、営業キャッシュフロー16.8億円の約31%に収まっています。営業CFで配当を賄える水準なので、すぐに無理が出る形ではありません。
ただし、次のキャッシュの項目で触れるように、投資を含めた全体では資金がマイナスです。配当を続ける原資は、結局は借入と手元現金の取り崩しという面もあります。
株主優待は、100株で年2回、割引券2,500円×2枚、食事割引券500円×10枚、旅行券5,000円×1枚の合計15,000円分(年30,000円分)です。100株の購入額(約8.8万円)と比べると額面は大きく見えますが、実際の使い勝手は別です。割引券は注文5,000円以上で1枚、他の券と併用不可。飲食券は静岡・浜松中心の店舗で使うもので、遠方の人には使いにくいです。通販の割引だけは場所を選びません。また、優待は過去に何度も内容が変わっています(2022年に配当重視へ、2023年に縮小発表のち撤回、2024年に飲食・旅行を追加)。
キャッシュ
- 営業CF:16.8億円
- フリーキャッシュフロー:マイナス11.8億円(配当を払うと、さらに約5億円減る)
- フリーCFのマイナスは4期連続で、累計は約50億円のマイナス
- 現金同等物:121億円 → 112億円 → 94億円と減少
マイナスの主因は設備投資です。建物と土地だけで、1年で約23億円増えました。中期経営計画の投資が先行している形ですが、投資が利益に変わるのはこれからです。
金利上昇に強いか
あまり強くありません。有利子負債は234億円で、営業利益に減価償却等を足した利益(EBITDA、約39億円)の約6倍、現金を引いても約3.5倍あります。借入の約188億円(約80%)は1年以内に返済期限が来るため、借り換えに頼る構造です。現金(現預金約98億円)は短期借入の約半分しかカバーしていません。
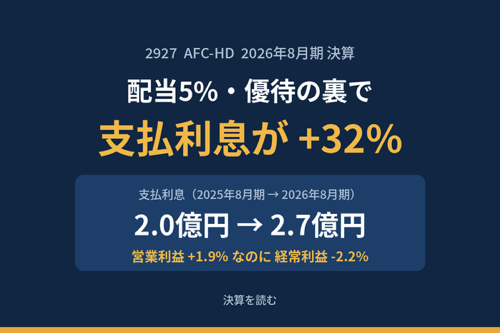
すでに利息負担は増えています。決算短信の損益計算書で支払利息を見ると、2025年8月期の2.0億円から2026年8月期は2.7億円へ、約32%増えました。有利子負債の残高はほぼ同じ(239億円→234億円)なので、増えたのは借入の量ではなく金利の上昇分です。支払利息を期末の有利子負債で割ると、おおよその平均金利は0.84%から1.14%へ上がっています。
その結果、営業利益は24.1億円から24.6億円へ約1.9%増えたのに、経常利益は24.4億円から23.9億円へ約2.2%減りました。本業で稼いだ増益分を、利息の増加が打ち消した形です。経常利益に対する支払利息の割合は約11%、営業利益が支払利息の何倍あるか(インタレストカバレッジ)は約9.2倍です。
借入が約234億円ある以上、金利がさらに1%上がれば単純計算で年2.3億円ほど利息が増えます。これは2026年8月期の経常利益の約10%です。借入の固定・変動の内訳は決算短信に書かれていないので、実際の影響がこの試算より小さいか大きいかまでは分かりません。
景気敏感かディフェンシブか
業種は「食料品」で、一般に食料品はディフェンシブ(景気に左右されにくい)側に分類されます。この会社の本業であるOEM・健康食品・医薬もその部類です。ただ、百貨店・飲食・観光は景気や消費に敏感で、海外事業も2026年8月期は約19%減と振れ幅があります。全体としては、本業はディフェンシブ寄り、周辺と財務は景気・金利に敏感、という二層構造です。業種ラベルの「食料品」だけで判断すると、周辺事業の部分を見落とします。
魅力と懸念
魅力
- 本業のヘルスケア・医薬は成長しており、直近四半期は特に好調。
- PBR 0.79倍、PER 7〜10倍台と、数字の上では割安水準。
- 増配が続き、配当は営業CFの範囲に収まっている。
- 来期は営業利益+6.9%の計画。
懸念
- 周辺事業が売上の3分の1を占めるのに利益がほぼない。
- フリーCFが4期連続マイナスで、現金が減っている。
- 有利子負債234億円、その約8割が1年以内の返済で、自己資本比率は33%。
- 支払利息が1年で約32%増え、営業利益が増えたのに経常利益は減った。
- 減損が2期連続(4.0億円→4.4億円)。
- 中期経営計画(2027〜2031年)は売上が2031年に454億円(年平均5.8%増)。ただし最終年だけ+12.8%と後ろ倒しで、営業利益の目標は開示されていない。
まとめ
本業は伸びていて、株価の割安さと配当利回りも数字の上では魅力的です。一方、利益を生まない周辺事業、マイナスが続くフリーCF、短期に偏った借入という、財務面の宿題が多い会社でもあります。「利回り5%」だけで判断すると見落としが出やすい銘柄、というのが今回の整理です。
中期経営計画の営業利益が非開示な以上、計画どおり進むかは実績で確認するしかありません。
次の決算のメモ
自分用に、次回以降の確認項目を残しておきます。
- 中間決算(2027年2月期):営業利益が上期+1.7%の計画どおり出ているか
- 周辺4事業の営業損益(合計マイナス約1.8億円)が改善しているか
- フリーCFがマイナスから戻っているか、現金同等物が94億円を割っていないか
- 支払利息(2026年8月期2.7億円)がさらに増えていないか、経常利益が営業利益に追いついているか
- 短期借入の借り換えが条件悪化なく行われているか
- 減損が3期連続になっていないか
- 海外売上が反転しているか
- 中期経営計画の営業利益目標が開示されたか
- 優待内容に変更がないか(次回権利付最終日は2027年2月24日、8月27日)
免責
この記事は、公開資料をもとにした個人の整理であり、特定の銘柄の売買を勧めるものではありません。数字は2026年10月時点の決算短信等に基づき、誤りや更新漏れがある場合があります。投資判断はご自身の責任でお願いします。
出典
- AFC-HDアムスライフサイエンス「2026年8月期 決算短信」(2026年10月15日)
- 同「中期経営計画(2027〜2031年)」(2026年10月16日)
- 同「2026年8月期 第3四半期・第2四半期・第1四半期 決算短信」
- 同「通期業績予想の修正に関するお知らせ」(2026年4月14日)
- 同「期末配当予想の修正(増配)に関するお知らせ」(2026年8月17日)
- さいか屋「中期経営計画」「業績予想の修正」(2026年4月1日)
- Yahoo!ファイナンス、IR BANK(株価・指標・株主優待の確認用)