パシフィックネットは、PCを貸して儲け、返ってきたPCを中古で売ってまた儲ける会社です。貸す事業と売る事業を自社で一周させているのが、この会社ならではの強みです。
2026年10月15日に発表された2027年5月期の第1四半期決算では、その強みの前に壁が出てきました。売上は伸びたのに、経常利益は半分以下になっています。株価も決算前の1,600円前後から1,225円まで下がりました。
この記事では、決算短信・決算説明資料・IR BANKの数字をもとに、何が起きたのか、そして配当・キャッシュ・金利・景気との関係をまとめます。
銘柄カード
- 銘柄:パシフィックネット(3021)
- 市場・業種:東証スタンダード/サービス業(法人向けPCレンタルと、使用済みIT機器の適正処分)
- 規模:時価総額66億円の小型株(100億円を割る超小型寄り)。売上高105億円(2026年5月期)、連結従業員281人
- 決算期:5月(今回は2027年5月期の第1四半期、2026年6〜8月)
- 株価:1,225円(10月20日の取引時間中)。年初来高値2,550円から約半値
- 予想配当:65円(普通配当57円+創業40年の記念配当8円)、予想配当利回り5.3%
- 予想PER:約7.3倍(会社予想ベース)/PBR:約1.7倍
- ROE:23.5%(2026年5月期、会社公表)
- 自己資本比率:24.0%(前期末25.5%)
- 有利子負債:約108億円、D/E比率約2.8倍(2026年8月末、財務諸表から筆者が計算)
何の会社?
1988年創業、2006年に上場した会社です。事業は大きく3本あります。
いちばん大きいのがITサブスクリプション事業で、売上の約65%を占めます。企業や官公庁にPCを3〜5年の中長期でレンタルして、故障対応やヘルプデスクなどのサービスを付けて月額で収益を得る、いわゆるストック型の事業です。会社はこのPCを「サブスク資産」と呼んでいて、財務諸表ではレンタル資産として載ります。
次がITAD事業(売上の約32%)。レンタルが終わったPCや、企業が使い終わったIT機器を回収して、データを消去し、中古として再販します。利益率が高く、セグメント利益率は約41%と、3事業のなかで最も高い水準です。
最後がコミュニケーション・デバイス事業(売上の約3%)で、観光ガイド用の「イヤホンガイド」を作っています。国内の観光用途では9割以上のシェアを持つニッチ事業です。
つまり、PCを借りてもらい、終わったPCを回収して中古で売る、という一周の流れが全体を回しています。規模は売上100億円ちょっとの小型株で、長期レンタルの比率は直近で90.5%まで上がり、ストック型の色が濃くなっています。
この一周を自社で持っていることが、強みです。レンタル会社の弱点は、契約が終わったPCがいくらで売れるかで利益が変わることですが、この会社は出口のITADを自前で持っているので、貸して得た収益と、売って得た収益の両方を取れます。今回の1Qでも、サブスク終了品の売上は前年同期比13%増えました。ITADのセグメント利益率は約41%と高く、中心事業の利益が落ちた今回も、増益で全体を支えています。
出口を支えているのは、セキュリティとオペレーションの土台です。データ消去は国際基準の技術とISMS準拠の管理体制で行い、取引実績は約15,000社、新設の相模原テクニカルセンターは月間10万台を受け入れられます。良い機体を大量に確保し、安全に処理し、売り先を持つ。これは新規参入が難しい部分です。
決算を読む
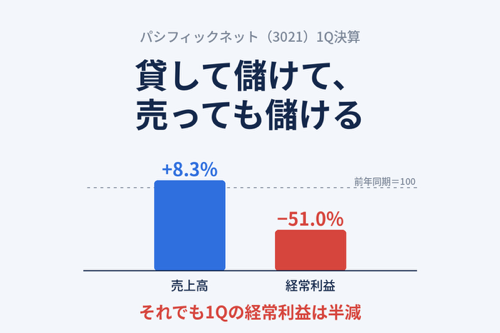
売上高は2,578百万円(前年同期比8.3%増)。一方で、営業利益は191百万円(40.6%減)、経常利益は149百万円(51.0%減)、純利益は97百万円(52.3%減)でした。
利益を削った要因は、主に2つです。
1つ目は減価償却費です。前年同期の826百万円から1,010百万円へ約22%増えました。PCの調達価格が上がったことと、レンタル資産を積み増したことが、そのまま原価に乗っています。売上原価は約19%増えたのに、売上は8.3%しか増えていないので、売上総利益率は40.5%から34.7%へ下がりました。
2つ目は支払利息です。前年同期の18百万円から43百万円へ、2.4倍になりました。営業利益から経常利益へ進む間にも、利益が削られている形です。
セグメントで見ると、ITサブスクリプションの利益が225百万円から111百万円へほぼ半減しました。前年の大口の短期レンタルやITサービス案件の反動、競争の激化、人員・体制強化の費用が重なっています。一方で、ITADは284百万円(3.1%増)、コミュニケーション・デバイスは20百万円(121.6%増)と、他の2事業は増益でした。
気になるのは、営業利益に減価償却費を足したEBITDAは1,201百万円で、前年より4.6%増えていることです。稼ぐ現金の力が落ちたというより、買った資産の費用化が先に来て、会計上の利益だけが薄く見えている部分があります。ただ、その資産は借入で買っているので、利息という形で現金は出ていきます。
先行指標は悪くありません。ITサブスクの受注額は前年同期比44.6%増、長期サブスクの売上は18.6%増、PCの貸出台数は10.4%増でした。需要が弱ったのではなく、収益性が落ちている、という整理になります。
通期予想(経常利益1,300百万円)は据え置かれました。1Qの進捗は11.5%で、前期は1Qで通期実績の約24%を稼いでいたので、ペースは遅れています。残りの3四半期で1,151百万円が必要で、前期の同じ期間(988百万円)より約17%多く稼ぐ計算です。会社も今期は第4四半期に業績が偏ると説明しています。
10年で見ると
2016年5月期と2026年5月期を並べると、会社の姿が変わったことがよく分かります。
売上高は45.6億円から105億円へ、約2.3倍。営業利益は1.19億円から13.9億円へ、約11.7倍です。営業利益率は2.6%から13.3%まで上がりました。1株利益(EPS)は17.56円から164.71円へ、約9.4倍になっています。
途中の2017年5月期には、純損益が赤字(約6.5百万円の損失)になる谷もありました。そこから構造改革でPCレンタルを軸にしたストック型へ移り、2020年以降に利益が大きく伸びています。
その裏側で、バランスシートも大きく変わりました。総資産は30.5億円から157億円へ約5.1倍。有利子負債は5.2億円から96.4億円へ約18倍。自己資本比率は63.4%から25.5%へ下がりました。利益の伸びを、借入で買った資産が支えている構造がはっきり出ています。
配当
1株配当は、2016年5月期の19円から2026年5月期の52円へ、約2.7倍になりました。2027年5月期は、記念配当8円を含めて65円の予想で、会社は10期連続の増配を見込んでいます。
配当性向は、2022年5月期の86.9%から、2026年5月期は31.6%まで下がりました。利益が増えたので、同じ配当でも性向は下がっています。会社の方針は「配当性向30%以上かつ純資産配当率(DOE)5%以上」で、2026年5月期のDOEは7.4%でした。
今期の予想EPS168円に対して配当65円だと、配当性向は約38.6%です。記念配当を除いた57円なら約34%です。性向としては、中くらいの水準です。
ただ、1Qは純利益97百万円に対して、配当の支払いが273百万円ありました。配当が利益より大きい四半期になり、純資産が減っています。通期の予想利益が出ていれば問題は小さくなりますが、利益が計画を下回ると、配当性向が上がっていく点は押さえておきたいところです。
キャッシュ
2026年5月期の営業キャッシュフロー(営業CF)は48億円で、営業CFマージンは45.9%と高い水準です。これは、レンタル資産の減価償却費(約36億円)が費用として引かれるだけで、現金は出ていかないため、営業CFが利益より大きく出るという、レンタル業ならではの構造です。
その一方で、設備投資(ほぼサブスク資産の購入)は63.1億円、投資CFは60.5億円のマイナスでした。差し引きのフリーCFは12.5億円のマイナスです。フリーCFは2022年5月期から5期連続のマイナスで、足りない分は借入(財務CFは17.5億円のプラス)で埋めています。現金は17.2億円です。
営業CFが大きく見えても、それ以上のペースで資産を買い足しているので、手元に残るお金は増えにくい構造です。配当は年間約2.5億円ですが、フリーCFがマイナスの中で払っている点は、頭に置いておきたいところです。
金利上昇に強いか
結論から言うと、金利上昇には強くない形になっています。
有利子負債は約108億円(2026年8月末)で、このうち短期借入金(9.2億円)と1年内返済予定の長期借入金(43.1億円)を足すと約52億円、全体の約48%が1年以内に返済や借り換えの時期を迎えます。借入の約半分が毎年入れ替わるので、金利の変化が収益に反映されるのが早い構造です。
1Qの支払利息は43百万円で、年換算すると約1.7億円。平均の有利子負債(約102億円)に対して、概算で1.7%前後の水準です。
試算として、仮に借入の全体が1%上がったとすると、年間で約1.1億円の利息負担増になります。今期の経常利益予想1,300百万円の約8%にあたります。借入の固定・変動の内訳は資料から確認できていないので、これは最大に近い見方です。
さらに、会社が掲げるD/E比率3倍以下に対して、現状は約2.8倍。上限まで余裕が小さいため、借入を増やしながら成長を続ける今のやり方は、金利と信用の両方の面で、あまり遊びがなくなってきています。
景気敏感かディフェンシブか
どちらかと言えば、ディフェンシブ寄りです。ただし、景気や市況の影響を受ける部分もあります。
ディフェンシブな面は、売上の65%を占めるITサブスクです。契約は3〜5年で、長期レンタルの比率が90%を超えているため、売上は景気が悪くなっても急には落ちにくい。企業のIT人材不足を背景に、PCの運用を外に任せる需要も底堅い状況です。
景気や市況に左右される面は、ITADとコミュニケーション・デバイスです。ITADは中古PCの相場に収益が左右されます。新品PCが値上がりして中古相場が高いうちは追い風ですが、相場が崩れると利益が落ちます。また、企業のPC入れ替えが一巡すると、回収する台数も減ります(今回の1Qでも入荷台数は前年を下回りました)。コミュニケーション・デバイスは、旅行・観光の需要とつながっています。
もう一つ見ておきたいのは、PCの調達価格です。新品PCの値上がりは、中古相場には追い風ですが、レンタルの側では仕入れコストの増加(償却負担の増加)になります。今回の減益は、その影響が出た形です。
魅力と懸念
魅力は、3点あります。1つは、受注額、長期サブスク売上、貸出台数といった先行指標が強いこと。2つめは、ITADとコミュニケーション・デバイスが増益で、中心事業の収益性が落ちても全体を支えていること。3つめは、株価が1,225円まで下がり、予想PERが7倍台、配当利回りが5%台になっていることです。
懸念は、4点あります。1つは、償却と利息の増加で、1Qの経常利益が半減したこと。2つめは、D/E比率が約2.8倍で、会社の上限(3倍)に近づいていること。3つめは、フリーCFが5期連続のマイナスで、借入に頼る構造が続いていること。4つめは、通期予想が第4四半期に偏っていて、1Qの進捗が11.5%にとどまっていることです。
まとめ
貸して儲けて、売っても儲ける。その強みはそのままに、増収減益の中身は、需要の弱さではなく、買い足した資産の償却と、借入にかかる利息でした。
売上と受注は伸びていて、事業としての勢いは保たれています。一方で、その成長が借入に支えられている度合いが、今回の決算ではっきり数字に出ました。株価が下がった今は、利益が戻るのか、借入が上限に近づくのかを、数字で確かめやすい局面です。
物価高で中古市場がにぎわうのか、仕入れPCの高騰と金利上昇が重くのしかかるのか。みなさんはどう読みますか?
次の決算のメモ
- 売上総利益率が34.7%から戻るのか、さらに下がるのか
- 支払利息が1Qの43百万円からどう動くか(年換算で約1.7億円のペース)
- 有利子負債とD/E比率(今回は約2.8倍)が、3倍にどこまで近づくか
- サブスク資産の稼働率(今回は80.8%、会社目標は85%以上)
- 通期予想の経常利益1,300百万円に対して、中間期の進捗がどこまで届くか
- 長期レンタルの契約年数(3年契約と4年契約の比率)
免責
本記事は、決算短信・決算説明資料などの公表情報をもとにした筆者の整理であり、特定の銘柄の売買を勧めるものではありません。数値の一部は筆者の計算によるもので、誤りが含まれる可能性があります。投資の判断は、ご自身の責任でお願いします。
出典
- 株式会社パシフィックネット 2027年5月期 第1四半期決算短信(2026年10月15日)
- 株式会社パシフィックネット 2027年5月期 第1四半期決算説明資料(2026年10月15日)
- IR BANK(パシフィックネット 年度別の業績・財務・配当・キャッシュフロー)
- 株価アプリ(10月20日の取引時間中の表示)