10月26日に第3四半期の決算が出たので、キヤノンマーケティングジャパンを読んでみました。キヤノン製の複合機やカメラを国内で販売し、ITソリューションも手がける会社で、時価総額は約8,933億円です。1〜9月の営業利益は前年同期比+23%と好調で、配当も増えていますが、配当利回りは2.36%と、高配当としては低めです。通期予想は据え置きのままなので、10〜12月は減益の計画になっています。この違和感が気になったので、読んでみました。
銘柄カード
- 会社名(証券コード):キヤノンマーケティングジャパン(8060)
- 業種:卸売業(親会社はキヤノンで、持株比率は50.15%)
- 規模:中型株(時価総額 約8,933億円)
- 配当利回り:2.36%(株価アプリの画面表示。会社予想の年間配当95円で計算)
- 年間配当:95円(2026年12月期の会社予想。中間40円+期末55円。2025年12月期は85円。いずれも2026年4月の株式分割後の換算)
- ラベル:配当利回りは3%未満で、高配当の基準には届いていません
- 何の会社?:キヤノン製の複合機・カメラ・プリンターなどを国内で販売し、ITソリューション(システム構築、保守・運用など)も手がける会社です。2025年12月期のセグメント売上は、約38%が大手・準大手企業向けのエンタープライズ、約34%が中小企業向けのエリア、約21%が個人向けのコンスーマ、約7%が産業機器や医療ITなどのプロフェッショナルです。2026年1〜9月の売上の約5割はITソリューションです。1968年設立、1981年に上場し、今は東証プライムで、決算は12月末です。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、3つとも基準に届いていません。配当利回りは2.36%で基準の3%に届かず、PERは19.08倍で15倍を超え、PBRも2.11倍で1倍割れではありません。株価は年初来高値(4,284円)と安値(3,303円)の間の、高値寄りにあります。年初来安値の水準なら、利回りは約2.9%でした。時価総額8,933億円に対して、現金等は1,258億円(9月末)あり、有利子負債は約28億円です。現金を除いた時価総額は約7,675億円で、今期の営業利益予想630億円の約12倍です。ただ、現金のすべてが自由に使えるわけではないので、あくまで目安です。
推移を見る10項目のうち、基準を満たしたのは8つです。EPSは70円から191円へ約2.7倍で、前年を下回ったのは2020年12月期の1回(−1%)だけです。自己資本比率は56.4%から73.1%へ上がり、基準の40%も、理想の60%も上回っています(9月末は72.8%)。営業キャッシュフローは10年すべて黒字で、前年割れが5回ありますが、333億円から459億円へ増えました。現金等は1,601億円で10年でいちばん多く、1株配当は25円から85円まで、一度も減っていません。配当性向は44.6%で、基準の30〜50%の中に収まり、ROEは10.0%で、基準の10%に届きました(会社資料では10.4%)。有利子負債比率(純資産に対する借入金の割合)は0.68%です。
借金が増えているのか減っているのかは、推移で見ました。借入金は、2023年12月期はゼロで、2024年12月期に約30億円(比率0.79%)が生じ、2025年12月期は28億円(0.68%)、2026年9月末は約26億円(0.67%)と、返済でわずかに減っています。増え続けているわけではなく、水準もごく小さいです。ただし、2019〜2022年12月期はIR BANKで空欄のため、その間の推移は確認できていません。
自己資本比率は、2023年12月期の78%をピークに、2024年12月期は73%に下がりました。借金が増えたからではなく、自己株式の取得で自己資本が減ったためです。2024年12月期は、純利益393億円に対して、自己株式の取得856億円と配当169億円を株主に返したので、株主資本が4,108億円から3,476億円へ632億円減りました(393−856−169=−632)。純資産は4,355億円から3,837億円へ減り、総資産の減少(5,574億円から5,246億円)より大きかったため、比率が下がっています。利益剰余金が2,569億円から2,009億円へ560億円減っているのは、取得した株の消却によるものと考えられますが、消却の決議までは今回の資料では確認していません。負債も1,219億円から1,409億円へ190億円増えていますが、内訳は今回の資料では確認できていません(有利子負債は約30億円なので、借入ではありません)。その後は、2025年12月期が73.1%、2026年9月末が72.8%と、ほぼ横ばいです。
▲は2つです。売上高は6,293億円から6,798億円へ、10年で約1.08倍と、ほぼ横ばいです。2018〜2020年12月期に前年を下回り、2020年12月期は5,451億円まで落ちました。営業利益率は4.4%から8.6%へ上がり、営業利益は277億円から582億円へ約2.1倍になりましたが、基準の10%には届いていません。今期の会社予想は9.2%です。
今期の第3四半期(1〜9月)は、売上高が5,077億円(前年同期比+3.2%)、営業利益が469億円(+22.8%)、純利益が326億円(+19.5%)でした。7〜9月だけでも、営業利益は144億円(+33%)で、第3四半期としては過去最高です。通期予想は、売上6,850億円、営業利益630億円、純利益440億円のまま変えておらず、営業利益の進捗は74%です。
気をつけたいのは、増えた利益の中身です。

営業利益は1〜9月で87億円増えましたが、内訳は、売上増による荒利の増加が+51億円、荒利率の改善が+5億円、販管費の減少が+32億円でした。増えた利益の4割近くは、経費を減らした分です。販管費のうち、人件費が28億円減っています。売上は3%しか伸びていないので、同じ売上をより少ない費用で回している面が強いです。会社は、高付加価値な商品やサービスの構成比が高まったことも理由に挙げています。セグメント別の営業利益は、エンタープライズが+28億円、エリアが+25億円、コンスーマが+22億円、プロフェッショナルが+4億円で、4つとも増えています。
通期予想を据え置いたので、10〜12月(4Q)の計画は、通期630億円から累計469億円を引いた161億円になります。

前年4Qの200億円より39億円少なく、売上も1,773億円と、前年より106億円少ない計画です。累計が+23%で走っているのに、4Qだけ減益というのは、少し不自然に見えます。理由は2つ考えられます。1つは、駆け込み需要の反動です。決算のポイントに「価格改定前の駆け込み需要等もあり、計画以上に進捗」とあり、レーザープリンターのカートリッジは、3Qが前年比+16%、4Qの計画が−28%です。メモリー価格の高騰を見越したポータブルSSDやメモリーカードの駆け込みもあり、コンスーマの4Qは、売上が63億円減る計画です。もう1つは、前年4Qの営業利益率が10.6%と高く、今年4Qの計画は9.1%と、比べる相手が強いことです。
では、この4Q計画は保守的なのか。前年の動きを見ると、そうとは言い切れません。前年は、3Qの時点で通期の営業利益予想を570億円から580億円へ10億円だけ上げました。累計382億円を引くと、4Qの計画は198億円で、実際の4Qは200億円と、ほぼ計画どおりでした。売上も、予想6,800億円に対して実績は6,798億円でした。前年は4Qの置き方が正確だったので、今年も4Qだけ大きく上振れすると考えるのは、少し楽観的かもしれません。
もう一つ気になるのは、棚卸資産です。404億円から544億円へ約140億円増え、保有日数は21日から30日になりました。一方で売掛債権は1,266億円から1,087億円へ減っていて、資金繰りが悪くなったわけではありません。ただ、メモリーの価格高騰を見越した仕入れの積み増しなのか、売れ残りなのかは、今回の資料では確認できていません。
有利子負債は約28億円で、1〜9月の支払利息は0.7億円、受取利息は3.6億円でした。金利が上がっても、払う側ではなく、受け取る側です。
ここまでの一言:営業利益は+23%と好調ですが、増えた利益の4割近くは経費の削減で、4Qは駆け込み需要の反動で減益の計画です。利回りは2.36%と低めなので、増配が続くかどうかが焦点です。
配当の10年

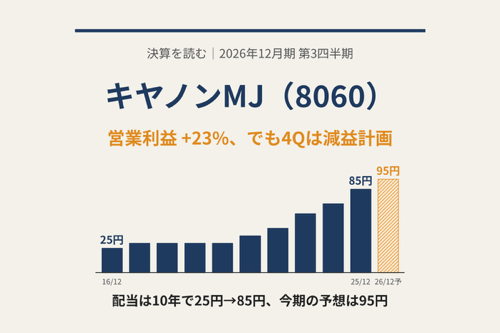
配当は10年で25円から85円まで増えました(2026年4月の株式分割後の換算)。前の年との比較9回のうち、増配が6回、据え置きが3回で、減配はありません。据え置きは、2018〜2020年12月期の30円です。2021年12月期から5年連続で増配していて、今期の会社予想は95円と、前回予想の90円から5円引き上げました。中間配当は40円(前年は35円)に決まっています。
売上が落ちた年も見ておきます。2020年12月期は、売上が前年比12%減の5,451億円でしたが、EPSは85.8円から84.82円へ約1%の減少にとどまり、配当は30円を保ちました。特別配当や記念配当が含まれているかは、今回の資料では確認していません。
会社の配当の基本方針は、「連結配当性向40%以上を目途に、中期的な利益見通し・投資計画に加え、そこから生み出されるキャッシュ・フロー等を総合的に勘案し、配当を実施する」ことです。決算説明資料の図では、2022年12月期までは「30%をベース」、2023年12月期からは「40%以上を目途」となっています。
配当に加えて、自己株式の取得も使っています。今期は、1月28日の決議で843.7万株(約300億円)を取得し、7月にも9.75万株(3.5億円)を取得して、この取得は終了しました。1〜9月で、自己株式の取得に303億円、配当の支払いに189億円、合わせて約493億円を株主に返した計算です。前年は、10月24日の第3四半期の発表と同じ日に、上限100億円の自己株式の取得を決め、年末までに使い切りました(自己株式は104億円から204億円へ)。今年は、第3四半期の発表で新しい取得は出ていません。
EPSと配当性向の10年

EPSは10年で70円から191円へ約2.7倍、配当は25円から85円へ約3.4倍になりました。配当のほうが速く伸びたぶん、配当性向は、2016年12月期の35.7%から、2021〜2022年12月期の33%前後まで下がったあと、2023年12月期に42.6%へ上がり、2025年12月期は44.6%になりました。2023年12月期の上昇は、基本方針を「40%以上を目途」に引き上げたタイミングと重なります。今期の予想は、配当95円÷EPS予想211円で約45%です。方針の40%以上の中にあり、健全の目安の上端50%まではまだ余裕があります。
EPSが前年を下回ったのは2020年12月期だけで、そのときも配当性向は35.0%から35.4%と、ほぼ変わりませんでした。
10年より前の、2009年12月期も見ておきます。この年は、営業利益が63億円の黒字でしたが、最終損益は43.4億円の赤字でした。それでも1株配当は10円(株式分割後の換算)を保ち、2010年・2011年も10円、2012年に12円へ上げています。赤字になった理由は、今回の資料では確認していません。IR BANKの配当性向では、2010年12月期が約75%、2011年12月期が約41%でした。

図のとおり、最終損益が赤字だった2009年12月期も、配当は10円のままでした。ただし、これは当時の経営の姿勢で、今の方針の「連結配当性向40%以上を目途」とは別の話です。
営業キャッシュフローの10年

10年すべてプラスで、2016年12月期の333億円から、2024年12月期の477億円、2025年12月期の459億円まで増えました。ただ、前の年より減った年が5回(2017・2018・2021・2023・2025年12月期)あり、きれいな右肩上がりではありません。特に2018年12月期は170億円まで落ちましたが、理由は今回の資料では確認していません。
見逃せないのは設備投資です。2025年12月期の179億円から、今期は263億円の計画で、約5割増えます。1〜9月の実績はすでに178億円で、貸借対照表ではソフトウエアが141億円から221億円へ、80億円増えています。減価償却費は今期131億円の計画なので、投資が償却の約2倍の規模です。
今期の1〜9月は、営業キャッシュフローが373億円で、前年同期の384億円とほぼ同じです。中身を見ると、売上債権の回収が進んで181億円が入った一方、棚卸資産が141億円増えて、その分の現金が出ていきました。

現金等は、営業キャッシュフロー373億円に対して、自己株式の取得304億円、配当189億円、設備・ソフトウエアや投資有価証券などの投資216億円が出ていき、1,601億円から1,258億円に減りました。株主還元は約493億円で、営業キャッシュフローを上回っているので、今期は手元の現金を使って還元した形です。現金はまだ厚いですが、新しい自己株式の取得が出るかどうかで、減り方は変わります。
魅力と懸念
- 魅力:自己資本比率は73.1%(9月末は72.8%)で、2023年12月期の78%から下がったのは自己株式の取得によるものです。有利子負債は約28億円(比率0.68%)と少なく、24/12の0.79%から返済で減っています。現金等は1,258億円(9月末)あります。金利が上がっても、利息は受け取る側です。EPSは10年で約2.7倍、営業利益は277億円から582億円へ約2.1倍で、営業利益率も4.4%から8.6%に上がりました。配当は5年連続で増配していて、10年で一度も減っておらず、配当性向は44.6%と、健全な範囲の中にあります。
- 懸念:売上は10年でほぼ横ばい(約1.08倍)で、利益の伸びは、荒利率の改善と販管費の削減に支えられています。今期の1〜9月も、増えた営業利益87億円のうち32億円が販管費の減少でした。4Qは、駆け込み需要の反動もあり、営業利益161億円(前年は200億円)と減益の計画で、前年は4Qの計画がほぼ当たっています。棚卸資産が約140億円増えていて、売り切れるかが目印になります。配当利回りは2.36%で、PER19.08倍・PBR2.11倍と、割安とは言えません。設備投資は今期263億円と大きく、現金は還元と投資で減っています。配当方針は「40%以上を目途」で、利益が落ちれば配当性向が上がり、増配の余地は小さくなります。
まとめ
順調なのは、営業利益が1〜9月で+23%になり、自己資本比率73%・有利子負債ほぼなしという厚い財務の上で、配当が5年連続で増えている点です。気になるのは、増えた利益の4割近くが販管費の減少で、売上は3%しか伸びていないことと、4Qが駆け込み需要の反動もあって減益の計画になっていることです。利回りは基準の3%に届かず、割安でもないので、増配が続く期待枠として見るかどうか、というところだと思います。私は、配当性向45%・現金1,258億円という体力があるので、配当をすぐ削る会社ではなさそうだと読んでいます。ただし、増配のペースは、利益の伸びがコスト削減頼みでなくなるかどうかで決まりそうです。みなさんはどう読みますか?
次の決算のメモ
- 2026年12月期の本決算(2027年1月末〜2月ごろ):4Qの営業利益が計画の161億円を超えるか、通期630億円を超えて着地するか。4Qの売上が計画の1,773億円どおりか。棚卸資産544億円が減っているか。年間配当(会社予想95円、期末55円)。新しい自己株式の取得が出るか(今年は1月28日に決議)。2027年12月期の通期予想と配当予想
- 2027年12月期の第1四半期決算:駆け込み需要の反動がどこまで出るか、人件費の動き、設備投資(今期263億円の計画)の償却への影響
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- キヤノンマーケティングジャパン 2026年12月期 第3四半期決算短信〔日本基準〕(連結)(2026年10月26日)
- キヤノンマーケティングジャパン 2026年度第3四半期 決算説明(2026年10月26日)
- キヤノンマーケティングジャパン 剰余金の配当(中間配当)及び配当予想の修正に関するお知らせ(2026年7月24日)
- キヤノンマーケティングジャパン 自己株式の取得及び自己株式立会外買付取引(ToSTNeT-3)による自己株式の買付けに関するお知らせ(2026年7月24日)、同 取得結果及び取得終了に関するお知らせ(2026年7月27日)
- キヤノンマーケティングジャパン 2025年12月期 第3四半期決算短信〔日本基準〕(連結)(2025年10月29日。10月24日開示分から変更なし)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE:IR BANK
- 配当利回り・PER・PBR・時価総額・年初来高値安値・企業情報:株価アプリの画面表示(15分ディレイ)