イントラスト(7191)の中間決算(2026年4〜9月)を読みました。賃貸住宅を借りるときの「家賃保証」を中心に、病院の入院費や介護施設の利用料の保証も手がける会社です。本社は東京都千代田区で、時価総額(会社全体の株の値段)は約250億円です。
今回は、売上も利益も会社の予想を上回り、通期の予想と配当の予想がそろって上方修正されました。年間配当は53円で、配当性向(利益のうち、配当に回す割合)は60.5%になります。ただ、増収の約半分は新しく仲間入りした子会社の分で、利益率は少し下がっています。配当がここまで伸びてきた理由と、これから先の増配の余地を、10年の数字で確かめます。
銘柄カード
- 会社名(証券コード):イントラスト(7191)
- 業種:その他金融業(家賃・医療費・介護費などの保証事業が中心。ほかにソリューション事業、ITサービス事業)
- 規模:小型株(時価総額 約250億円)
- 株価:1,117円(11月6日の終値、Yahoo!ファイナンス)
- 配当利回り:4.74%(Yahoo!ファイナンスの画面表示。株価1,117円、年間配当53円(会社予想)で計算)
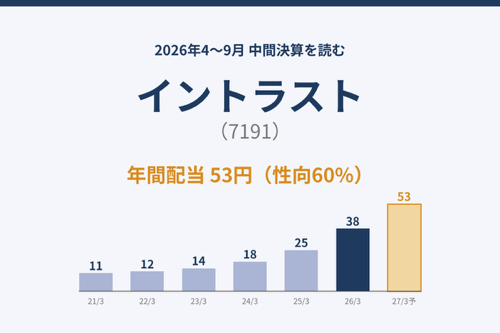
- 年間配当:53円(2027年3月期の会社予想。中間26円+期末27円。2026年3月期は38円)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:東京都千代田区に本社がある、「総合保証サービス会社」を名乗る会社です。2006年設立、2016年12月に上場し、今は東証スタンダード市場で、決算は3月末です。柱は保証事業で、なかでも家賃債務保証(連帯保証人の代わりに家賃を保証するサービス。借りた人が払えなくなったら、会社が先に大家さんへ払い、あとで本人から回収します)が中心です。ほかに、入院費の医療費用保証、介護施設の利用料の介護費用保証も広げています。保証のノウハウを使った業務代行のソリューション事業と、2026年1月に子会社にしたキャロルシステムのITサービス事業もあります。2027年3月期の中間期の売上の構成は、保証が約86%、ソリューションが約6%、ITサービスが約8%でした(私の計算)。契約件数は約49万件です。従業員数は連結304人(Yahoo!ファイナンス)で、会社資料ではアルバイト・パートを含めて連結445人です。平均年収は523万円です。
気になる数字(冒頭チェック)

図は、左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は4.74%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は12.75倍で、基準の15倍未満です。ここまでは●です。ただ、この二つは会社の今期予想(配当53円、EPS87.61円)で計算した値です。Yahoo!ファイナンスに出ている配当性向48.70%は前期(2026年3月期)の実績で、今期予想なら60.5%になります。PBR(株価が、1株あたり純資産の何倍か)は2.92倍で、1倍割れではないので▲にしました。ROEが高い会社はPBRも高くなりやすいので、この数字だけで高いとは決めつけないでおきます。
株価は、年初来高値の1,222円(9月中旬ごろ)から下がったあと、10月26日の予想修正の発表を受けて、10月28日ごろに1,175円まで戻りました。11月6日は前日比−2.70%の1,117円で終えています。年初来安値は1,043円です。
次に、10のチェックポイントです。10のうち8つが基準を満たしました。▲は営業キャッシュフローと配当性向です。
売上は10年で約4.5倍(27.1億円→123億円)、EPS(1株あたりの利益)は約3.4倍になり、どちらも前の年を下回った年がありません。営業利益率(本業の儲けの割合)は22.5%で、基準の10%を大きく上回ります。ただ、2020年3月期の28.2%がピークで、そこから下がってきました。売上のうち原価に使う割合(売上原価率)も、47.8%(2020年3月期)から55.1%(2026年3月期)に上がっています(IR BANKの値)。一方、販管費率(人件費や広告費などの割合)は22〜26%で、ほぼ横ばいです。原価率が上がり続けるのは良くないと見ているので、気をつけたい点です。
自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は63.1%で、60%以上なら理想とされる水準です。ただ、2020年3月期の71.4%からは下がってきました。総資産が10年で約4倍(31.7億円→129億円)に増え、純資産の増え方(約4倍)より少し速かったためです(私の概算)。9月末は63.0%です。有利子負債(利息を払って借りているお金)は、貸借対照表に借入金がないので●にしました。
営業キャッシュフロー(本業で実際に入ってきた現金)は、10年すべて黒字で、3.4億円から16.9億円へ約5倍になりました。ただ、年ごとの差が大きいので▲にしました。2023年3月期は27.8億円、翌年の2024年3月期は2.9億円です。理由は後の営業CFの段落で書きます。
現金等(手元の現金)は22.6億円から72.3億円へ約3.2倍になり、9月末は78.1億円です。時価総額(約250億円)の約3割にあたります。1株あたり配当金は、10年で4円から38円へ約9.5倍で、毎年増配です。配当性向は、2026年3月期は48.7%で30〜50%の健全な範囲ですが、今期の会社予想は60.5%で、50%を超えます。ROEは10年すべて10%を超えています(17.5〜21.5%)。
中間決算を読む:増収の半分は新しい子会社
今期の中間決算は、売上が70.17億円(前年同期比+19.7%)、営業利益(本業の儲け)が15.82億円(+14.0%)、純利益が9.75億円(+10.8%)でした。会社が5月に出した予想より、売上は2.4%、営業利益は12.3%多く、10月26日に通期予想と配当予想を上げています。

増収11.57億円の内訳は、保証事業が+6.65億円、ソリューション事業が−0.94億円、ITサービス事業が+5.85億円です。ITサービスは、2026年1月に子会社にしたキャロルシステムの分で、前年同期にはなかった売上です。増収の約51%は、新しく加わった会社の分ということになります。保証事業そのものも、中間期で+12.4%増えています。
7〜9月の3か月だけで見ると、保証事業は30.55億円(+12.5%)です。増収(+3.39億円)の中身は、家賃債務保証の更新保証料(契約を更新するたびに払う保証料)が+2.28億円(+9.0%)、医療費用保証が+0.37億円(+30.2%)、介護費用保証が+0.64億円(+133.4%)です。医療と介護を合わせると2.72億円で、保証事業の約9%です(私の計算)。伸び率は大きい一方、金額はまだ家賃保証が圧倒的に大きく、増収の約3分の2は更新保証料です。中期経営計画の目標に対する進み具合は、上期の売上で医療費用保証が3.15億円(目標9億円の35%)、介護費用保証が2.14億円(目標4億円の54%)で、介護が計画を上回るペースです。
利益率は下がりました。営業利益率は23.7%から22.6%へ。売上原価率が54.1%から57.3%に上がり、販管費率が22.2%から20.1%に下がった結果です(私の計算)。会社の説明では、業務委託手数料(保証の事務を外に任せる手数料)は家賃保証の更新料の売上増に連動して増え、決済手数料・外注費は、クレジットカード決済の商品とキャロルシステムの受託案件が増えたことで増えました。一方、貸倒・保証履行(払えなくなった人の分の費用)は、審査や回収の見直しで、前年より0.62億円減っています。営業利益率が下がった一因は、ITサービスという、原価の割合が高い事業が加わったことだと私は見ています。ただ、セグメント(事業別の区分)は1つで、ITだけの利益は分かりません。
契約件数は、2Q末で保証商品が412,197件(前年同期比+7.9%)、ソリューション商品が80,916件(−21.2%)です。ソリューション商品は賃貸契約に全件が自動で付く商品、保証商品は任意で付く商品で、保証商品への切り替えが続いています。合計は493,113件で、前年同期比+1.7%です。件数全体はあまり増えていませんが、保証商品の更新保証料が積み上がって売上を押し上げている、という形だと読んでいます(私の読み)。前受収益(先に受け取った保証料のうち、まだ売上にしていない分)は25.78億円で、前年同期比+7.8%です。

この会社の特徴が出るのが、立替金です。立替金(借りた人が払えなくなったとき、会社が先に大家さんへ払った、まだ回収できていないお金)は65.9億円で、3月末の60.5億円から増えました。保証の契約が増えるほど積み上がります。その分への備えである貸倒引当金は36.5億円で、立替金に対する割合は、前年同期末の51.9%、3月末の54.2%、9月末の55.5%と、少しずつ厚くなっています(私の計算)。費用を抑えながら、備えは薄くしていない形です。営業キャッシュフローでは、立替金の増加(−5.38億円)が現金を減らす要因になっています。
上方修正の中身:増えた分は、ほぼ上期
10月26日、会社は通期の予想を上げました。営業利益は30.0億円から31.8億円(+1.8億円、+6.0%)、純利益は18.4億円から19.6億円、EPSは82.24円から87.61円です。

ここで大事なのは、上げた1.8億円のうち、1.72億円は上期の実績の上振れだという点です。下期(10〜3月)の営業利益予想は、前回の15.90億円から15.98億円へと、0.08億円しか動いていません(私の計算)。売上も、通期で+1.7億円のうち上期が+1.67億円で、下期は+0.03億円です。今回の修正は、上期で稼いだ分を足し算した形です。
下期の営業利益予想15.98億円は、1四半期あたり約8.0億円です。直近の2Qの8.10億円を2倍した16.2億円より、わずかに低い水準です。前年の下期(13.78億円)と比べると+16%で、上期の+14.0%より高い伸びですが、前年の3Qはキャロルシステムの買収関連費用で利益が小さかった(6.36億円)ので、比べる土台が低くなっています。
もう一つ、説明資料の通期計画の増減表(20ページ)を見ると、貸倒・保証履行の費用は、通期で前年より0.41億円減る計画です。上期だけで0.62億円減っているので、下期は前年より0.21億円増える計算になります(私の計算)。上期のように貸倒費用が低く収まる状態が、下期も続くとは見ていないようです。予想はやや慎重に作られている、と私は読んでいます。下期の貸倒・保証履行の費用が、見どころです。
配当の10年

配当は10年で4円から38円へ増え、前の年と比べた9回すべてが増配で、減配も据え置きもありません。会社は今期を11期連続の増配と位置づけています。今期の予想は、当初の49.5円から53円(中間26円+期末27円)に引き上げられ、前期から15円の増配です。中間配当26円は、12月7日から支払いが始まります。増配率は、2025年3月期が+39%、2026年3月期が+52%、今期予想が+39.5%と、3年続けて約4割から5割です。
配当の方針は、2024年5月に公表した中期経営計画(2025年3月期〜2027年3月期)で、配当性向を40〜60%の範囲とし、最終年度の2027年3月期は60%を目標にする、というものです。今期の予想(60.5%)は、この目標に届く形です。
配当の余力も見ておきます。今期の配当総額は、53円×約2,237万株で約11.9億円です(私の計算)。前期のフリーキャッシュフロー(営業キャッシュフローから、投資に使った分を引いた現金)は11.4億円なので、ほぼ同じ規模です。ただ、中間期の営業キャッシュフローは11.0億円で、設備・ソフトの購入(0.42億円)を引いても、配当の支払い4.59億円の2倍以上あります。手元の現金78.1億円も、今期の配当総額の約6.6倍です。当面の原資の心配は小さいと見ています。
EPSと配当性向の10年

EPSは10年で22.99円から77.96円へ、約3.4倍です。今期の会社予想は87.61円(+12.4%)です。配当性向は、2019年3月期の27.5%から、2026年3月期の48.7%まで、少しずつ上がってきました(2017年・2018年3月期はIR BANKで空欄です)。今期の予想は60.5%で、30〜50%の健全な目安を超えます。
ここで、配当が増えた理由を分けて見ます。直近3年の増配率(+39%、+52%、+39.5%)は、EPSの伸び(+10.8%、+28.2%、+12.4%)より速いです。差を作ったのは、配当性向の引き上げです。今期で会社の目標の60%に届くので、来期以降は、性向を上げて増配を作る余地が小さくなります。増配のペースは、EPSの伸びにほぼ縛られる形になる、と私は見ています。車にたとえると、アクセルをほぼ踏み切った状態で、次に速く走るには、エンジンそのもの(利益)を大きくするしかありません。中期経営計画は2027年3月期で終わるので、次の計画で配当方針がどうなるかが気になる点です。
営業キャッシュフローの10年

営業キャッシュフローは、10年すべて黒字で、2017年3月期の3.43億円から2026年3月期の16.9億円まで、約5倍になりました。前の年より減ったのは、2021年3月期と2024年3月期の2回です。特に2024年3月期は2.89億円で、前年の27.8億円から大きく減りました。
2023年3月期が膨らんだ理由は、会社の資料に出ています。口座振替の入金スケジュールの運用が変わり、決算日までに回収が前倒しで入ったため、立替金(家主さんに先に払ったお金)が約5億円減りました。会社の資料も「一時的」と書いています。これに利益の増加、前受けの増加(約4.7億円)、現金が出ない貸倒引当金の積み増し(約3.6億円)が重なって、営業キャッシュフローは27.8億円になりました。
翌年は、この反動に加えて、立替金が約23億円増えました。5億円分の戻りだけでは足りないので、事業が伸びて立替金そのものが増えたことと、2024年3月期から連結になって会社の範囲が広がったことも重なったと私は見ています。どれがどれだけかは、今回の資料では分けられません。2023年3月期は、タイミングのズレで上に膨らんだ年と受け止めています。
営業キャッシュフローは、年ごとのブレが大きいと見ています。保証事業では、立替金の増減や、先に受け取る保証料(前受収益)の増減が営業キャッシュフローに入るからだと思います(私の見方)。2026年3月期は、純利益17.4億円に対して営業キャッシュフローが16.9億円で、ほぼ同じ水準でした。
今期の中間期は、営業キャッシュフローが11.0億円(前年同期9.5億円)でした。税引前利益15.97億円に、貸倒引当金の増加(+3.76億円)と前受収益の増加(+2.43億円)が加わり、立替金の増加(−5.38億円)と法人税等の支払い(−5.99億円)が引かれた形です。投資に使ったお金は0.62億円、財務のお金は配当の4.59億円でした。差し引きで、手元の現金は5.8億円増えています。
魅力と懸念
魅力:売上は10年で約4.5倍、EPSは約3.4倍、1株配当は4円から38円(今期予想53円)と、毎年増えてきました。借入金がなく、自己資本比率は63%で、手元の現金は78億円(時価総額の約3割)あります。保証の契約が積み上がり、更新保証料と前受収益が増えています。医療・介護の保証は金額こそ小さいものの伸びていて、介護は中期経営計画の目標に対して上期で54%まで進みました。立替金への備え(引当)の割合も、少しずつ厚くなっています。配当利回りは4.74%、PERは12.75倍で、利回りは基準を満たし、PERも15倍未満です。会社資料には「プライム市場への再上場に向けて」という記載もあります(現在は東証スタンダード)。
懸念:増収の約半分は新しく加わった子会社の分で、営業利益率は23.7%から22.6%に下がりました。売上原価率も、10年の中では上がってきています。配当性向は60.5%で目標に届き、ここから先の増配は利益の成長頼みになります。営業キャッシュフローは年ごとのブレが大きく、立替金は保証の契約が増えるほど積み上がります。上方修正の中身はほぼ上期の上振れで、下期は貸倒・保証履行の費用が前年より増える計画です。また、中期経営計画は2027年3月期で終わり、売上目標150億円に対して、今期の会社予想は143.7億円(約96%)です。次の計画で配当方針がどうなるかは、まだ分かりません。
まとめ
イントラストは、10年で売上を約4.5倍、EPSを約3.4倍にして、配当を4円から38円、今期は53円まで増やしてきた会社です。今回の中間決算は、売上も利益も会社の予想を上回り、通期の予想と配当の予想が上がりました。ただ、増収の約半分は新しい子会社の分で、利益率は少し下がっています。上方修正の中身も、ほぼ上期の上振れで、下期は据え置きに近い形です。そして配当性向は、会社の目標の60%に届きます。私は、これまでの増配は「配る割合を上げる」力で走ってきた部分が大きく、ここから先は「利益そのものを増やす」力が試される段階だと読んでいます。順調な部分と今後の課題、どちらの影響が強いのか、みなさんはどう読みますか?
次の決算のメモ
- 半期報告書(2026年11月12日提出予定):貸倒・保証履行の費用の中身(貸倒償却と引当の繰り入れ)、立替金の内訳、ITサービス(キャロルシステム)の利益が分かる記載があるか、売上原価の内訳
- 第3四半期決算(2027年1月ごろ):下期の貸倒・保証履行の費用、営業利益(下期予想15.98億円、1四半期あたり約8.0億円)に対する進み具合、立替金と引当の割合(9月末55.5%)
- 2027年3月期の通期決算(2027年4〜5月ごろ):売上143.7億円・営業利益31.8億円・EPS87.61円の達成度、中期経営計画の売上目標150億円に対する着地、医療費用保証(目標9億円)と介護費用保証(目標4億円)の売上、年間配当53円(期末27円)、次の中期経営計画と配当方針(性向60%の扱い)、プライム市場への移行の話、保有件数(保証商品とソリューション商品)、営業キャッシュフローと立替金の関係、個人向け中古車リースの実証事業(2026年7月から1年間)の結果
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- イントラスト 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月29日)
- イントラスト 2027年3月期 第2四半期 決算説明資料(2026年10月29日)
- イントラスト 業績予想及び配当予想の修正に関するお知らせ(2026年10月26日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・原価率・販管費率:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・ROE・有利子負債・企業情報:Yahoo!ファイナンス