先日、Xで「75歳から分離課税できなくなるらしい」という話を目にしました。特定口座なら確定申告しなくても配当がバレない、という抜け道がついに塞がれる、という内容でした。
最初は、課税方式を選べなくなるのかと思って混乱しました。調べてみると、課税の話ではなく、医療費と保険料の話でした。自分の頭の整理も兼ねて、まとめておきます。
今の仕組み:源泉で完結すれば、税金の話はそこで終わる
現在、特定口座(源泉徴収あり)では源泉20.315%で課税が完結します。
確定申告をすると、配当は総合課税か申告分離課税を選べ、売却益は申告分離課税になります。申告した場合は、所得として把握され、国保・後期高齢者医療・介護保険の保険料や、高齢になってからの医療費の負担割合に影響する場合があります。
つまり今は、申告するかしないかで、あとから効いてくる社会保険の扱いが変わります。
変わること:75歳以上では、申告しなくても把握される
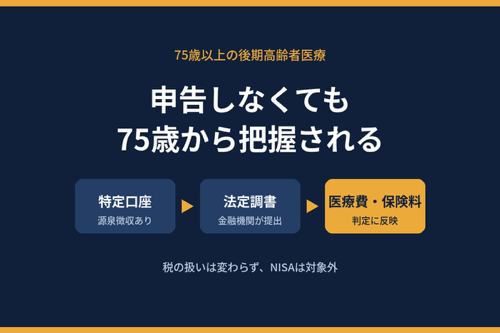
今回、健康保険法の改正が6月5日に公布されました。ポイントは、75歳以上が入る後期高齢者医療制度で、確定申告の有無に関係なく金融所得が把握されるようになることです。
金融機関が税務署に出している法定調書を、後期高齢者医療の広域連合にオンラインで提出する形になり、本人が何か手続きをする必要はありません。
税の扱いそのものは変わりません。申告しなければ、源泉20.315%で完結したままです。変わるのは、その所得が保険料や窓口負担割合(1割・2割・3割)の判定に入る点です。金額が大きい人は、保険料や窓口負担割合が上がる可能性があります。
NISAは対象外です。施行は法律の公布から5年以内の政令で定める日とされていて、報道では2029年8月ごろから反映という見方も出ています。ただ、まだ確定した日付ではありません。
気をつけたいこと:75歳未満に広がるかどうかは、まだ決まっていない
今回の改正が対象にしているのは75歳以上だけです。
ただ、仕組みができれば、対象を広げやすくなります。去年の報道では、政府は後期高齢者を先行させる方針で、74歳以下の自営業者などが入る国保も念頭に置かれていました。先行という言葉が使われているので、最初に75歳以上で始めて、その次を考える流れだったことになります。
とはいえ、広がるかどうかは決まっていません。「次はこうなる」と決めつけず、動きを見ていくのがよさそうです。
私が受け取ったこと
現役世代の私にとって、直接当たるのはまだ先の話です。ただ、特定口座で大きな含み益を抱えたまま老後に入ると、利益を確定した翌年に、保険料や医療費の負担割合に響く可能性があります。
そう考えると、暴落などで安く買える場面があれば、非課税で、しかもこの判定にも入らないNISAの枠を先に使うのは筋が通っています。ただ、NISAは損が出ても他の利益と相殺できませんし、枠にも上限があります。長く持つ前提で、枠に余裕があるときの考え方だと思っています。
制度は変わる余地があります。大事なのは、焦って動くことより、仕組みを知ったうえで、自分の持ち方を選べる状態にしておくことだと感じました。
※この記事は制度の整理であり、投資や税務の助言ではありません。最終的な判断は、ご自身でお願いします。
参考
- OTC類似薬に追加負担閣議決定 75歳医療費、金融所得を反映(共同通信)
- 上場株式配当、後期高齢者保険料に反映(週刊T&Amaster 2026年4月20日号)
- 後期高齢者医療制度における金融所得の公平な反映(資料)