「利回り9.6%」の文字に足が止まった
8月3日、東計電算(4746)が配当予想の引き上げを発表しました。2026年12月期の年間配当は、前期の173円から476.5円(株式分割前ベース)へ。発表時点の株価で計算した予想利回りは、3.5%前後から9.6%台に跳ね上がりました。
「これは一時的なもの?ずっとこの水準?」と気になって、会社の開示資料を読んでみました。先にお断りすると、私は投資助言をする立場ではありません。この記事は、決算書の読み方の整理です。
本業は、ふつうに好調
まず本業です。2026年上期(1〜6月)は、売上が約108億円(前年同期比+9.6%)、営業利益が約33億円(+12.3%)でした。通期の営業利益予想は約68億円で、今回の修正でも据え置かれています。
つまり、本業が急に稼ぎすぎて配当が増えたわけではありません。
増配の正体は「保有株の売却益」
今回の配当を押し上げたのは、保有している上場株の一部を売って出る、約43億円の売却益(特別利益)です。通期の純利益予想は55億円から86億円に引き上げられましたが、差額のほぼ全部がこの売却益です。
会社の説明も、はっきりしています。株式市場の活況で、保有する投資有価証券の規模が総資産に対して大きくなったため、資本効率を高める目的で一部を売り、株主還元を充実させる、というものです。
貸借対照表を見ると、その大きさが分かります。総資産約728億円のうち、投資有価証券が約594億円。8割を超えています。この会社は、ITの本業のとなりに、大きな株の運用部門を抱えているんですね。
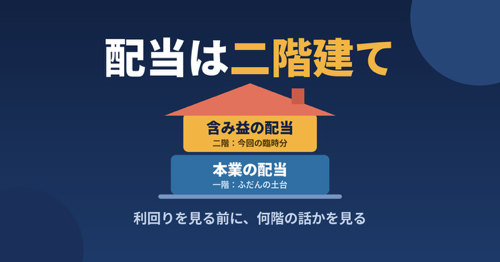
配当は「本業の一階」と「含み益の二階」
ここで私は、配当を二階建ての家のように見るようになりました。
一階は、本業が稼いだ利益から払う、ふだんの配当です。前期の配当は173円で、配当性向(利益のうち配当に回した割合)は57.7%。2020〜2024年12月期も、配当性向は46〜50%前後でした。利益のおよそ半分を払う、業績連動型のやり方です。
二階は、今回のような売却益から払う、臨時の上乗せ分です。今期は、株式分割後に直した配当が年間約119円で、予想の1株利益(約119円)とほぼ同じになります。配当性向がほぼ100%ということです。これは方針を変えたというより、売却益が利益に入ったから、そう見えている、と読むのが自然です。
家計で言えば、ボーナス月の手取りを「毎月の給料」だと思って、家賃を決めてしまうようなものです。ボーナスが悪いわけではありません。ただ、土台にはできません。
「維持します」という宣言は、見当たらなかった
「配当性向が上がっても、配当額は維持します」という宣言(累進配当など)を出す会社もあります。東計電算の8/3の開示にある基本方針は、「安定した配当の継続を、業績に応じて行う」というものです。私が読んだ範囲では、配当を維持する約束や、下限を決める方針は見当たりませんでした。
平常の利回りは、2%台
では、二階を外すと利回りはどうなるか。9月末時点の株価は、分割後で1,950円前後でした。前期の配当173円は、10月1日の1株→4株の分割後に直すと約43円です。43円を1,950円で割ると、約2.2%。
来期も増配が続くと仮定して、分割前で200円前後(分割後で約50円)なら、約2.6%です。この計算は、私が置いた仮定を含んでいます。
今期予想ベースの約6%は、あくまで「特別分を含んだ見かけの利回り」。高配当株として見るなら、平常の利回りは2%台前半から半ばあたり、と考えておくのが現実的です。
これから確認したい3つの日付
- 11月上旬の決算発表:売却がどこまで進み、売却益がいくらで確定したか。
- 12月末の権利落ち:期末配当のぶん、株価が機械的に下がる動きが出るのが普通です(減配ではありません)。
- 年明け2月ごろの本決算:来期の配当予想が、いくらで出てくるか。ここで初めて、予想ベースの「本当の利回り」が見えてきます。
半年後に、この記事の見立てがどうだったか、答え合わせをしたいと思います。
まとめ
今回学んだのは、利回りの数字を見る前に、「それは何階の話か」を確かめる、ということです。
「還元に前向きになった」ことは本物でした。けれど「配当がずっとこの水準になる」ことは、現時点では本物と言えません。
※この記事は特定の銘柄の売買を勧めるものではありません。数字は会社の開示資料などをもとに、筆者が概算したものを含みます。売買の判断はご自身でお願いします。