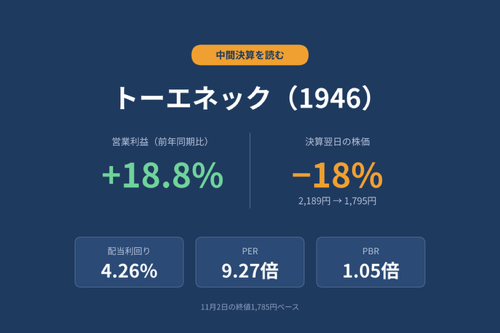
10月29日に中間決算が出て、翌日に株価が約18%下がったトーエネックを読んでみました。中部電力グループの仕事が多い、名古屋の電気工事の大手で、時価総額は約1,725億円です。営業利益は前年同期比+18.8%と伸びたのに、通期予想は据え置きで、最終利益は+5.0%にとどまりました。しかも利益には、30億円の和解金が入っています。何が起きたのかを、数字で確かめてみます。
銘柄カード
- 会社名(証券コード):トーエネック(1946)
- 業種:建設業(電気工事。電力会社向けの配電線工事などが中心)
- 規模:中小型株(時価総額 約1,725億円)
- 配当利回り:4.26%(Yahoo!ファイナンスの画面表示。11月2日の終値1,785円、年間配当76円で計算)
- 年間配当:76円(2027年3月期の会社予想。中間31円+期末45円。2026年3月期も76円)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:名古屋に本社がある、電気工事の大手です。1944年設立、1962年に上場し、今は東証プライムで、決算は3月末です。工事の中心は、電力会社向けの配電線工事と、ビルや工場などの屋内線工事で、2026年3月期の売上の約93%が設備工事、約5%がエネルギー事業、約2%がその他です。中部電力グループ向けの売上が全体の約4割(今期の上期は単体で約44%)を占めます。従業員は連結で6,813人です。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、3つとも基準の範囲に入れました。PBRは1.05倍で、1倍割れではありませんが、ほぼ1倍なので●にしています。配当利回りは4.26%で基準の3%以上、PERは会社予想EPS192.57円ベースで9.27倍と、15倍を大きく下回ります。ただ、これは決算翌日に株価が下がったあとの数字です。決算当日の終値2,189円で計算すると、利回りは約3.5%、PERは約11.4倍、PBRは約1.28倍でした。年初来高値は2,514円、年初来安値は1,765円で、今の株価は安値に近い位置にあります。
推移を見る項目で基準を満たしたのは、10のうち7つです。売上高は1,978億円から2,725億円へ約1.4倍で、前年を下回ったのは2021年3月期の1回だけです。EPSは55円から192円へ約3.5倍になりました。2021年3月期から3年連続で下がり、2023年3月期は−59円の赤字でしたが、この赤字は再エネ事業の減損という特別損失によるもので、本業の損失ではないので●にしています。営業キャッシュフローは10年すべて黒字で、2026年3月期は261億円と過去最高でした(前年割れは2019年・2022年・2025年の3月期の3回)。現金等は460億円で、469億円の2021年3月期に次ぐ水準です(2022年3月期は284億円まで減りました)。配当性向は39.6%で、会社が目安にしている約40%のとおりです。ROEは11.6%で、10年で初めて10%を超えました。有利子負債は436億円ですが、純資産に対する率は28.5%まで下がっています(2019年3月期は45.2%)。
▲は3つです。営業利益率は3.9%から7.9%に上がったものの、基準の10%には届きません。自己資本比率は49.1%(9月末は55.0%)ですが、2018〜2021年3月期と2023年3月期は40%を割っていました。1株配当は17円から76円へ約4.5倍ですが、2021〜2023年3月期は3年続けて減配でした。
今期の中間期は、売上高が1,252.8億円(前年同期比+0.5%)、営業利益が101.8億円(+18.8%)、経常利益が98.8億円(+13.8%)、中間純利益が75.7億円(+5.0%)でした。売上はほとんど増えていないのに、営業利益が伸びた形です。売上総利益率は17.1%から19.2%に上がり、営業利益率は6.9%から8.1%になりました。会社は、屋内線工事の売上が減ったものの、配電線工事の工事量が増えたことと、工事採算性の向上が理由だと説明しています。単体の受注は+8.4%(1,361億円)、期末の手持工事は+14.5%(1,699億円)で、先の仕事も積み上がっています。得意先別の売上(単体)は、中部電力グループ向けが+16.9%、それ以外の一般得意先向けが−10.0%でした。
気をつけたいのは、利益の中身です。最終利益が営業利益ほど伸びなかった理由は、2つあります。ひとつは、営業外収益が12.6億円から7.6億円に減ったことです(持分法による投資利益が5.0億円から2.9億円、その他が4.2億円から1.2億円)。もうひとつは、法人税等が36.7億円から52.8億円に増えたことで、税引前利益に対する負担率は33.9%から41.1%に上がりました。短信には、税金費用は通期の見積り実効税率で計算していると書かれていますが、税率が上がった理由までは書かれていません。
そこに、特別利益が重なります。今期の特別利益30.0億円は、ほぼ受取和解金30億円です。前年同期の特別利益23.6億円も、投資有価証券売却益18.7億円と受取損害賠償金4.9億円が中心でした。両方の期に特別利益が入っているので、純利益だけを比べると、営業利益の動きが見えにくくなります。

そこで、特別損益を除いた純利益を概算してみました。純利益から、特別損益を各期の実効税率で税引後にした分を引くと、前年同期は約58億円、今期も約58億円で、ほぼ横ばいです。営業利益は+18.8%なのに、特別損益を除くと最終利益は増えていない、というのが数字の見え方です。これは私の概算で、会社の開示値ではありません。和解金にかかる税が実際にどれくらいかも分からないので、今期の実効税率41.1%をそのままかけています。
30億円の受取和解金は、4月30日に開示された訴訟の和解です。静岡県函南町の太陽光発電事業計画をめぐり、トーエネックが東京産業に既払金の返還を求めていた訴訟で、東京産業が解決金30億円を支払う内容です(もうひとつの被告、ブルーキャピタルマネジメントとの訴訟は続いています)。トーエネックは2022年10月に、再生可能エネルギー事業の建設仮勘定について、減損損失100億円などの特別損失114.9億円を計上していて、翌2023年1月には函南町の計画からの撤退を発表しています。開示には、この減損と和解の対象が同じ事業だとは書かれていませんが、時期と内容から、同じ流れの話だと私は読んでいます。
通期予想は、4月28日の公表から変えていません(売上2,850億円、営業利益240億円、経常利益235億円、純利益180億円、EPS192.57円)。中間の実績を引くと、下期は営業利益が約138億円で、前年下期(約129億円)より+7.5%、経常利益は約136億円で、前年下期(約140億円)を少し下回る計画です。経常利益の中間予想95億円に対しては、実績98.8億円と約4%上回りました。和解は4月30日の開示で、通期予想の公表(4月28日)より後なので、予想に入っていない可能性がありますが、会社は説明していません。
有利子負債は、9月末で借入金と社債が431億円、中間期の支払利息は8.6億円、受取利息は0.3億円でした。支払利息は営業利益の約8%にあたり、金利が上がれば、払う側です。固定負債のリース債務も286億円(9月末)あり、中間期のリース債務の返済は43.1億円でした。
9月末の自己資本比率は55.0%(3月末は49.1%)に上がりました。純資産が1,531.7億円から1,595.0億円に増えたことに加えて、支払手形・工事未払金が476億円から227億円に減り、総資産が3,121億円から2,900億円に縮んだためです。支払いの時期で動く項目なので、3月末との単純な比較には注意が必要です。
ここまでの一言:営業利益は伸びて、割安さも出ています。気になるのは、最終利益が和解金込みで、特別損益を除くと横ばいに見えることと、通期予想が動いていないことです。
配当の10年

配当は10年で17円から76円まで増えました。前の年との比較9回のうち、増配が6回、減配が3回で、据え置きはありません。減配は、2021年3月期(30円→28円)、2022年3月期(28円→27円)、2023年3月期(27円→19円)の3年連続です。2023年3月期は、再エネ事業の減損で最終赤字になった年で、会社は期末配当を、期初に予定していた95円から50円に下げました(いずれも株式分割前の金額で、年間では135円から95円です)。
その後は、2024年3月期に40円、2025年3月期に50円、2026年3月期に76円と増えています。2026年3月期の期末配当は、2026年2月時点の予想37円から、48円に引き上げられました。今期の会社予想は76円(中間31円、期末予想45円)で、前期と同じです。中間配当は前年の28円から3円増えましたが、期末は48円から45円に下がる前提です。
配当の方針は、「連結配当性向40%を目安として、業績に応じた利益還元を行う」ことです。利益に連動する形なので、利益が増えれば配当も増え、減れば減ります。特別配当や記念配当が含まれているかは、今回の資料では確認していません。
10年より前も見ておきます。2010〜2014年3月期は、1株配当が10円のまま動きませんでした。2012年3月期はEPSが5.32円まで落ち込みましたが、配当は10円を保ち、配当性向は182%でした。

図のとおり、EPSが大きく動いても、配当は10円で動いていません。利益が落ちても配当を保っていた時期です。今の「業績に応じた」方針とは、考え方が違います。
EPSと配当性向の10年

EPSは10年で55円から192円へ約3.5倍になりました。ただ、きれいな右肩上がりではなく、2020年3月期の99.66円から3年連続で下がり、2023年3月期は−59円の赤字でした。この年は営業利益こそ103億円の黒字でしたが、上期に再エネ事業の減損などで特別損失114.9億円が出て、最終は−55.5億円になっています。営業利益も前年の141億円から約27%減っているので、本業が無傷だったわけではありません。ただ、赤字の主因は、新規事業への投資が最終利益に出たことです。

2026年3月期のEPS191.86円にも、特別利益が含まれています。連結の特別利益は30.8億円で、投資有価証券売却益20.9億円、受取保険金5.0億円、受取損害賠償金4.9億円などでした。
配当性向は、2022年3月期まで約30%で、2024年3月期から40%前後になりました。2026年3月期は39.6%、今期の会社予想は約39.5%(76円÷192.57円)です。2021年3月期と2022年3月期はEPSが下がり、配当性向はほぼ30%のまま、配当も減っています。利益が落ちた年に配当性向が上がって配当が守られる形ではなく、利益に配当がついていく形です。
営業キャッシュフローの10年

10年すべてプラスで、2017年3月期の89.2億円から、2026年3月期は261億円と過去最高まで増えました。前の年より減った年が3回(2019年・2022年・2025年の3月期)あり、2022年3月期は241億円から59.4億円へ大きく落ちています。
設備投資が大きかったのは、2018年3月期(316億円)、2019年3月期(201億円)、2020年3月期(304億円)で、フリーCFは2017〜2019年3月期の3年がマイナスでした。この間に、有利子負債は105億円から461億円に増えています。設備投資の中身は、今回の資料では確認していません。2020年3月期以降は、フリーCFが7年連続でプラスで、2026年3月期は224億円です。2026年3月期の配当は53.8億円で、営業CFの約2割でした。
今期の上期は、営業CFが26.3億円で、前年同期の91.5億円を大きく下回りました。この26.3億円には、和解金30億円の受取が入っていて、除くと−3.7億円です。営業CFの小計(和解金や税の支払い前)も、前年同期の122.5億円から48.8億円に減っています。主な理由は仕入債務の減少で、前年同期の128.3億円の減少が、今期は224.9億円の減少でした。法人税等の支払いも、30.9億円から52.5億円に増えています。3月末に476億円あった支払手形・工事未払金が、9月末は227億円まで減っているので、支払いが進んだ結果ともいえますが、年間で見ないと判断はできません。現金及び現金同等物は、期首の460.5億円から97.7億円減って、362.8億円です。
魅力と懸念
- 魅力:営業利益は10年で77億円から214億円へ約2.8倍で、今期の会社予想は240億円です。営業利益率は3.9%から7.9%に上がり、ROEは10年で初めて10%を超えました。単体の受注と手持工事も増えています(手持工事は+14.5%)。営業CFは10年黒字で、フリーCFは7年連続でプラスです。配当利回り4.26%・PER9.27倍・PBR1.05倍と、株価は割安な水準まで下がりました。配当性向は約40%で、利益が伸びれば配当も伸びる形です。
- 懸念:最終利益は特別損益に左右されやすく、今期の純利益75.7億円には和解金30億円が入っています。特別損益を除いた概算では、前年同期とほぼ同じです。通期予想は据え置きで、下期の経常利益は約136億円と、前年下期(約140億円)を少し下回る計画です。配当は利益に連動する方針で、2021〜2023年3月期は3年連続で減配しました。売上の約4割が中部電力グループ向けで、一般得意先向けの売上は、上期に−10.0%でした。営業CFは、上期が和解金を除くとマイナスです。営業利益率は8%台で、基準の10%に届いていません。有利子負債436億円のほかに、固定負債のリース債務が286億円あります。再エネ事業では2022年に114.9億円の特別損失を出しており、和解金は同じ流れの話と読んでいますが、ブルーキャピタルマネジメントとの訴訟は続いています。
まとめ
順調なのは、本業の利益です。営業利益は10年で約2.8倍になり、今期の上期も+18.8%でした。受注と手持工事も増え、株価には割安さも出ています。気になるのは、最終利益が特別損益で動きやすいことと、通期予想が動いていないことです。決算翌日に18%下がったのは、営業利益の伸びが最終利益に届かなかったことと、和解金込みの利益の質、据え置かれた予想が嫌われたからだと、私は読んでいます。ただ、和解金が予想に入っていないだけなら、下期の見え方は変わります。もうひとつ、配当は利益に連動する方針で、2021〜2023年3月期は3年連続で減配しました。一方で、2023年3月期の19円から、2026年3月期は76円まで増えています。利益に正直な会社と見るか、減配する会社と見るか。そこが好みが分かれるところ。みなさんはどう読みます?
次の決算のメモ
- 11月11日の機関投資家・アナリスト向け決算説明会(オンライン、動画と資料はその後に会社のサイトに掲載予定):通期予想を据え置いた理由、和解金30億円が通期予想に入っているか、下期の営業利益が前年下期比+7.5%にとどまる前提、一般得意先向けの売上が減った理由、営業CFで仕入債務が大きく減った理由
- 2027年3月期の通期決算(2027年4〜5月ごろ):特別損益を除いた純利益、営業CF(和解金を除く)、年間配当(会社予想76円、期末予想45円)、EPS(会社予想192.57円)と配当性向(約39.5%)、建設仮勘定が純資産に占める割合(9月末は約2.4%、2022年3月期は約7.6%)、ブルーキャピタルマネジメントとの訴訟の続報、リース債務と有利子負債
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- トーエネック 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月29日)
- トーエネック 訴訟の和解に関するお知らせ(2026年4月30日)
- トーエネック 剰余金の配当に関するお知らせ(2026年4月28日)
- トーエネック 2026年3月期 決算短信〔日本基準〕(連結)(2026年4月28日)
- トーエネック 特別損失の計上及び第2四半期業績予想と実績との差異並びに通期業績予想の修正に関するお知らせ(2022年10月28日)
- トーエネック 2023年3月期 第1四半期決算短信(2022年7月27日)、2024年3月期 第1四半期決算短信(2023年7月27日)
- 函南町の太陽光発電事業計画からの撤退に関するお知らせ(2023年1月24日):IR BANKの適時開示一覧で題名のみ確認
- マネックス証券 銘柄スカウター 決算ニュース(2026年4月28日。中間の経常利益予想95億円)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・有利子負債:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・ROE・企業情報:Yahoo!ファイナンス