日本瓦斯(8174)中間は減益でも、今期は増配の予想。配当性向84%の還元を、現金の流れから読む
日本瓦斯(8174)の中間決算(2026年4〜9月)を読みました。LPガス・都市ガス・電気を家庭や業務用に売る会社で、粗利益(売上から原価を引いた儲け)の約7割をLPガス事業が占めます。時価総額(会社全体の株の値段)は約2,770億円です。
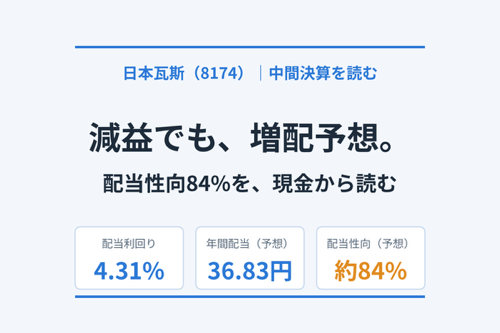
この会社は、稼いだお金を株主に返す姿勢をはっきり出しています。今期の年間配当は36.83円(前期は34.33円)へ増配する予想で、配当利回りは約4.3%です(11月10日時点、株価約855円)。一方、上期は売上が975.9億円(前年同期比+10.6%)と増えたのに、営業利益は44億円(−12.0%)の減益でした。減益の主な原因は電気事業で、粗利が31億円から8億円に減っています。配当性向(利益のうち、配当に回す割合)は今期予想で約84%と高く、「利益が細るなかで、還元を続けられるのか」が気になります。10年の数字と、お金の流れを調べてみます。
銘柄カード
- 会社名(証券コード):日本瓦斯(8174)。通称ニチガス
- 業種:小売業(LPガス・都市ガス・電気の販売、ガス機器・工事。東証の33業種区分)
- 規模:中小型株(時価総額 約2,768億円、11月10日時点)
- 配当利回り:4.31%(11月10日時点の株価約855円、年間配当36.83円で計算。Yahoo!ファイナンスの表示)
- 年間配当:36.83円(2027年3月期の会社予想。中間18.33円+期末18.50円。前期は34.33円)。2026年10月1日に1株を3株にする株式分割をしたため、この記事の1株の金額は、すべて分割後の数字です
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:東京都渋谷区に本社があり、関東を地盤に、LPガス(ボンベで届けるガス)、都市ガス、電気を、家庭や業務用のお客さまに売る会社です。直販に強みがあり、M&A(会社の買収)で商圏を広げてきました。1955年設立、1973年に上場し、今は東証プライムで、決算は3月末です。従業員数は連結1,851人、平均年齢は39.8歳、平均年収は702万円です(Yahoo!ファイナンス)。2026年3月期の売上高の構成は、LPガスが44%、都市ガスが32%、電気が25%でした(端数処理で合計は100%を超えます)。9月末のお客さま数は、LPガスが106.2万件、都市ガスが61.6万件、電気が41.7万件です。上期の粗利益313億円の内訳は、LPガスが213億円(約68%)、都市ガスが83億円(約27%)、プラットフォーム事業が9億円、電気が8億円でした。電気は売上では4分の1を占めますが、粗利益では小さい事業です。プラットフォーム事業は、ガスの充填・配送・保安といった作業を、ほかのガス会社にも使ってもらう形で共有する事業です。
気になる数字(冒頭チェック)

左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は4.31%で、基準の3%以上を満たしています。一方、PER(株価が、1株あたり利益の何年分か)は19.52倍で、基準の15倍未満には届きません。PBR(株価が、1株あたり純資産の何倍か)は4.19倍で、1倍割れでもありません。ただ、この会社は余分な自己資本を持たない方針で、ROEが22%と高いため、PBRは高く出やすい面があります。株価は決算翌日の10月30日に7.76%下がり、11月9日には年初来安値の824円まで下げました。その後はやや戻って約855円で、年初来高値(1,056円)から約19%安い水準です。
次に、10年の推移です。10のうち、基準を満たした(●)のは7つでした。売上高は10年で約1.9倍(1,095億円→2,085億円)です。燃料価格の動きで、2023年3月期は+28%、次の期は−6%と振れましたが、大きな流れは右肩上がりと見ています。営業利益率(売上のうち、本業の儲けの割合)は、前期に10.21%と10%を超えました。EPS(1株あたりの利益)は10年で約2.5倍(18.0円→45.6円)です。営業キャッシュフロー(本業で実際に入ってきた現金)は、10年すべてプラスで、約1.7倍(166億円→282億円)になりました。現金等は、前期に238億円まで戻り、直近3年は増えています。1株配当は10年で約9倍(3.78円→34.33円)で、減配はありません。ROE(株主から預かったお金で、どれだけ儲けたか)は、10年前の10%前後から22.12%まで上がりました。
▲は3つです。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は、10年前の47.9%から前期末の40.9%まで下がっています。最低ラインとされる40%を、ぎりぎりで保つ形です。ただこれは、会社が「40%程度が最適」と決め、余分な自己資本を持たない方針をとっているためです。有利子負債(利息を払って借りているお金)の比率は、2023年3月期の45%から64%に上がっています。配当性向は、目安の30〜50%を超え、近年は70〜89%台です。
なお、有利子負債は、IR BANKでは前期末430億円、決算短信では499億円と、数字が違います。短信にはリース債務(約70億円)が含まれ、IR BANKは含まないためと見ています(私の計算)。9月末の短信の数字は508億円です。
中間決算を読む
今期の中間決算は、売上高が975.9億円(前年同期比+10.6%)、営業利益(本業の儲け)が44億円(−12.0%)、純利益が29億円(−15.6%)でした。1株あたりの中間純利益は9.08円(前年は10.51円)です。ただ、7月30日に出していた会社の計画と比べると、営業利益は3億円上回っています。

営業利益が50億円から44億円に減った中身は、事業ごとの粗利益で見るとはっきりします。プラスは、LPガスの+14億円と、プラットフォーム事業の+2億円です。マイナスは電気の−23億円で、これがほぼ全てです。都市ガスは±0、販管費(人件費などの経費)は270億円から269億円へ少し減りました。
電気が減った理由を、会社は2つ挙げています。1つ目は、需要の多い夏に、燃料価格の動きがマイナスに働いたことです。電気は、燃料価格が上がる局面では、仕入れ側の値上がりが先に反映され、売値への反映が遅れます(会社は「期ずれ」と呼んでいます)。前期は逆に、この差がプラスに働いていました。2つ目は、過ごしやすい天気で、空調の電気が伸び悩み、販売量が13.2%減ったことです。電気の1kWhあたりの利幅は、3.8円から1.1円に縮みました。
通期の予想は、7月に出した数字のまま据え置かれています。営業利益200億円(−6.0%)、純利益140億円(−5.5%)、EPS44.09円です。上期の44億円を引くと、下期は営業利益156億円が必要で、前年の下期(163億円)より約4%少ない水準です。会社は、下期に電気の期ずれのマイナスがさらに広がると見て、電気の通期粗利を36億円(前期は66億円)と予想しています。その分を、LPガス(通期500億円、前期は486億円)と都市ガスの利幅の良化で補う計画です。
ここまでの一言:減益の原因は電気に集中しています。燃料価格が下がる局面に変われば、会社の説明では逆にプラスに戻ります。次は、その利益が、現金としてどう動いたのかを見ます。
現金は何に使われているのか

中間期(半年)の現金の動きを追いました。本業で入ってきた現金(営業キャッシュフロー)は27.5億円で、前年同期の84.6億円から大きく減りました。会社は、税金を引く前の利益が減ったことに加え、原料価格の高騰で在庫が増えたことや、資材を先に手配したことで、支払いが増えたためと説明しています。投資に使った現金(投資キャッシュフロー)は36.1億円で、前年同期とほぼ同じです。つまり、本業と投資だけで、約8.6億円足りませんでした(フリーキャッシュフローは−8.6億円)。
そこに、配当の支払い55.8億円が重なりました。借入が11.4億円増えた(短期借入が+55億円、長期借入が差し引き−44億円)ものの、現金は237.9億円から173.7億円へ、64億円減っています。短信は、資産の減少を、営業債権の季節的な減少(−82億円)と、手元資金の減少(−63億円)が主な要因と説明しています。また、配当や自社株買いなどの還元が純利益の29億円を上回ったため、純資産は17億円減りました。自己資本比率は、季節要因もあり43.2%と、前期末(40.9%)より上がっています。
それでも伸びているところは伸びている
電気は弱いものの、会社の土台のLPガスは伸びています。LPガスの粗利は上期に213億円(+14億円)になりました。家庭用の販売量は、前年の猛暑より気温が穏やかだったため+5.4%、お客さま数は1,041千件から1,062千件へ+2.0%です。業務用は、原料高のなかで価格を迅速に見直し、利幅が良くなりました。ガス給湯器やコンロなどの機器・工事の粗利は、+32.4%と大きく伸びています。
都市ガスは、お客さま数が前期末より7千件増えて、61.6万件になりました。電気も、お客さま数は41.7万件(+5.5%)で、ガスとセットで契約している割合(セット率)は24.9%に上がっています。会社は、中東情勢で市場の電力価格が上がっているため、市場に連動するプランの新電力と比べて、自社の価格競争力が相対的に高まっていると説明しています。プラットフォーム事業の粗利も、グループ入りした企業の分で+18.1%の8.8億円になりました。
配当の10年

1株配当(分割後)は、10年で3.78円から34.33円へ約9倍になりました。前の年と比べた9回のうち、増配が8回、据え置きが1回(2020年3月期)で、減配はありません。直近は、25.0円(24/3)→30.83円(25/3)→34.33円(26/3)→36.83円(27/3予想)と、毎年増えています。今期の増配は+2.50円(+7.3%)です。なお、2022年3月期の16.67円には、IR BANK上で注記の印(*)がついていますが、内容は今回の資料では確認できていません。
配当の方針について、会社は「大規模な投資なしに顧客基盤を広げられること」と「安定的に現金を生み出せること」を、高配当の根拠に挙げています。2027年3月期から2029年3月期の3年間では、配当を合計360億円超とし、1株配当は段階的に増やす計画です(直近3年は合計300億円)。
配当の余力も見ておきます。過去3年の、配当と自社株買いの合計(総還元額)は、純利益を上回っています(総還元性向は125.6%、147.2%、130.8%)。それでも、24/3期は143億円、25/3期は191億円、26/3期は210億円あったフリーキャッシュフロー(営業キャッシュフローと投資キャッシュフローを足した、自由に使える現金)の範囲内に収まっています(還元額は131億円、162億円、190億円)。
自社株買い(会社が自分の株を市場で買い、株主に報いる方法)は、5月15日に「上限30億円・450万株(分割後)、2027年3月31日まで」と決めています。10月末までの累計は123.4万株・約11.2億円で、金額では枠の37.3%です。10月だけで91.8万株・約8.3億円(平均約906円)を買っていて、9月末までの累計(約2.9億円)と比べると、ペースが上がりました。残りは約18.8億円で、あと5か月で買う計算です。
EPSと配当性向の10年

EPSは10年で18.0円から45.6円へ約2.5倍になりました。2019年3月期(11.3円)だけ大きく落ちましたが、その後は毎年ほぼ増えています。今期予想は44.09円で、前期(45.56円)から約3%の減です。純利益は5.5%減る予想ですが、自社株買いで株数が減るぶん、EPSの下がり方は小さくなります。
配当性向は、2018年3月期の23%から、近年は70〜89%台です(2025年3月期が88.6%で最大、前期が75.4%、今期予想は約84%)。目安の30〜50%を大きく超えています。2019年3月期は、EPSが落ちた年に、1株配当を4.67円から7.78円へ増やしたため、配当性向が69%に跳ねました。今期の増配も、EPSが減る予想のなかで行われます。このまま増配を続けるには、利益が戻ることが前提になりそうです(私の見方)。
ただ、配当性向は利益に対する割合です。この会社は、減価償却費(設備の取得費を年数で割って費用にしたもの。現金は出ていかない)が大きく、上期だけで47.9億円あります。そのため、利益より現金のほうが多く入ります。前期は、純利益148億円に対して、営業キャッシュフローは282億円でした。配当性向が高くても、現金で見ると余裕がある、というのが、この会社の特徴です。
営業キャッシュフローの10年

営業キャッシュフローは、10年すべてプラスです。前の年より減ったのは3回(2018年・2019年・2023年の3月期)だけで、直近は234億円→279億円→282億円と伸びてきました。売上に対する営業キャッシュフローの割合(営業CFマージン)は前期13.52%で、営業利益率(10.21%)より高くなっています。

今期の会社計画は、営業キャッシュフロー245億円、投資キャッシュフロー−105億円、フリーキャッシュフロー140億円です。上期が27.5億円でしたので、下期に約217億円が必要です(私の計算)。前期の下期は約197億円でした。会社は、配当の約117億円と自社株買いの上限30億円を合わせて約147億円を還元に使う形になり、上限まで買うと、フリーキャッシュフローの140億円をわずかに上回ります(私の計算)。
2019年3月期は、営業キャッシュフロー152億円に対して投資キャッシュフローが−268億円で、フリーキャッシュフローは−117億円でした。この年の投資の中身は、今回の資料では確認できていません。
自己資本比率と借入は、なぜ悪化したのか

冒頭の図で▲にした3つのうち、財務の2つを、もう少し見ておきます。自己資本比率は、10年前の47.9%から前期の40.9%へ下がりました。有利子負債比率(有利子負債が自己資本の何%か)は、2023年3月期の45%から前期の64%へ上がっています。数字だけを見ると、財務が弱くなった形です。
ただ、この悪化は、会社が意図したものだと見ています。会社は「不必要な株主資本を持たない」方針で、自己資本比率を40%程度に保つのが最適、としています。そのために、純利益を超える配当と自社株買いを続けてきました(総還元性向は過去3年で125.6%、147.2%、130.8%)。純資産は、2023年3月期の743億円から前期の675億円に減り、有利子負債は337億円から430億円に増えました(IR BANK)。その結果、ROEは14.2%から22.1%まで上がっています。自己資本を絞れば、ROEは上がりやすいからです。
返す力も、いまは十分にあります。前期の営業キャッシュフロー282億円に対して、有利子負債は、IR BANKの430億円で約1.5年分、リース債務を含む短信の499億円でも約1.8年分です(私の計算)。9月末の自己資本比率が43.2%と、前期末より上がったのは、季節的に売掛金が減って総資産が小さくなったためで、基調が変わったわけではないと見ています。
気にしているのは、悪化そのものより「余白の小ささ」です。自己資本比率が40%に近いと、これ以上の還元は、借入を増やさないとできなくなります。会社は、大型のM&Aの資金も借入を優先するとしています。上期は、短期借入が60億円から115億円に増え、利息の支払いは前年の1.36億円から2.05億円に増えました。借入が約500億円なので、金利が1%上がると、利息は年に約5億円増える計算です(私の概算)。営業利益200億円の約2.5%で、すぐに困る額ではありませんが、増配と金利の上昇が同時に来ると、じわじわ効いてきます。
ここでの見どころは、「比率が悪化したか」ではなく、「40%を割らずに、還元を続けられるか」です。具体的には、下期に営業キャッシュフローが約217億円戻るか、配当や自社株買いの資金を、現金ではなく借入でまかなう形になっていないか、の2点です。
魅力と懸念
- 魅力:還元の厚さと、その裏づけです。1株配当は10年で約9倍になり、減配はなく、今期も増配の予想です。配当と自社株買いは、過去3年、フリーキャッシュフローの範囲内に収まっています。営業キャッシュフローは10年すべてプラスで、前期は282億円と過去最大でした。ROEは22%と高く、LPガスのお客さま数も毎年増えています。会社は2029年3月期に、営業利益250億円、純利益175億円、ROE22%程度を計画しています。配当利回りは4.31%で、決算後に株価が下がったぶん、利回りが上がりました。
- 懸念:まず、利益に対する配当の重さです。配当性向は今期予想で約84%と、目安の30〜50%を大きく超え、増配は利益の回復が前提です。次に、電気の期ずれです。下期もマイナスが広がる想定で、電気の通期粗利は36億円(前期66億円)です。燃料価格がさらに上がると、計画を下回る可能性があります。さらに、現金です。上期のフリーキャッシュフローは−8.6億円で、下期に営業キャッシュフローが約217億円必要です。自己資本比率は9月末で43.2%と、会社が目標とする40%程度まで余白が小さく、自社株買いも、その方針のなかで調整されます。最後に金利です。短信は日銀の利上げに触れていて、利息の支払いは上期に1.36億円から2.05億円へ増えました。9月末の有利子負債は508億円(短信)です。
まとめ
中間決算は減益でしたが、原因は電気に集中していて、LPガスや機器・工事は伸びています。配当は10年で約9倍になり、今期も増配の予想です。配当性向は84%と高いものの、配当と自社株買いは、過去3年のフリーキャッシュフローの範囲に収まってきました。一方で、今期は上期のフリーキャッシュフローがマイナスで、下期に営業キャッシュフローが約217億円必要です。自己資本比率も、40%程度という会社の目標に近づいていますが、これは自己資本を絞ってROEを高める方針の結果でもあります。順調な部分と今後の課題、どちらの影響が強いのか。私は、今のところ順調な部分のほうがやや強いと見ています。ただ、増配のペースは、電気の期ずれが落ち着いて、利益が戻るかにかかっていると思います。みなさんはどう読みますか?
次の決算のメモ
- 半期報告書(2026年11月10日提出予定):借入金とリース債務の内訳、設備投資の内訳、中間配当18.33円(分割前55円)の支払い(11月19日開始予定)、自社株買いの11月以降の取得状況(12月上旬ごろのお知らせ)
- 第3四半期決算(2027年2月上旬ごろ):営業利益の累計が、通期200億円(下期156億円)のペースに乗っているか、電気の粗利と期ずれの影響(通期の粗利36億円、都市ガスの期ずれ−9億円)、営業キャッシュフローの累計(通期計画245億円)、自社株買いの累計(上限30億円、2027年3月31日まで)、配当予想36.83円と配当性向(約84%)、自己資本比率(9月末43.2%)、有利子負債と支払利息
- 通期決算(2027年4月末ごろ):2028年3月期の予想と配当(増配か)、配当性向、営業キャッシュフローとフリーキャッシュフロー、3年計画(2029年3月期に営業利益250億円)の進み具合、2019年3月期の投資キャッシュフローが大きなマイナスだった理由
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。株価・時価総額・配当利回り・PER・PBRは、2026年11月10日時点です(Yahoo!ファイナンスの表示)。
出典
- 日本瓦斯 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月29日)
- 日本瓦斯 2027年3月期 第2四半期 決算説明資料(2026年10月29日)
- 日本瓦斯 自己株式の取得状況(途中経過)に関するお知らせ(2026年11月2日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債・総還元額の推移:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンス(2026年11月10日時点)
日本瓦斯(8174)の中間決算(2026年4〜9月)を読みました。LPガス・都市ガス・電気を家庭や業務用に売る会社で、粗利益(売上から原価を引いた儲け)の約7割をLPガス事業が占めます。時価総額(会社全体の株の値段)は約2,770億円です。
この会社は、稼いだお金を株主に返す姿勢をはっきり出しています。今期の年間配当は36.83円(前期は34.33円)へ増配する予想で、配当利回りは約4.3%です(11月10日時点、株価約855円)。一方、上期は売上が975.9億円(前年同期比+10.6%)と増えたのに、営業利益は44億円(−12.0%)の減益でした。減益の主な原因は電気事業で、粗利が31億円から8億円に減っています。配当性向(利益のうち、配当に回す割合)は今期予想で約84%と高く、「利益が細るなかで、還元を続けられるのか」が気になります。10年の数字と、お金の流れを調べてみます。
銘柄カード
- 会社名(証券コード):日本瓦斯(8174)。通称ニチガス
- 業種:小売業(LPガス・都市ガス・電気の販売、ガス機器・工事。東証の33業種区分)
- 規模:中小型株(時価総額 約2,768億円、11月10日時点)
- 配当利回り:4.31%(11月10日時点の株価約855円、年間配当36.83円で計算。Yahoo!ファイナンスの表示)
- 年間配当:36.83円(2027年3月期の会社予想。中間18.33円+期末18.50円。前期は34.33円)。2026年10月1日に1株を3株にする株式分割をしたため、この記事の1株の金額は、すべて分割後の数字です
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:東京都渋谷区に本社があり、関東を地盤に、LPガス(ボンベで届けるガス)、都市ガス、電気を、家庭や業務用のお客さまに売る会社です。直販に強みがあり、M&A(会社の買収)で商圏を広げてきました。1955年設立、1973年に上場し、今は東証プライムで、決算は3月末です。従業員数は連結1,851人、平均年齢は39.8歳、平均年収は702万円です(Yahoo!ファイナンス)。2026年3月期の売上高の構成は、LPガスが44%、都市ガスが32%、電気が25%でした(端数処理で合計は100%を超えます)。9月末のお客さま数は、LPガスが106.2万件、都市ガスが61.6万件、電気が41.7万件です。上期の粗利益313億円の内訳は、LPガスが213億円(約68%)、都市ガスが83億円(約27%)、プラットフォーム事業が9億円、電気が8億円でした。電気は売上では4分の1を占めますが、粗利益では小さい事業です。プラットフォーム事業は、ガスの充填・配送・保安といった作業を、ほかのガス会社にも使ってもらう形で共有する事業です。
気になる数字(冒頭チェック)
左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は4.31%で、基準の3%以上を満たしています。一方、PER(株価が、1株あたり利益の何年分か)は19.52倍で、基準の15倍未満には届きません。PBR(株価が、1株あたり純資産の何倍か)は4.19倍で、1倍割れでもありません。ただ、この会社は余分な自己資本を持たない方針で、ROEが22%と高いため、PBRは高く出やすい面があります。株価は決算翌日の10月30日に7.76%下がり、11月9日には年初来安値の824円まで下げました。その後はやや戻って約855円で、年初来高値(1,056円)から約19%安い水準です。
次に、10年の推移です。10のうち、基準を満たした(●)のは7つでした。売上高は10年で約1.9倍(1,095億円→2,085億円)です。燃料価格の動きで、2023年3月期は+28%、次の期は−6%と振れましたが、大きな流れは右肩上がりと見ています。営業利益率(売上のうち、本業の儲けの割合)は、前期に10.21%と10%を超えました。EPS(1株あたりの利益)は10年で約2.5倍(18.0円→45.6円)です。営業キャッシュフロー(本業で実際に入ってきた現金)は、10年すべてプラスで、約1.7倍(166億円→282億円)になりました。現金等は、前期に238億円まで戻り、直近3年は増えています。1株配当は10年で約9倍(3.78円→34.33円)で、減配はありません。ROE(株主から預かったお金で、どれだけ儲けたか)は、10年前の10%前後から22.12%まで上がりました。
▲は3つです。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は、10年前の47.9%から前期末の40.9%まで下がっています。最低ラインとされる40%を、ぎりぎりで保つ形です。ただこれは、会社が「40%程度が最適」と決め、余分な自己資本を持たない方針をとっているためです。有利子負債(利息を払って借りているお金)の比率は、2023年3月期の45%から64%に上がっています。配当性向は、目安の30〜50%を超え、近年は70〜89%台です。
なお、有利子負債は、IR BANKでは前期末430億円、決算短信では499億円と、数字が違います。短信にはリース債務(約70億円)が含まれ、IR BANKは含まないためと見ています(私の計算)。9月末の短信の数字は508億円です。
中間決算を読む
今期の中間決算は、売上高が975.9億円(前年同期比+10.6%)、営業利益(本業の儲け)が44億円(−12.0%)、純利益が29億円(−15.6%)でした。1株あたりの中間純利益は9.08円(前年は10.51円)です。ただ、7月30日に出していた会社の計画と比べると、営業利益は3億円上回っています。
営業利益が50億円から44億円に減った中身は、事業ごとの粗利益で見るとはっきりします。プラスは、LPガスの+14億円と、プラットフォーム事業の+2億円です。マイナスは電気の−23億円で、これがほぼ全てです。都市ガスは±0、販管費(人件費などの経費)は270億円から269億円へ少し減りました。
電気が減った理由を、会社は2つ挙げています。1つ目は、需要の多い夏に、燃料価格の動きがマイナスに働いたことです。電気は、燃料価格が上がる局面では、仕入れ側の値上がりが先に反映され、売値への反映が遅れます(会社は「期ずれ」と呼んでいます)。前期は逆に、この差がプラスに働いていました。2つ目は、過ごしやすい天気で、空調の電気が伸び悩み、販売量が13.2%減ったことです。電気の1kWhあたりの利幅は、3.8円から1.1円に縮みました。
通期の予想は、7月に出した数字のまま据え置かれています。営業利益200億円(−6.0%)、純利益140億円(−5.5%)、EPS44.09円です。上期の44億円を引くと、下期は営業利益156億円が必要で、前年の下期(163億円)より約4%少ない水準です。会社は、下期に電気の期ずれのマイナスがさらに広がると見て、電気の通期粗利を36億円(前期は66億円)と予想しています。その分を、LPガス(通期500億円、前期は486億円)と都市ガスの利幅の良化で補う計画です。
ここまでの一言:減益の原因は電気に集中しています。燃料価格が下がる局面に変われば、会社の説明では逆にプラスに戻ります。次は、その利益が、現金としてどう動いたのかを見ます。
現金は何に使われているのか
中間期(半年)の現金の動きを追いました。本業で入ってきた現金(営業キャッシュフロー)は27.5億円で、前年同期の84.6億円から大きく減りました。会社は、税金を引く前の利益が減ったことに加え、原料価格の高騰で在庫が増えたことや、資材を先に手配したことで、支払いが増えたためと説明しています。投資に使った現金(投資キャッシュフロー)は36.1億円で、前年同期とほぼ同じです。つまり、本業と投資だけで、約8.6億円足りませんでした(フリーキャッシュフローは−8.6億円)。
そこに、配当の支払い55.8億円が重なりました。借入が11.4億円増えた(短期借入が+55億円、長期借入が差し引き−44億円)ものの、現金は237.9億円から173.7億円へ、64億円減っています。短信は、資産の減少を、営業債権の季節的な減少(−82億円)と、手元資金の減少(−63億円)が主な要因と説明しています。また、配当や自社株買いなどの還元が純利益の29億円を上回ったため、純資産は17億円減りました。自己資本比率は、季節要因もあり43.2%と、前期末(40.9%)より上がっています。
それでも伸びているところは伸びている
電気は弱いものの、会社の土台のLPガスは伸びています。LPガスの粗利は上期に213億円(+14億円)になりました。家庭用の販売量は、前年の猛暑より気温が穏やかだったため+5.4%、お客さま数は1,041千件から1,062千件へ+2.0%です。業務用は、原料高のなかで価格を迅速に見直し、利幅が良くなりました。ガス給湯器やコンロなどの機器・工事の粗利は、+32.4%と大きく伸びています。
都市ガスは、お客さま数が前期末より7千件増えて、61.6万件になりました。電気も、お客さま数は41.7万件(+5.5%)で、ガスとセットで契約している割合(セット率)は24.9%に上がっています。会社は、中東情勢で市場の電力価格が上がっているため、市場に連動するプランの新電力と比べて、自社の価格競争力が相対的に高まっていると説明しています。プラットフォーム事業の粗利も、グループ入りした企業の分で+18.1%の8.8億円になりました。
配当の10年
1株配当(分割後)は、10年で3.78円から34.33円へ約9倍になりました。前の年と比べた9回のうち、増配が8回、据え置きが1回(2020年3月期)で、減配はありません。直近は、25.0円(24/3)→30.83円(25/3)→34.33円(26/3)→36.83円(27/3予想)と、毎年増えています。今期の増配は+2.50円(+7.3%)です。なお、2022年3月期の16.67円には、IR BANK上で注記の印(*)がついていますが、内容は今回の資料では確認できていません。
配当の方針について、会社は「大規模な投資なしに顧客基盤を広げられること」と「安定的に現金を生み出せること」を、高配当の根拠に挙げています。2027年3月期から2029年3月期の3年間では、配当を合計360億円超とし、1株配当は段階的に増やす計画です(直近3年は合計300億円)。
配当の余力も見ておきます。過去3年の、配当と自社株買いの合計(総還元額)は、純利益を上回っています(総還元性向は125.6%、147.2%、130.8%)。それでも、24/3期は143億円、25/3期は191億円、26/3期は210億円あったフリーキャッシュフロー(営業キャッシュフローと投資キャッシュフローを足した、自由に使える現金)の範囲内に収まっています(還元額は131億円、162億円、190億円)。
自社株買い(会社が自分の株を市場で買い、株主に報いる方法)は、5月15日に「上限30億円・450万株(分割後)、2027年3月31日まで」と決めています。10月末までの累計は123.4万株・約11.2億円で、金額では枠の37.3%です。10月だけで91.8万株・約8.3億円(平均約906円)を買っていて、9月末までの累計(約2.9億円)と比べると、ペースが上がりました。残りは約18.8億円で、あと5か月で買う計算です。
EPSと配当性向の10年
EPSは10年で18.0円から45.6円へ約2.5倍になりました。2019年3月期(11.3円)だけ大きく落ちましたが、その後は毎年ほぼ増えています。今期予想は44.09円で、前期(45.56円)から約3%の減です。純利益は5.5%減る予想ですが、自社株買いで株数が減るぶん、EPSの下がり方は小さくなります。
配当性向は、2018年3月期の23%から、近年は70〜89%台です(2025年3月期が88.6%で最大、前期が75.4%、今期予想は約84%)。目安の30〜50%を大きく超えています。2019年3月期は、EPSが落ちた年に、1株配当を4.67円から7.78円へ増やしたため、配当性向が69%に跳ねました。今期の増配も、EPSが減る予想のなかで行われます。このまま増配を続けるには、利益が戻ることが前提になりそうです(私の見方)。
ただ、配当性向は利益に対する割合です。この会社は、減価償却費(設備の取得費を年数で割って費用にしたもの。現金は出ていかない)が大きく、上期だけで47.9億円あります。そのため、利益より現金のほうが多く入ります。前期は、純利益148億円に対して、営業キャッシュフローは282億円でした。配当性向が高くても、現金で見ると余裕がある、というのが、この会社の特徴です。
営業キャッシュフローの10年
営業キャッシュフローは、10年すべてプラスです。前の年より減ったのは3回(2018年・2019年・2023年の3月期)だけで、直近は234億円→279億円→282億円と伸びてきました。売上に対する営業キャッシュフローの割合(営業CFマージン)は前期13.52%で、営業利益率(10.21%)より高くなっています。
今期の会社計画は、営業キャッシュフロー245億円、投資キャッシュフロー−105億円、フリーキャッシュフロー140億円です。上期が27.5億円でしたので、下期に約217億円が必要です(私の計算)。前期の下期は約197億円でした。会社は、配当の約117億円と自社株買いの上限30億円を合わせて約147億円を還元に使う形になり、上限まで買うと、フリーキャッシュフローの140億円をわずかに上回ります(私の計算)。
2019年3月期は、営業キャッシュフロー152億円に対して投資キャッシュフローが−268億円で、フリーキャッシュフローは−117億円でした。この年の投資の中身は、今回の資料では確認できていません。
自己資本比率と借入は、なぜ悪化したのか
冒頭の図で▲にした3つのうち、財務の2つを、もう少し見ておきます。自己資本比率は、10年前の47.9%から前期の40.9%へ下がりました。有利子負債比率(有利子負債が自己資本の何%か)は、2023年3月期の45%から前期の64%へ上がっています。数字だけを見ると、財務が弱くなった形です。
ただ、この悪化は、会社が意図したものだと見ています。会社は「不必要な株主資本を持たない」方針で、自己資本比率を40%程度に保つのが最適、としています。そのために、純利益を超える配当と自社株買いを続けてきました(総還元性向は過去3年で125.6%、147.2%、130.8%)。純資産は、2023年3月期の743億円から前期の675億円に減り、有利子負債は337億円から430億円に増えました(IR BANK)。その結果、ROEは14.2%から22.1%まで上がっています。自己資本を絞れば、ROEは上がりやすいからです。
返す力も、いまは十分にあります。前期の営業キャッシュフロー282億円に対して、有利子負債は、IR BANKの430億円で約1.5年分、リース債務を含む短信の499億円でも約1.8年分です(私の計算)。9月末の自己資本比率が43.2%と、前期末より上がったのは、季節的に売掛金が減って総資産が小さくなったためで、基調が変わったわけではないと見ています。
気にしているのは、悪化そのものより「余白の小ささ」です。自己資本比率が40%に近いと、これ以上の還元は、借入を増やさないとできなくなります。会社は、大型のM&Aの資金も借入を優先するとしています。上期は、短期借入が60億円から115億円に増え、利息の支払いは前年の1.36億円から2.05億円に増えました。借入が約500億円なので、金利が1%上がると、利息は年に約5億円増える計算です(私の概算)。営業利益200億円の約2.5%で、すぐに困る額ではありませんが、増配と金利の上昇が同時に来ると、じわじわ効いてきます。
ここでの見どころは、「比率が悪化したか」ではなく、「40%を割らずに、還元を続けられるか」です。具体的には、下期に営業キャッシュフローが約217億円戻るか、配当や自社株買いの資金を、現金ではなく借入でまかなう形になっていないか、の2点です。
魅力と懸念
- 魅力:還元の厚さと、その裏づけです。1株配当は10年で約9倍になり、減配はなく、今期も増配の予想です。配当と自社株買いは、過去3年、フリーキャッシュフローの範囲内に収まっています。営業キャッシュフローは10年すべてプラスで、前期は282億円と過去最大でした。ROEは22%と高く、LPガスのお客さま数も毎年増えています。会社は2029年3月期に、営業利益250億円、純利益175億円、ROE22%程度を計画しています。配当利回りは4.31%で、決算後に株価が下がったぶん、利回りが上がりました。
- 懸念:まず、利益に対する配当の重さです。配当性向は今期予想で約84%と、目安の30〜50%を大きく超え、増配は利益の回復が前提です。次に、電気の期ずれです。下期もマイナスが広がる想定で、電気の通期粗利は36億円(前期66億円)です。燃料価格がさらに上がると、計画を下回る可能性があります。さらに、現金です。上期のフリーキャッシュフローは−8.6億円で、下期に営業キャッシュフローが約217億円必要です。自己資本比率は9月末で43.2%と、会社が目標とする40%程度まで余白が小さく、自社株買いも、その方針のなかで調整されます。最後に金利です。短信は日銀の利上げに触れていて、利息の支払いは上期に1.36億円から2.05億円へ増えました。9月末の有利子負債は508億円(短信)です。
まとめ
中間決算は減益でしたが、原因は電気に集中していて、LPガスや機器・工事は伸びています。配当は10年で約9倍になり、今期も増配の予想です。配当性向は84%と高いものの、配当と自社株買いは、過去3年のフリーキャッシュフローの範囲に収まってきました。一方で、今期は上期のフリーキャッシュフローがマイナスで、下期に営業キャッシュフローが約217億円必要です。自己資本比率も、40%程度という会社の目標に近づいていますが、これは自己資本を絞ってROEを高める方針の結果でもあります。順調な部分と今後の課題、どちらの影響が強いのか。私は、今のところ順調な部分のほうがやや強いと見ています。ただ、増配のペースは、電気の期ずれが落ち着いて、利益が戻るかにかかっていると思います。みなさんはどう読みますか?
次の決算のメモ
- 半期報告書(2026年11月10日提出予定):借入金とリース債務の内訳、設備投資の内訳、中間配当18.33円(分割前55円)の支払い(11月19日開始予定)、自社株買いの11月以降の取得状況(12月上旬ごろのお知らせ)
- 第3四半期決算(2027年2月上旬ごろ):営業利益の累計が、通期200億円(下期156億円)のペースに乗っているか、電気の粗利と期ずれの影響(通期の粗利36億円、都市ガスの期ずれ−9億円)、営業キャッシュフローの累計(通期計画245億円)、自社株買いの累計(上限30億円、2027年3月31日まで)、配当予想36.83円と配当性向(約84%)、自己資本比率(9月末43.2%)、有利子負債と支払利息
- 通期決算(2027年4月末ごろ):2028年3月期の予想と配当(増配か)、配当性向、営業キャッシュフローとフリーキャッシュフロー、3年計画(2029年3月期に営業利益250億円)の進み具合、2019年3月期の投資キャッシュフローが大きなマイナスだった理由
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。株価・時価総額・配当利回り・PER・PBRは、2026年11月10日時点です(Yahoo!ファイナンスの表示)。
出典
- 日本瓦斯 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月29日)
- 日本瓦斯 2027年3月期 第2四半期 決算説明資料(2026年10月29日)
- 日本瓦斯 自己株式の取得状況(途中経過)に関するお知らせ(2026年11月2日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債・総還元額の推移:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンス(2026年11月10日時点)