日本空調サービス(4658)の中間決算(2026年4〜9月)を読みました。ビルや工場、病院などの空調設備を点検・保守する会社で、メンテナンスが売上の約6割、リニューアル工事が約4割です。時価総額(会社全体の株の値段)は、Yahoo!ファイナンスの表示で約516億円です。
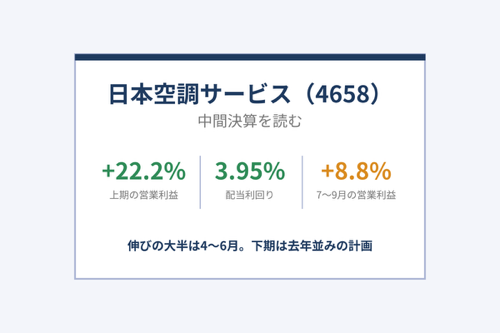
上期の営業利益(本業の儲け)は28.2億円で、前年同期より22.2%増えました。年間配当は57円の予想(前期は54円)で、通期の会社予想は変えていません。ただ、伸びを四半期に分けて見ると、4〜6月が+45.8%、7〜9月は+8.8%でした。下期の営業利益も、通期予想から上期を引くと24.8億円で、前年の下期(24.5億円)とほぼ同じです。順調な部分と、これから見る部分を、順に整理します。
銘柄カード
- 会社名(証券コード):日本空調サービス(4658)
- 業種:サービス業(ビル・工場・病院などの空調設備のメンテナンスが主体。リニューアル工事も行う独立系)
- 規模:小型株(時価総額 約516億円。会社が持っている自社株を除くと、約501億円)
- 配当利回り:3.95%(11月13日の終値1,443円、年間配当57円で計算)
- 年間配当:57円(2027年3月期の会社予想。中間28.5円+期末28.5円。2026年3月期は54円)
- 株主優待:QUOカード1,000円分(100株以上、9月末の株主が対象)。優待を足した利回りは約4.6%(私の計算)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:1964年設立、1996年に上場し、今は東証プライムです(名古屋証券取引所にも上場)。決算は3月末で、本社は名古屋市名東区にあります。連結の事業はメンテナンス約60%、工事約40%(2026年3月期)です。病院の手術室の無菌化や、製薬工場の設備の検証(バリデーションサポート)など、技術力が必要な分野に力を入れていて、海外は6カ国に進出しています。従業員数は連結2,268人、平均年収は724万円です(Yahoo!ファイナンスの企業情報)。
気になる数字(冒頭チェック)

上が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は3.95%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は、会社予想のEPS(1株あたり利益)112.52円で割ると12.8倍で、基準の15倍未満です。ここまでは●です。PBR(株価が、1株あたり純資産の何倍か)は1.53倍です。1倍を割ると「会社の財産より株価が安い」状態ですが、そこまでは安くないので▲にしました。株価は、2026年の年初来高値が1,735円(3月)、安値が1,276円(1月)で、11月13日は1,443円です。
次に、10年の推移です。10のうち9つが基準を満たしました。売上高は10年で431億円から692億円へ約1.6倍になり、減ったのは2021年3月期の約1%だけです。EPSは10年で42.74円から106.76円へ約2.5倍になりました。下がったのは2023年3月期だけで、これは前の年に株を売った利益(特別益)でEPSが膨らんでいた反動です。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は57.6%で、9月末は63.7%まで上がりました。現金等(手元の現金など)は49億円から73億円、ROE(株主から預かったお金で、どれだけ儲けたか)は10年で9〜14%の間で、10%を超えたのは6期です。有利子負債(利息を払って借りているお金)は32億円で、比率は19.1%から10.4%に下がりました。
営業利益率(売上のうち、本業の儲けが占める割合)は、基準の10%には届いていません。ただ、10年で5.5%から6.9%へ上がっているので、会社自身の10年の向きで見て●にしました。改善は10年で1.4ポイントと小幅です。上期は8.9%、通期の会社予想は7.2%です。人の手で動く保守の仕事なので、もともと高い利益率が出にくい業種だと、私は見ています。配当性向(利益のうち、配当に回す割合)は、10年ずっと49〜52%で、基準の30〜50%の上限のところにあります。ただ、会社が「連結配当性向は50%程度」という方針を出していて、その方針どおりなので●にしました。
▲は1つで、営業キャッシュフロー(本業で実際に入ってきた現金)です。10年すべてプラスですが、右肩上がりとは言えません。詳しくは、あとで見ていきます。
中間決算を読む(4〜6月が引っ張った上期)
上期の売上は318.8億円(前年同期比+8.4%)、営業利益は28.2億円(+22.2%)、中間純利益は19.1億円(+20.9%)でした。1株あたりの中間純利益は45.67円から55.02円になっています。営業利益率は7.9%から8.9%に上がりました。理由は、売上から原価を引いた儲け(粗利)の割合が21.8%から22.5%に上がったことと、販管費率(売上のうち、人件費や経費などが占める割合)が13.9%から13.6%に下がったことです。
この会社は、2026年4月に、全正社員を対象に平均5.2%の給与の引き上げを実施しています。短信には、人件費は増えるが人への投資だと書かれています。実際、販管費は約6%増えていますが、売上の伸び(+8.4%)のほうが大きく、利益率は上がりました。
ここで、伸びの中身を見ます。

左は、営業利益を上期と下期に分けた図です。通期の会社予想は、第1四半期の発表時から変わっていません。営業利益53億円から上期の28.2億円を引くと、下期は24.8億円です。前の年の下期(24.5億円)とほぼ同じで、上期が+22%なのに、下期の予想は約+1%です。営業利益率で見ると、前期は上期7.9%、下期6.2%でした。今期は上期8.9%、下期予想5.9%です。下期の利益率が上期より低いのは、前期も同じ形で、この会社のいつものパターンのようです。ただ、上期の勢いに比べて、下期の予想はかなり慎重に置かれているように、私には見えます。
右は、上期を四半期に分けた図です。4〜6月の営業利益は12.2億円で、前年の8.4億円より45.8%増えました。7〜9月は16.0億円で、前年の14.7億円より8.8%の増加でした(上期から4〜6月を引いた私の計算)。7〜9月の営業利益率は、前年も今期も9.5%で、変わっていません。上期の+22%のうち、大きな部分は4〜6月の伸びによるものです。前年の4〜6月が8.4億円と小さかったので、伸び率が大きく出た面もあると、私は読んでいます。7〜9月だけを見ると、伸びは1桁です。
ちなみに、10月30日の決算発表の前後で、株価は1,500円台から1,340円台まで下がり、今は1,443円まで戻しています。理由は、この資料だけでは分かりません。通期予想が据え置かれたことや、下期の予想が前年並みだったことを、市場が物足りなく見た可能性はありますが、私が確認できたことではありません。
財政状態にも、動きがありました。9月末の自己資本比率は63.7%で、3月末の57.6%から上がっています。受取手形・完成工事未収入金(工事などの代金で、まだ受け取っていないお金)が180億円から132億円へ約48億円減り、工事未払金(まだ払っていない工事の代金)や未払費用なども減りました。3月末は、売上の代金も支払いも大きい時期なので、9月末に小さくなるのは、季節的なものも大きいと、私は見ています。一方で、棚卸資産(工事の途中にかかった費用など)は8.9億円から20.0億円に約11億円増えました。
もう1つ、気になる点があります。投資有価証券(会社が持っている他社の株など)が、99.7億円から116.0億円に増えたことです。総資産の約23%にあたります。純資産が21.3億円増えたうち、約11億円は「その他有価証券評価差額金」、つまり持っている株の値上がり分です。株式市場が下がると、この分は逆に減りうるので、自己資本比率の上がり方には、その影響も含まれていると、私は読んでいます。
ここまでの一言:本業は順調に伸びていますが、伸びの中身は4〜6月が大きく、下期は前年並みの計画です。次は、株主へのお返しを見ます。
配当の10年

1株配当は、10年で22円から54円へ約2.5倍になりました。前の年と比べると減配は1回、2023年3月期(41.5円から28円)に見えますが、これは前の年に13.5円の特別配当が入っていたためです。会社は2021年9月に、投資有価証券の売却益が出たので、この年の配当を特別に増やすと発表しています。特別配当を除くと、2022年3月期は28円で、2023年3月期も28円なので、実質は据え置きです。
今期の予想は57円で、中間配当は28.5円(前年は23円)、期末配当も28.5円の予想です。前期は中間23円+期末31円でした。前期の期末配当は、2026年5月に29円から31円に引き上げられています。今期は中間と期末をそろえた形で、年間では54円から57円へ、約5.6%の増配です。
株主優待は、QUOカード1,000円分です。100株を買うと、配当は年5,700円(予想)で、優待を足すと約6,700円になります。この優待は、毎年9月末が基準日で、次は2027年9月28日が権利付き最終日です。
EPSと配当性向の10年

EPSは、10年で42.74円から106.76円へ約2.5倍になりました。特に2025年3月期(89.96円)、2026年3月期(106.76円)は、2年続けて大きく伸びています。会社予想の今期は112.52円で、伸びは約5%と、落ち着く計画です。
配当性向は、10年のあいだずっと49〜52%で、ほとんど動いていません。今期の予想も50.7%です。理由は、会社が配当方針として「連結配当性向の目途を50%程度」と出しているからです(2024年5月・2025年5月の配当の発表)。基準の30〜50%の上限にありますが、方針どおりなので●にしました。その代わり、この会社の配当は「安定配当型」ではなく、利益に連動する「連動型」です。安定配当型の会社は、利益が落ちた年に配当性向を上げて配当を守り、利益が伸びた年は配当性向を下げて余裕を残すので、配当性向はEPSと逆に動きます。この会社は、EPSと配当が同じ方向に、同じ幅で動きます。2024年3月期は、EPSが約40%増え(56.65円→79.39円)、配当も約39%増えました(28円→39円)。2021年3月期と2023年3月期は、EPSがほぼ同じ(56.73円と56.65円)で、通常の配当も28.5円と28円で、ほぼ同じでした。減配の実績は、特別配当を除くとまだありませんが、利益が大きく落ちた年にどう動くかは、10年の中ではまだ見られていません。安定しているのは配当の金額ではなく、配当を決めるルールのほうだと、私は読んでいます。
営業キャッシュフローの10年

営業キャッシュフローは、10年すべてプラスです。ただ、金額のブレは大きいです。2020年3月期は1.07億円しかなく、営業利益(31.1億円)と大きく離れました。2026年3月期は27.6億円で、前の年の49.6億円から約44%減っています。10年の合計では、営業キャッシュフローは約224億円で、営業利益の合計(約316億円)の約7割です。営業キャッシュフローが営業利益を上回ったのは、2018年・2019年・2025年の3月期の3回でした。
2026年3月期に減った理由は、今回の資料では確認していません。ひとつ気づいたのは、3月末の受取手形・完成工事未収入金が180億円と大きく、9月末には132億円まで減っていることです。3月末に回収が間に合っていないお金が大きいと、その年の営業キャッシュフローは小さく見えます。これが今期に回収されるなら、今期の営業キャッシュフローは改善する可能性があると、私は見ています。ただ、中間の短信にはキャッシュフロー計算書がないので、確かめるのは通期決算になります。
魅力と懸念
- 魅力:上期の営業利益が+22.2%で、給与を平均5.2%上げても利益率が上がりました。配当は特別配当を除くと10年減配がなく、今期は57円(利回り3.95%、優待を足すと約4.6%)の予想です。営業キャッシュフローは10年黒字で、自己資本比率は9月末で63.7%、有利子負債は現金(9月末の現金及び預金76億円)の約半分です。PERは12.8倍で、基準の15倍未満です。
- 懸念:上期の伸びの大半は4〜6月で、7〜9月の営業利益は+8.8%でした。下期の営業利益は、会社予想で前年並み(24.8億円)です。配当は会社の方針(配当性向50%程度)で利益に連動して決まるので、利益が落ちれば配当も下がる形です(利益が落ちた年に配当を守るタイプではありません)。減配の実績は特別配当を除くとまだなく、利益が大きく落ちた年の動きは10年の中では見られていません。営業キャッシュフローは年ごとのブレが大きく、2026年3月期は約44%減りました。投資有価証券が総資産の約23%を占め、純資産が株式市場に左右されます。営業利益率は6.9%と、基準の10%には届いていません(10年の向きは改善です)。
まとめ
上期の営業利益は+22.2%と大きく伸び、配当は57円の予想で、利回りは3.95%です。10のチェックポイントでは、9つが基準を満たしました。一方で、伸びの大半は4〜6月で、7〜9月は+8.8%でした。下期の営業利益は前年並みの計画で、配当は利益に連動して決まります。順調な部分と今後の課題、どちらの影響が強いのか、私は、下期に会社予想をどこまで上回れるかしだいだと思っています。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期 第3四半期決算(2027年1月末ごろ):10〜12月の営業利益の伸び(7〜9月の+8.8%が続くか)、通期予想(営業利益53億円)の修正があるか、棚卸資産(9月末20.0億円)と受取手形・完成工事未収入金(同132億円)の動き
- 2027年3月期の通期決算(2027年5月中旬ごろ):営業利益53億円・EPS112.52円・年間配当57円(期末28.5円)の達成度、営業キャッシュフロー(前期27.6億円)、2028年3月期の配当予想、配当方針(連結配当性向50%程度)が続くか、投資有価証券(9月末116億円)の動き、自己資本比率(9月末63.7%)
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 日本空調サービス 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月30日)
- 日本空調サービス 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(2026年7月31日)
- 日本空調サービス 業績予想及び配当予想の修正(特別配当)に関するお知らせ(2021年9月15日)
- 日本空調サービス 剰余金の配当に関するお知らせ(2024年5月13日、2025年5月13日)、「2019 中期5ヵ年経営計画」の策定に関するお知らせ(2019年2月14日)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・株主優待・企業情報:Yahoo!ファイナンス