菱友システムズ(4685)の中間決算(2026年4〜9月)を読みました。三菱重工グループのIT会社で、製造業向けの基幹システムや、航空機・ロケットなどの解析・設計支援を手がけています。本社は東京都港区芝浦で、時価総額(会社全体の株の値段)は約343億円です。
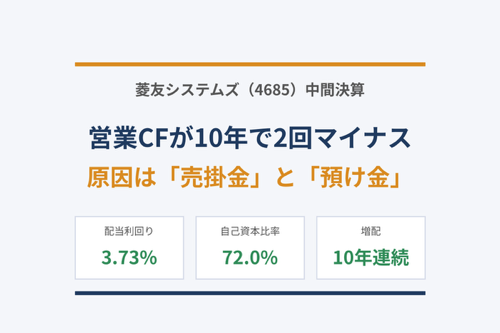
この会社は、お金まわりが健全です。借入金はなく、会社のお金の72.0%(9月末)は返さなくてよい自分のお金で、配当は10年すべて増配です。ところが、本業で稼いだ現金(営業キャッシュフロー)が、10年のうち2回マイナスになっています(2019年3月期と2023年3月期)。どちらも、利益は出ていた年です。なぜなのか。決算短信を読むと、答えは「売掛金」と「預け金」でした。株価は年初来高値の4,035円から2,682円まで約33%下がっていて、その理由も合わせて考えます。
銘柄カード
- 会社名(証券コード):菱友システムズ(4685)
- 業種:情報・通信業(製造業向けのシステム開発・保守・運用、解析・設計支援)
- 規模:小型株(時価総額 約343億円)
- 配当利回り:3.73%(Yahoo!ファイナンスの画面表示。11月13日の終値2,682円、年間配当100円で計算)
- 年間配当:100円(2027年3月期の会社予想。中間50円+期末50円。2026年3月期は97.5円で、2025年10月の株式分割後の換算)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:三菱重工グループの中核にあたる、情報システム会社です。1968年設立、1997年に上場し、今は東証スタンダードで、決算は3月末です。製造業のお客さま向けに、基幹システムや生産管理システムの開発・保守・運用、航空機・ロケット・自動車などの解析・設計支援、IT基盤の構築、情報セキュリティを手がけています。三菱重工業の持分法適用会社(関連会社として、利益の一部を取り込む会社)で、売上の約60%が三菱重工業向けです(モネックス証券)。従業員数は連結2,006人、単独1,246人、平均年齢は44.2歳、平均年収は782万円です(Yahoo!ファイナンスの企業情報)。2026年には、ネットワーク・セキュリティ会社の網屋(4258)と資本業務提携をしました。
気になる数字(冒頭チェック)

左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は3.73%で、基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は9.5倍で、基準の15倍未満です。ここまでは●です。PBR(株価が、1株あたり純資産の何倍か)は1.48倍で、1倍割れではないので▲にしました。株価は年初来高値の4,035円から約33%下がり、11月上旬に年初来安値の2,430円をつけたあと、2,680円前後まで戻しています。
次に、10年の推移です。10のうち9つが基準を満たしました。EPS(1株あたり利益)は10年で約3.5倍、営業利益率(売上に対する本業の儲けの割合)は5.5%から12.7%に上がり、自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は39.4%から68.9%(9月末は72.0%)に上がりました。1株配当は10年すべて増配で、17.5円から97.5円です。現金等も6.7億円から33.1億円に増え、ROEは10年すべて10%を超えています。有利子負債(利息を払って借りているお金)はありません。
▲は1つで、営業キャッシュフローです。10年で2回マイナスになっています。今回の主役はここです。売上高は、10年で約1.3倍です。2018年3月期から2022年3月期は300〜330億円台で足踏みし、前年割れも4回ありましたが、直近3年で331億円から432億円へ伸びているので、●にしました。なお、営業利益率は2026年3月期の12.7%が基準の10%を上回っていますが、中間期は9.6%(前年同期は11.0%)と、10%を割りました。
今期の中間決算は、売上が201.6億円(前年同期比+0.7%)、営業利益(本業の儲け)が19.5億円(−11.8%)、親会社に帰属する純利益が12.9億円(−19.3%)で、減益でした。売上から原価を引いた儲けが2.9%減り、人件費などの販管費(販売費及び一般管理費)が+5.9%増えたためです。会社は、人材育成や若手の早期戦力化のための要員配置などを理由にあげています。ソフトウェアのライセンスなどの商材販売は減りましたが、システム開発・導入支援や解析設計の売上が増えた、という説明です。
4〜6月と7〜9月に分けると、7〜9月は売上+4.5%、営業利益−8.8%で、4〜6月(売上−3.0%、営業利益−16.3%)より持ち直しています(私の概算)。
純利益の落ち込み(−19.3%)が営業利益(−11.8%)より大きいのは、税金の負担が重くなったためです。法人税等は6.5億円から7.1億円に増え、税引き前利益に対する割合は28.4%から34.7%になりました(私の概算。理由は今回の資料では確認していません)。一方で、預け金や有価証券からの利息は、0.6億円から1.0億円に増えました。
純資産(会社の正味の財産)は、3月末の239.7億円から9月末の249.1億円へ、半年で9.4億円増えました。会社が持っている株の値上がり(その他有価証券評価差額金)が4.1億円増えたこともあり、包括利益(純利益に、株の値上がりなどの変化を加えたもの)は16.8億円と、前年同期の16.4億円を上回りました。

右の図のとおり、現金及び預金、預け金、投資有価証券を合わせると、3月末の約146億円(総資産の45.3%)から、9月末の約165億円(51.1%)に増えました。時価総額(343億円)の約48%にあたります。ここから負債や税金を引く前の数字ですが、株価の下値を支える材料にはなりそうです(私の見方)。
会社は10月30日に、通期(2027年3月期)の予想を修正しました。売上高を450億円から480億円に上げ(前期比+11.0%)、利益は据え置いています(営業利益54.5億円、純利益36.0億円、EPS282.25円)。理由は、大口の物販案件の受注で、売上が当初の予想を上回る見込みになったためです。一方で利益は、売上の増加分に、研究開発や教育の投資を見込むため、据え置くと説明しています。前年の下期(10〜3月)と比べると、下期は売上を約+20%、営業利益を+6.8%伸ばし、純利益はほぼ横ばいにする計画です(私の概算)。売上のわりに利益が伸びないので、通期の営業利益率は前期の12.7%から約11.4%に下がる計算です(私の概算)。
中間配当は50円(前年同期は、株式分割後に直すと42.5円)で、支払いは12月8日の予定です。
ここまでの一言:本業の数字は10年で積み上がり、財務は健全です。ただ、中間期は減益で、営業キャッシュフローには、10年で2回のマイナスがあります。次は、そのマイナスの年に何が起きたのかを見ます。
営業キャッシュフローがマイナスの年に、何が起きたのか
まず、マイナスだった2回の中身を、決算短信で確認しました。2019年3月期は、営業CFが−8.7億円でした。売上債権(売掛金など、まだ受け取っていない代金)が27.7億円増えたことが、主な原因です。受取手形・売掛金は、3月末で75.5億円から103.2億円に増えています。売上は+10.3%でしたが、売掛金は約+37%と、売上より大きく増えました(私の概算)。2023年3月期も、決算短信に、利益が出た一方で、売上債権の増加と退職給付に係る負債の減少などにより、営業CFが4.3億円のマイナスになったと書かれています。
つまり、マイナスの正体は、赤字ではなく、売上の代金がまだ入っていない状態です。3月末は年度末で、売上が集まりやすい時期だと見ています(私の見方)。2026年3月末の売掛金等は109.7億円で、9月末の77.4億円より約32億円多く、半年かけて回収されています。今期の中間期の営業CFは+24.6億円ですが、そのうち売掛金の回収が+33.0億円を占めています。

もう一つのカギが「預け金」です。貸借対照表には、現金及び預金とは別に、預け金が71.1億円(3月末)あります。会社が余ったお金を預けておく勘定で、預け先は今回の資料では確認していません。この預け金の増減は、営業CFではなく、投資CFに入っています。
2019年3月期は、営業CFが−8.7億円だった年に、預け金を14.7億円引き出して、投資CFが+13.4億円になりました。2023年3月期も、決算短信に、預け金の減少で投資CFが+12.6億円になったと書かれています。営業で入るはずの現金が遅れた年に、預け金を引き出して埋めていた、と読めます(私の見方)。逆に今期の中間期は、営業CFが大きなプラスだったので、預け金を1.9億円積み増し、投資有価証券の取得にも5.0億円を回しました。
家計にたとえると、給料の入金が遅れて財布(営業CF)が空になった月に、貯金箱(預け金)から出して埋めていた、という形です。営業CFがマイナスの年も、お金が尽きていたわけではありません。現金及び預金33.1億円に、預け金71.1億円(3月末)と、手元の余裕は十分あります。
10年の合計で見ると、営業CFは約174億円、純利益は約200億円で、純利益の約87%が現金で入っています(私の概算)。マイナスの年は、翌年に大きく戻しています。
今期の3月末で見たいところ
9月末の棚卸資産は、商品が2.2億円から8.2億円、仕掛品(作りかけの案件)が1.4億円から8.3億円に増えました。合わせて約13億円の増加です。会社が説明する大口の物販案件に関係している可能性があります(私の見方)。この案件が下期に売上になり、3月末に代金が入っていなければ、前期末の売掛金(109.7億円)より膨らみやすくなります。そうなれば、今期は営業CFが凹む年になるかもしれません(私の見方)。ただ、これまでのとおりなら、預け金で埋められる範囲だと思います。
配当の10年

配当は10年で17.5円から97.5円に増えました。10回すべて増配で、さかのぼると2016年3月期から11回連続です。その前の2014年3月期には、6.25円から5円への減配もありました(IR BANK)。IR BANKで1株配当に赤い*が付いている2018年3月期・2021年3月期・2026年3月期は、IR BANKの調整表示の値です。
今期の会社予想は100円(中間50円+期末50円)で、前期の97.5円(中間42.5円+期末55円)から2.6%の増配です。
配当の余力も見ておきます。2026年3月期は、営業CFの39.6億円から設備投資の4.3億円を引くと約35億円で、配当は約12億円です(IR BANK)。今期の中間期も、営業CF24.6億円から設備・ソフトの購入3.0億円を引いた約21.6億円に対し、配当の支払いは7.0億円でした。ただ、中間期は売掛金の回収で営業CFが膨らんでいるので、年間で見るほうが安全です。
EPSと配当性向の10年

EPS(1株あたりの利益)は10年で88円から307円へ約3.5倍になりました。下がったのは、2021年3月期(132円から112円)だけです。純利益は11.2億円から39.1億円へ、約3.5倍です。今期の会社予想は282.25円で、前期より約8%下がる計画です。経常利益が営業利益より大きいのは、預け金や有価証券の利息・配当が入るからで、中間期の営業外収益は0.6億円から1.0億円に増えました。
配当性向(利益のうち配当に回す割合)は、2017年3月期から2021年3月期が20%台で、2022年3月期から30%台(30.1〜32.0%)になりました。2026年3月期は31.8%で、今期の会社予想は約35%(100円÷282.25円、私の計算)です。30〜50%が健全とされているので範囲内で、下限寄りです。EPSが下がった2021年3月期も、配当は27.5円から30円に増えています。利益が落ちた年でも配当を続けやすい形だと、私は見ています。
営業キャッシュフローの10年

営業キャッシュフローは、本業で実際に入ってきた現金です。10年のうち2回マイナス(2019年3月期の−8.7億円と、2023年3月期の−4.3億円)で、残りの8回はプラスです。2024年3月期は40.9億円、2026年3月期は39.6億円と大きくなりました。マイナスの翌年は、2020年3月期が+15.3億円、2024年3月期が+40.9億円と、大きく戻しています。
下の図は、同じ年の投資キャッシュフローです。営業CFがマイナスだった2回は、投資CFがプラス(+13.4億円、+12.6億円)で、預け金の引き出しが主な理由でした。営業CFが大きい年(2022年・2024年・2025年の3月期)は、投資CFのマイナスも大きく、−23.2億円、−27.6億円、−21.0億円です。稼いだ現金の一部を、預け金や有価証券に回している形に見えます。ただ、預け金の増減が確認できたのは、2019年3月期、2023年3月期、今期の中間期の3つで、他の年の内訳は今回は確認していません。
魅力と懸念
- 魅力:財務が堅く(自己資本比率72.0%、借入なし)、現金及び預金と預け金で約112億円(9月末)あります。配当は10年すべて増配で、配当性向は31.8%(今期予想は約35%)と、上げる余地もあります。EPSは10年で約3.5倍になり、PER9.5倍・配当利回り3.73%と、株価は割安な水準まで下がっています。現金・預け金・投資有価証券(約165億円)は、時価総額(343億円)の約48%です(私の概算。負債や税金を引く前)。
- 懸念:中間期は減益でした(営業利益−11.8%、純利益−19.3%)。通期予想も、売上は+11%でも純利益は−7.9%で、下期は売上を約+20%伸ばす前提です。営業CFは、年度末の売掛金の増え方しだいで凹むことがあり、今期は大口の物販案件があるぶん、3月末の売掛金が膨らみやすいと見ています(私の見方)。売上の約60%が三菱重工業向けで、取引先の偏りもあります。預け金の預け先と条件は、今回の資料では確認していません。
まとめ
財務は健全です。自己資本比率は72.0%、借入はなく、配当は10年すべて増配です。営業キャッシュフローが10年で2回マイナスになったのは、赤字ではなく、年度末に売掛金が増えたことが原因でした。そのときは、投資CFに入る預け金を引き出して、穴を埋めていたと読めます。一方で、中間期は減益で、通期予想も、売上は増えるのに利益は据え置きです。株価が年初来高値から約33%下がったのは、利益の伸びが止まったことへの警戒だと思います(今期予想EPSで見ると、高値のころは約14倍、今は9.5倍です。私の概算)。順調な財務と、足踏みする利益のどちらの影響が強いのか、みなさんはどう読みますか?
次の決算のメモ
- 半期報告書(2026年11月11日提出予定。すでに出ている可能性があります):預け金の預け先と条件、商品・仕掛品の中身(大口の物販案件との関係)、売上債権の内訳(三菱重工業向けの残高)、投資有価証券の内訳、法人税等の負担率が上がった理由
- 2027年3月期の通期決算(2027年4〜5月ごろ):売上480億円・営業利益54.5億円・EPS282.25円の達成度、3月末の受取手形・売掛金等(前期末109.7億円)と営業CF(前期39.6億円)、商品・仕掛品(9月末8.2億円・8.3億円)、預け金(9月末72.9億円)と現金及び預金(9月末39.1億円)の残高、年間配当100円(期末50円)と配当性向、2025年度中期経営計画(2028年3月期まで)の最終年度の進み具合
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 菱友システムズ 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月30日)
- 菱友システムズ 通期連結業績予想の修正に関するお知らせ(2026年10月30日)
- 菱友システムズ 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(2026年7月31日)
- 菱友システムズ 2019年3月期 決算短信(2019年4月)、2023年3月期 決算短信(2023年4月)、2022年3月期 決算短信(2022年4月)
- 売上・利益・EPS・配当・配当性向・営業CF・投資CF・自己資本比率・現金等・ROE:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・ROE・有利子負債・企業情報:Yahoo!ファイナンス
- 事業内容・三菱重工業向けの売上比率:モネックス証券(銘柄スカウター)