中本パックス(7811)が10月13日に、2027年2月期の中間決算を発表しました。売上も利益も、中間期として過去最高です。見出しだけ見れば、文句なしの好決算です。
ところが、キャッシュフロー計算書を開くと、少し違う景色が見えてきます。この記事では、決算短信の数字から「好決算の中身」を考えてみます。
見た目は、文句なしの好決算
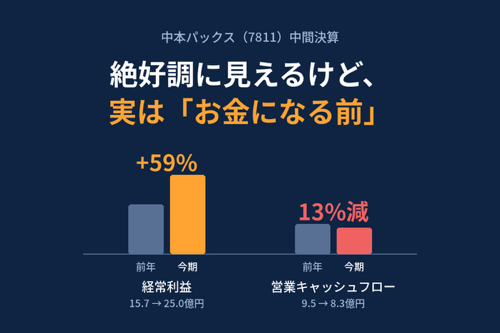
売上高は280.7億円で前年同期比12.3%増。営業利益は24.5億円で52.4%増、経常利益は25.0億円で59.4%増、中間純利益は16.4億円で54.8%増でした。
売上が1割ちょっとしか増えていないのに、利益は5〜6割増えています。営業利益率は前年の約6.4%から約8.7%へ上がりました。増えた粗利(約9.2億円)のうち、9割強がそのまま営業利益として残った計算です。
会社の説明では、原材料やインキのコスト上昇を販売価格に転嫁できたこと、生産効率の向上、そしてIT・工業材分野の製品構成の変化が理由とされています。IT・工業材は売上が13.4%増なのに粗利は45.3%増と、利益の伸びが際立っています。
ここまでは「儲け方が良くなった」という、きれいな話です。
実は、利益ほどお金は増えていない
ところが、営業キャッシュフローは約8.3億円で、前年同期の約9.5億円から約1割減っています。経常利益が6割近く増えたのに、本業で稼いだ現金は減っているのです。税引前利益25億円に対して、実際の営業キャッシュフローは約3分の1。前年は約56%でした。
理由ははっきりしています。売上債権が約11.3億円増え(前年は約4.7億円)、在庫が約7.5億円増えました(前年は約1.1億円)。売れた分の代金がまだ入ってきておらず、原材料や製品も倉庫に積み上がっている状態です。
その一方で、設備投資に約12億円を使い、配当に約3.3億円を払いました。営業キャッシュフローと投資キャッシュフローを足すと、マイナス約1.3億円です。それでも現預金が約8.5億円増えたのは、短期借入金を約13億円増やしたからです。
つまり、現金が増えたのは、稼いだからではなく、借りたからです。請求書はたくさん出したけれど、入金はまだ追いついていない。今回の決算を一言で言うと、そんな状態です。
これは悪いニュースなのか
私は、悪いニュースだとは思っていません。
売上が12%も伸びて、会社自身が「前倒し受注」があったと説明しています。仕事が増えれば、売掛金も在庫も増えるのが普通です。前年の中間期も、営業キャッシュフローは利益の半分ほどしかありませんでした。
財務の体力も十分あります。自己資本比率は51.5%、流動比率は約167%。現預金が約85億円、借入金が約89億円で、差し引きの純有利子負債は4億円ほどです。支払利息は半期で約0.5億円なので、利益と比べればほとんど負担になっていません。
だから「危ない」のではなく、「まだ確定していない」と見るのが正確だと思います。利益は出た。でも、それが本当にお金として戻ってくるかは、これからの話です。
下期が答え合わせになる
通期予想(経常利益40億円)から中間の実績を引くと、下期の経常利益は約15億円です。前期の下期(約14.9億円)とほぼ同じで、営業利益率にすると上期の約8.7%から約5.3%まで下がる前提になっています。会社は、前倒し受注の落ち着きや、中東情勢による原材料・エネルギーの高止まりを懸念材料に挙げています。
この予想が慎重なだけなら、下期は上振れの余地があります。逆に、前倒し受注の反動が出れば、積み上がった在庫や売掛金の回収が遅れるリスクもあります。利益率の改善が続くのか、運転資本がきれいに現金へ戻るのか。この2つが、下期で一緒に答え合わせされます。
株価の見方(10月13日終値時点)
10月13日の終値2,345円で計算すると、予想PERは約8.1倍、PBRは中間期末の1株当たり純資産(2,544円)で約0.92倍、配当利回りは約3.5%、時価総額は約209億円です。年間配当は82円(中間41円+期末41円)で、前期の71円から増えます。予想EPS(289.75円)に対する配当性向は約28%で、利益の割には、まだ配当に余力があるように見えます。
株価は、9月14日の上方修正で1,900円台から2,200円台へ一気に切り上がり、その後は2,200〜2,350円で推移しています。年初来高値(2,350円)の目前です。決算発表後の10月13日夜間取引(PTS)は2,365円で、終値比+0.85%でした。取引が薄い時間帯なので参考程度ですが、数字が上方修正どおりだったぶん、反応は穏やかでした。
財務が堅く、利益率が改善しているのに、PBRが1倍を切っている。これを「割安」と呼ぶのは簡単ですが、市場が「利益はお金になるのか」を見ている可能性もあります。
自分の中で何に変わったか
最初に数字を見たときは、「値上げと製品構成の改善で、儲け方が変わった決算」だと思っていました。でも、キャッシュフローまで読むと、見え方が変わりました。
一文にすると、「利益は出た。お金になるのはこれから」です。
売上は請求書を出した段階、利益はそこから経費を引いた段階、そしてキャッシュは実際に入金された段階です。今回は、請求書が一気に増えた決算でした。入金の段階までが、下期の宿題になります。
メモ(次に見るところ)
- 2027年1月ごろの第3四半期決算:下期の経常利益が、通期予想から逆算した約15億円ペースを上回るか
- 売上債権・在庫の水準が下がり、営業キャッシュフローが利益に近づくか
- 短期借入金(約49億円)が減っていくか
- 期末配当41円(年82円)が予定どおり出るか
※本記事は個人の見解をまとめたもので、特定の銘柄の売買を勧めるものではありません。投資判断はご自身でお願いします。