E・Jホールディングスの2027年5月期 第1四半期決算(2026年10月14日発表)を読みました。先に書いておくと、第1四半期の赤字はこの会社の「仕様」です。それよりも気になったのは、この12年で配当が約9倍になったのに、1株利益は約1.3倍にとどまっていることでした。増配の中身を、数字で確かめていきます。
銘柄カード
項目 内容 銘柄 E・Jホールディングス(2153)東証プライム・サービス業(実態は建設コンサルタント)・小型株 決算期 5月決算 本社 岡山市 株価 1,855円(2026年10月19日朝時点の前日終値) 最低投資額 約18.6万円(100株) 時価総額 340.9億円 PER/PBR 9.0倍(27年5月期予想ベース)/0.85倍 配当(予想) 年82円(うち記念配当10円)、利回り4.42%。普通配当72円なら約3.9%。方針は累進配当(DOE3.0%以上が目安)で9期連続増配 ROE 8.4%(26年5月期)→ 9.4%(27年5月期予想) 自己資本比率 71.0% 営業CF 26年5月期30.5億円(2013年5月期以降でマイナスは2018年5月期の1回だけ) 有利子負債 68.5億円 従業員 連結2,144人(単体1,224人)/単体の平均年齢43.3歳・平均年収837万円
何の会社?
業種は、東証の分類ではサービス業ですが、中身は国や自治体のインフラ整備を設計・調査で支える「総合建設コンサルタント」です。岡山市に本社を置く持株会社で、2007年6月1日に、エイトコンサルタントと日本技術開発が経営統合して発足しました。道路や河川、上下水道などの社会インフラについて、企画・計画、設計、診断、発注者支援、補償コンサルタント、測量・地質調査まで、上流から下流まで手がけています。連結子会社は14社とされています。
事業は「建設コンサルタント業務」と「調査業務」の単一セグメントで、26年5月期の売上は前者が78%、後者が22%でした。主なお客さんは中央省庁と地方自治体で、成果品を納めた時点で売上を計上します。国や自治体の年度末(3月)に納期が集まるため、会社の決算期でいう第4四半期(3〜5月)に売上が偏ります。
決算を読む
第1四半期(2026年6〜8月)は、売上50.7億円(前年同期比+18.3%)、受注高126.0億円(同+6.3%)でした。営業損益は11.9億円の赤字(前年同期は15.3億円の赤字)、経常損益は11.5億円の赤字です。最終損益の赤字が2.4億円まで小さく見えるのは、持分法適用会社だった演算工房の株式を全部売って、15.1億円の売却益を特別利益に入れたためで、本業の改善とは分けて見る必要があります。
赤字の深さは前年と比べて見るのがこの会社の読み方です。粗利率は29.0%から34.2%に上がり、販管費の増加は+5.8%にとどまったので、営業赤字は約3.3億円縮みました。通期予想は据え置きで、売上490億円(+5.2%)、営業利益53億円(+13.5%)、純利益37億円(+9.7%)、1株利益は205.83円です。第1四半期の売上は通期予想の10.4%にあたり、前年(前期の通期実績に対して9.2%)よりやや進んでいます。
気になる点は受注残で、382億円と前年同期(395億円)より13億円ほど薄くなっています。貸借対照表では、現預金が約44.8億円減って201.8億円になり、仕掛(棚卸資産)が28.5億円増えました。配当金8.1億円の支払いと、気象工学研究所の株式取得(投資有価証券が14.2億円増)もありました。気象工学研究所は2026年7月に完全子会社化が発表されています。
10年で見ると
2014年5月期の売上221億円、営業利益19.4億円から、26年5月期は売上466億円、営業利益46.7億円まで、どちらも2倍ほどに育ちました。営業利益は画面で見える2014年5月期以降の13期、一度も赤字になっていません。最終赤字は2017年5月期の1回だけです。
ただ、直近5年に絞ると景色が変わります。22年5月期は売上367億円で営業利益44.9億円(営業利益率12.3%)でした。26年5月期は売上466億円で営業利益46.7億円(10.0%)です。売上は約27%増えたのに、営業利益はほぼ横ばいで、利益率が下がりました。1株利益も、23年5月期から195円、194円、204円、189円と、ほぼ同じ水準を行き来しています。
26年5月期は純利益が32.0億円から33.7億円に増えたのに、1株利益は204円から189円に下がっています。株式交付費が出ていて、平均株数も増えているので、新株の発行があったとみられます。利益は増えたのに、株数が増えて1株あたりが薄まった形です。
株価は、チャートの10年前(449円)から約4.1倍の1,855円です。その間に1株利益は約2.3倍(80円台から189円)になりました。株価の上昇の半分強は利益の伸びで、残りはPER5〜6倍台から9〜10倍への見直しだったと読めます。2024年ごろから、株価は1,500円前後〜1,900円台のレンジの中にいます。
配当
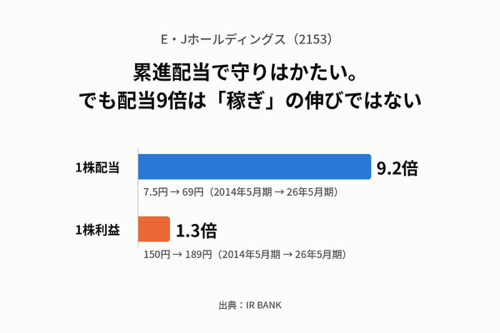
1株配当は、2014年5月期の7.5円から、26年5月期の69円へ約9.2倍になりました。同じ期間に1株利益は150円から189円(約1.26倍)です。この差を埋めたのが配当性向で、2014年5月期の約5%、22年5月期の21.8%から、26年5月期は36.4%まで上がっています。配当が増えたのは、稼ぎが伸びたからというより、分ける割合を増やしたからです。
27年5月期の予想は年82円です。中間30円(普通25円+記念5円)、期末52円(普通47円+記念5円)で、記念配当が合計10円入っています。普通配当は72円で、前期の69円からは3円(+4.3%)の増配です。予想の1株利益205.83円で計算すると配当性向は約39.8%で、アプリに出ている36.4%は前期実績の数字でした。
この増配の背景には、会社の配当方針があります。DOE(株主資本配当率)3.0%以上を目安に、安定的・継続的な増配を基本とした累進配当を掲げていて、26年5月期のDOEは3.1%、増配は9期連続です。DOEは株主資本に対する配当の割合なので、利益が横ばいでも、利益を積み上げて株主資本が増えれば、配当は増える設計です。1株利益が伸びていないのに配当だけ増えてきた理由は、ここにありました。記念配当の10円は創立20周年の記念で、28年5月期にはなくなります。会社は、配当水準を維持するかどうかは今後の状況を見て判断するとしています。
自社株買いも時々あり、22年5月期は8.1億円(総還元性向47.7%)、26年5月期は1.4億円(同40.5%)でした。
ここからは単純計算です。中期経営計画の最終年度(28年5月期)の純利益目標39億円に届き、株数が今と同じなら、1株利益は217円前後になります。普通配当ベースの性向が今と同じ約35%なら76円前後、4割まで上げれば87円前後です。累進配当で減らしにくい設計ですが、増配のペースを上げられるかどうかは、結局1株利益が伸びるかどうかにかかっていると見ています。会社の予想ではなく、私の試算です。
キャッシュ
26年5月末の現金等は239億円、有利子負債は68.5億円で、差し引きのネットキャッシュは約170億円です。時価総額340.9億円の約5割にあたります。8月末は、現預金約202億円に対して借入が約67億円で、ネットは約135億円(時価総額の約4割)まで下がっています。年度末は入金が集中するピークなので、期中の現金は目減りして見えます。
営業CFは、25年5月期が41.4億円、26年5月期が30.5億円で、26年5月期のフリーCFは23.5億円でした。22年5月期から26年5月期の5年累計で、営業CFは約135億円、配当と自社株買いの合計は約54億円なので、稼ぐ現金で還元は賄えています。年によるブレは大きく、22年5月期は9.6億円、24年5月期は39.4億円でした。年度末納品・翌期入金の影響もあるとみられます。
目を引くのは25年5月期です。投資CFがマイナス79.1億円、財務CFがプラス59.4億円で、有利子負債は1.3億円から73.6億円に増えました。ほぼ無借金だった会社が、一気に借りて大きな投資をした期です。のれんは27億円ほど残っていて、四半期で約1億円(年約4億円)ずつ償却されています。この投資がどこまで利益に乗ってくるのかが、これからの見どころです。
金利上昇に強いか
財務の面では強い側だと思います。第1四半期の受取利息は27百万円で、支払利息の21百万円を上回っています。借入は約67億円なので、金利が1%上がった場合の利払いの増加は、単純計算で年0.7億円ほどです。営業利益47億円に対して小さく、手元の現預金から入る利息が増える側面もあります。
評価の面では、PER9倍・PBR0.85倍と、成長を織り込んでいない値段です。金利上昇で「期待が剥がれる」余地は小さいほうだと見ています。数字では見えない部分として、金利の上昇が自治体の投資姿勢に影響しないかという点は、頭の片隅に置いています。
景気敏感かディフェンシブか
ディフェンシブ寄りだと考えています。会社の説明では、2026年度の公共事業予算は国の直轄・補助事業、地方単独事業ともに前年度並みの規模が確保され、国土強靱化実施中期計画に伴う施策も見込まれるとのことです。営業利益が13期黒字を続けてきたことも、その裏付けになります。
注意点もあります。第1四半期の売上の内訳は、中央省庁9.4億円、地方自治体13.4億円に対し、「民間その他」が26.8億円と半分以上を占めています。民間その他の中身は短信では分からないので、景気との距離は、通期の内訳が出てから確かめたいところです。海外は1.2億円で、まだ小さい存在です。
魅力と懸念
魅力は、①PER9倍・PBR0.85倍でROEが8〜9%台という割安さ、②自己資本比率71%でネットキャッシュが厚いこと、③官公需に支えられて営業利益が13期黒字であること、④配当性向がまだ4割弱にとどまること、⑤中計の最終年度目標(売上500億円・営業利益59億円・純利益39億円)に対して、27年5月期予想が490億円・53億円・37億円と射程に入っていることです。
懸念は、①1株利益が4年ほぼ横ばいで、26年5月期は新株発行で薄まったこと、②82円の予想配当に記念配当10円が含まれ、普通配当の増配は3円だけで、28年5月期に記念配当がはく落したあとの水準は未定であること、③売上の規模が広がる中で営業利益率が12.3%から10.0%に下がったこと、④のれんの償却と、M&Aを続ける場合の負担、⑤受注残が前年同期より13億円薄いこと、⑥年度末に数字が偏るため、期中の決算では実力が読みにくいことです。
まとめ
タイトルの答えから先に書くと、E・Jの増配は「稼ぎ」より「分け方」でした。DOE3.0%以上を目安にした累進配当という約束があり、利益を積み上げて株主資本が増えれば、配当も増える設計です。守りがかたいのは普通配当のほうで、記念配当10円が外れる28年5月期以降の水準は未定です。その結果、配当は伸びましたが、稼ぐ力はまだ「これから」の会社です。割安さと厚いネットキャッシュが下支えになっていて、鍵になるのは1株利益だと思います。私の中では、この会社は「増配の会社」というより、「増配の余地を持った割安な待機組」です。
利回りの高さより、何年も増配が続きそうかを見たい私にとっては、見出しの利回り4.42%を普通配当ベースの約3.9%に割り引いて、1株利益が205円台に乗るかどうかを待つ銘柄です。
次の決算のメモ
2027年1月中旬ごろ(第2四半期)に見るところ:①粗利率34%台が続くか、②受注残382億円の積み上がり、③のれんと借入の動き、④中間配当30円(うち記念5円)の確定。通期決算は2027年7月中旬ごろで、28年5月期の配当予想(記念配当10円がはく落したあとの水準)を確認。
免責
本記事は個人の見解と備忘録であり、特定の銘柄の売買を勧めるものではありません。数値は2026年10月19日時点で確認できた決算短信・IR BANK等に基づきますが、正確性を保証するものではありません。投資判断はご自身でお願いします。
出典
- E・Jホールディングス「2027年5月期 第1四半期決算短信〔日本基準〕(連結)」(2026年10月14日) https://www.ej-hds.co.jp/ir.html
- IR BANK(E・Jホールディングス 2153の財務データ)
- 株価・企業情報アプリの画面(2026年10月19日朝時点)
- Shared Research(気象工学研究所の完全子会社化の発表日) https://sharedresearch.jp/ja/companies/2153
- フィスコ「E・Jホールディングス」配当方針(累進配当・DOE3%以上・9期連続増配・記念配当) https://www.moneypost.jp/1440476
- finboard(配当方針と配当履歴) https://finboard.jp/companies/JP:2153/dividends