日本ライフライン(7575)の中間決算(2026年4〜9月)を読みました。東京・品川に本社がある医療機器の会社で、心臓の不整脈(心房細動)の治療に使うカテーテルなどを、自分たちで作って売る「メーカー」の顔と、海外メーカーの製品を仕入れて売る「商社」の顔の、両方を持っています。時価総額(会社全体の株の値段)は、Yahoo!ファイナンスの表示で約1,221億円です。
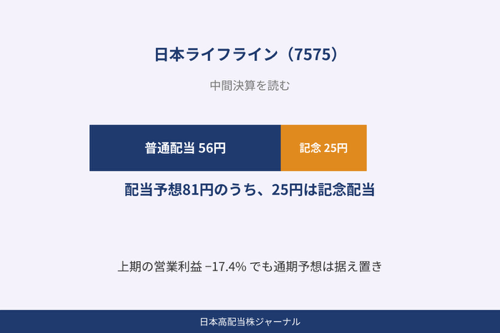
今期の配当予想は81円で、株価1,713円(11月18日の終値)に対する利回りは、4.73%と表示されます。ただ、81円の中身は、普通配当56円と、メーカー25周年の記念配当25円です。記念配当の権利は9月30日で確定していて、支払いは12月15日です。今から買う人がもらえるのは期末の56円で、利回りは約3.3%です(私の計算)。一方、上期の営業利益は17.4%減りましたが、会社は通期の予想を変えていません。配当の中身と、減益の中身を、順に整理します。
銘柄カード
- 会社名(証券コード):日本ライフライン(7575)
- 業種:卸売業(心臓・脳血管・消化器の医療機器の、製造・輸入・販売)
- 規模:小型株(時価総額 約1,221億円。11月18日の終値1,713円、発行済株式数7,130万株)
- 配当利回り:4.73%(記念配当を含む予想81円で計算)。普通配当56円だけで計算すると3.27%(11月18日の終値1,713円)
- 年間配当:81円(2027年3月期の会社予想。中間25円(記念配当)+期末56円(普通配当)。2026年3月期は54円)
- 株価:1,713円(11月18日の終値)。年初来高値は1,734円、安値は1,239円
- PER・PBR:15.02倍・1.81倍(Yahoo!ファイナンスの表示)
- ラベル:配当利回りは、記念配当を抜いても3.27%で、3%以上の基準を満たしています
- 何の会社?:1981年に心臓ペースメーカーの専門商社として創業し、2001年に初の自社製品(PTCAガイドワイヤ)を出して、メーカーにもなりました(会社の7月30日の開示)。1997年に上場し、今は東証プライム市場です。決算は3月末です。連結の売上は、EP/アブレーション(不整脈の治療用カテーテルなど)が約49%、リズムディバイス(ペースメーカーなど)が約22%、心血管関連(人工血管など)が約21%、脳血管関連が約4%、消化器が約3%です(2026年3月期、Yahoo!ファイナンスの企業情報)。売上のうち自社製品の割合は56%です(2026年3月期)。従業員数は連結1,341人、平均年収は955万円です(Yahoo!ファイナンスの企業情報)。
気になる数字(冒頭チェック)

上が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は、記念配当を含めて4.73%、普通配当だけで3.27%で、どちらも基準の3%以上を満たしています。PER(株価が、1株あたり利益の何年分か)は15.02倍で、基準の15倍未満には、わずかに届きません。この15.02倍は、今期の会社予想EPS(114.02円)で計算した値で、前期の実績EPS(133.30円)で計算すると12.85倍です(私の計算)。PBR(株価が、1株あたり純資産の何倍か)は1.81倍で、1倍割れではありません。ここも▲です。
次に、10年の推移です。10のうち、8つが●、2つが▲でした。売上高は、10年前の372億円から592億円へ、約1.6倍です。2020年3月期の518億円から、2024年3月期の514億円まで、4年ほぼ横ばいでしたが、そのあとの2年で566億円、592億円と伸びています。今期の会社予想は632億円(+6.8%)です。営業利益率(売上のうち、本業の儲けが占める割合)は21.3%で、基準の10%を大きく超えています。10年は19.4〜25.2%の間です。自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は82.1%で、基準の理想60%を超えていて、9月末は82.9%です。営業キャッシュフロー(本業で実際に入ってきた現金)は、10年すべて黒字です。前期は81.7億円で、10年の合計は約822億円と、純利益の合計(約709億円)の約1.16倍です(IR BANKの数字からの私の計算)。有利子負債(利息を払って借りているお金)は、10年前の101億円から29億円まで減りました。
配当は、1株配当が54円(今期予想81円)で、配当性向(利益のうち、配当に回す割合)は40.5%と、基準の30〜50%に入っています。2021年3月期は、記念配当20円を含む49円で、翌年は38円に下がっているように見えますが、記念分がなくなっただけです。普通配当は、29円から38円に増えています。ROE(株主から預かったお金で、どれだけ儲けたか)は14.9%で、基準の10%以上です。ただ、10年前は25.8%でした。利益は増えても、自己資本が208億円から659億円へ、約3.2倍に積み上がったので、ROEは下がっています(私の計算)。業種の平均は今回確認していないので、水準より、向きを見ています。
▲は2つです。EPS(1株あたり利益)は、10年前の72円から133円へ、約1.9倍ですが、2018〜2024年3月期は、88〜99円のあたりで動かず、2021年3月期は25円まで落ちました。営業利益は104億円で保たれていたのに、純利益が20億円まで減った年で、特別損失などとみられますが、中身は今回確認していません。2025年3月期と2026年3月期は131円、133円と上がりましたが、今期の会社予想は114円で、前期より約14%低いです。もう一つの▲は、現金等です。10年前の62億円から、前期は125億円へ約2倍になりましたが、2023年3月期の184億円がピークで、そのあとは自社株買いや配当に使って、110〜127億円で横ばいです。9月末は117億円です。
中間決算を読む(売上は上期で過去最高、営業利益は-17.4%)
上期の売上高は313.5億円(前年同期比+7.1%)、営業利益は54.7億円(-17.4%)、経常利益は60.4億円(-8.8%)、中間純利益は44.3億円(-7.2%)でした。1株あたりの中間純利益は、68.08円から63.15円になりました。営業利益率は、22.6%から17.4%に下がっています。ただ、会社が5月に出した上期の予想(売上307億円、営業利益45億円、経常利益46億円、純利益35億円)と比べると、売上は約2%、営業利益は21.5%、経常利益は31.3%、純利益は26.6%、すべて上回りました。会社は、期初から、上期の利益が大きく減ることを織り込んでいた、ということです。
利益が減った理由は、2つです。1つ目は、粗利率の低下です。売上総利益(売上から、仕入れや製造の費用を引いた粗利)は180.2億円(+2.6%)と増えましたが、売上総利益率は57.5%で、前年同期より2.5ポイント下がりました。2026年6月の公定価格(国が決める、医療機器の保険の値段)の改定や、新製品のプロモーションで、単価が下がったことと、原材料費の高騰、マレーシアの製造拠点で、円安のために現地通貨の費用が円に直すと増えたことが理由です。自社製品の割合は、57.2%と、2.1ポイント上がっているのに、粗利率は下がっています。
2つ目は、販管費(販売費及び一般管理費)の増加です。上期は125.5億円で、前年同期より約16.1億円(+14.8%)増えました。会社が挙げた理由は、PFAシステム(不整脈の新しい治療方法に使う装置)などの開発に係る研究開発費、給与水準の引き上げによる人件費、企業買収に係る業務委託料、そして、前年同期に貸倒引当金の戻入(費用のマイナス)があったことです。売上総利益が約4.6億円増えたのに、販管費が約16.1億円増えたので、営業利益は約11.5億円減りました。

売上は、品目ごとに見ると(図の右)、中核のEP/アブレーションが162.2億円(+10.3%)で、売上の約半分を占めます。心房細動のアブレーション(不整脈を、カテーテルで治す治療)の症例数が、前年同期より約10%増えたことと、2026年3月に出した自社製品の心房中隔穿刺用高周波ワイヤが、予想を上回るペースで広がったことが理由です。新しい領域の、脳血管関連は17.0億円(+42.9%)、消化器は10.6億円(+34.4%)と、大きく伸びました。心血管関連は61.8億円(+4.1%)です。一方で、安定事業と位置づけるリズムディバイスは62.0億円(-7.0%)でした。ペースメーカーは、他社の「リードレスペースメーカー」が広がった影響で弱く、主力のS-ICD(皮下に植え込む除細動器)は、他社の新製品が出た影響で、7〜9月以降に弱くなった、と会社は説明しています。
利益のうち、一過性のものも見ておきます。経常利益は営業利益より約5.7億円多く、営業外収益(投資有価証券の評価益や、貸倒引当金の戻入など)が6.8億円ありました。さらに、特別利益として、投資有価証券の売却益が3.5億円あります。営業利益が計画を上回った理由は、研究開発費の執行遅れですが、純利益が計画を26.6%上回ったのは、こうした一過性の利益も加わったためです。本業の力は、営業利益の54.7億円のほうで見たほうがよさそうです。
四半期ごとに分けると、4〜6月の営業利益は29.7億円(-9.4%)、7〜9月は25.0億円(-25.2%)です(上期から4〜6月を引いた私の計算)。7〜9月のほうが、減益幅が大きくなっています。
下期の見立て(費用が遅れただけなのか)

会社は、通期の予想を、5月から変えていません(売上632億円、営業利益107億円、経常利益108億円、純利益80億円、EPS114.02円)。通期の予想から上期の実績を引くと、下期は、売上が318.5億円(前年の下期より+6.5%)、営業利益が52.3億円(-12.6%)の計算です(私の計算)。売上の伸びは、上期の+7.1%とほぼ同じなので、無理のある数字には見えません。営業利益の減益幅も、上期の-17.4%より小さくなります。
ただ、5月の予想では、上期の営業利益は45億円、下期は62億円の見立てでした。上期が約9.7億円上振れたのに、通期は据え置いたので、下期の営業利益は、62億円から52.3億円へ、約9.7億円減った計算になります。会社は、その理由を、上期は研究開発費の執行が遅れて利益が大きく上回ったが、第3四半期以降は、これらの費用が、おおむね今年度内に執行される見込みだからだ、と説明しています。つまり、使うはずだったお金が、後ろにずれただけ、という見方です。売上は、下期もおおむね期初の予想どおりに進むと、会社は見ています。
もう一つ、数字の背景があります。通期の営業利益率は16.9%(前期の21.3%より4.4ポイント低い)の予想で、理由は、粗利率の低下(57.9%、前期より1.5ポイント低い)と、販管費の14.3%の増加です。販管費の増加には、賃上げ、ITシステムなどの値上がり、PFAや海外市場に向けた研究開発のほか、本社移転に関連する一過性の費用も入っています。通期の純利益が、前期より14.4%減るのは、営業利益が減る予想だからで、会社が、研究開発に積極的にお金を使う年にした、ということです。この費用が予定どおり出るのか、さらに遅れるのかで、通期の数字は変わりますが、どちらになるかは、私には分かりません。
キャッシュフローと財政状態も見ます。上期の営業キャッシュフローは+32.7億円で、前年同期(+35.0億円)より少し少なくなりました。売掛金が11.1億円、棚卸資産が4.6億円増え、法人税の支払いが16.8億円あったためです。投資キャッシュフローは-2.4億円で、長期貸付金の回収で16.0億円が入った一方で、有形固定資産の取得(設備投資)が19.2億円ありました。設備投資は、前期の通期(7.5億円)の約2.6倍で、建物及び構築物が17.0億円増えています。何に使ったのかは、決算短信には書かれていません。財務キャッシュフローは-38.3億円で、ほとんどが配当金の支払い(37.9億円)です。この結果、現金及び預金は、124.9億円から117.1億円へ、7.8億円減りました。
株価は、1,713円(11月18日の終値)で、年初来高値(1,734円)より約1%低く、年初来安値(1,239円)より約38%高い水準です。1年チャートを目で読むと、5月上旬に1,239円まで下がったあと、6月下旬までは1,300円前後で動き、そこから戻して、8月には1,580円付近、9月末には1,500円付近まで下がってから、10月以降に上がって、1,700円台に乗せています(目で読んだ概算です)。理由は、この資料だけでは分かりません。
ここまでの一言:上期は、売上が過去最高なのに、粗利率の低下と研究開発費などの増加で、営業利益が減りました。ただ、計画よりは大きく上回り、会社は通期の予想を変えていません。下期に、後ろにずれた費用が、予定どおり出てくるかが、いちばんの見どころです。次は、株主へのお返しを見ます。
配当の10年

1株配当は、10年前の15円から、前期の54円へ、約3.6倍になりました(17・18年3月期はIR BANKの調整後の値)。2021年3月期は、創業40周年の記念配当20円を含む49円で、翌年は38円でしたが、普通配当で見ると、減った年はありません。今期の会社予想は81円で、中身は、普通配当56円(前期の54円から+2円)と、中間の記念配当25円です。5月の時点では、年間56円の予想でした。7月30日に、「医療機器メーカーとしての25周年の節目」を理由に、2026年9月30日を基準日として、1株25円の中間記念配当を実施する方針を発表しました。会社は、全社の売上に占める自社製品の割合が、前期に56%に達したことを、この節目の理由に挙げています。
だから、利回りを見るときは、2通りあります。記念配当を含めた81円で計算すると4.73%、普通配当の56円で計算すると3.27%です。記念配当の25円は、9月30日の株主に、12月15日から支払われるので、今から買う人がもらえるのは、期末の56円です(3月末の株主に支払われる予想)。100株(約17.1万円)を持つと、期末の配当は5,600円(予想・税引き前)です。
会社の配当方針は、Finboardの掲載によると、「配当性向40%またはDOE(純資産に対する配当の割合)5%の、いずれか高い方」を目安にして、中期経営計画の期間(2024年3月期〜2028年3月期)に、配当と自社株買いを合わせた総還元額で、270〜300億円程度を目標にしています。私が、IR BANKの数字から計算すると、2024年3月期から前期までの3年間の総還元額は約184億円(62.8億円+83.8億円+37.2億円)です。今期の配当予想(81円×約7,017万株)は約57億円で、足すと約241億円になります。残りは約29〜59億円で、来期(2028年3月期)に、普通配当56円を払うだけで約39億円なので、目標の範囲に収まる計算です(私の計算)。ただ、自社株買いは、2025年3月期の52億円のあと、前期はありませんでした。目標の270〜300億円を、このまま配当だけで満たすのか、追加で還元するのかは、会社の開示で確認していません。
EPSと配当性向の10年

EPSは、2017年3月期の72円から、2018年3月期に99円まで上がり、そのあとは、2024年3月期まで88〜99円のあたりで動きました(2021年3月期だけは25円)。2025年3月期に131円、2026年3月期に133円と上がり、10年の最高になりました。今期の会社予想は114円で、前期より約14%低い見立てです。10年の形は、前半が横ばいで、直近の2年で上がった形です。
配当性向は、2022年3月期から前期まで、40〜43%で落ち着いています(2021年3月期は、純利益が落ちたため197%)。今期の予想は、普通配当だけで見ると49.1%(会社見通し)で、基準の30〜50%の上限のあたりです。記念配当を含めると71.0%(81円÷114.02円の私の計算)で、基準を超えますが、記念配当は今期だけの上乗せなので、●は、普通配当の水準で判断しました。ここは、見方が分かれます。利益が減る年に、普通配当を増やすのは、会社が、成長への投資を進めながらも、株主還元を優先している姿勢と読むことができます。一方で、EPSが下がる予想のなかで、配当性向が上がるので、利益が戻らないと、増配の余地が小さくなる、とも読めます。
営業キャッシュフローの10年

営業キャッシュフローは、10年すべてプラスです。2018年3月期の44.5億円から、2021年3月期に114億円まで増え、2023年3月期までの3年は100億円を超えました。2024年3月期に69.2億円へ下がり、そのあと、2025年3月期に91.1億円、2026年3月期に81.7億円です。年ごとのブレは大きく、右肩上がりとまでは言えませんが、10年の合計(約822億円)は、純利益の合計(約709億円)の約1.16倍あり、利益が、きちんと現金になってきた形です。上期は+32.7億円で、売掛金の増加(11.1億円)で、前年同期より少なくなりました。
設備投資は、前期の通期で7.5億円と小さく、会社の中心は、設備ではなく、研究開発と、仕入れ・在庫(運転資金)です。ただ、上期は19.2億円と、前期の通期の約2.6倍になりました。
現金と自己資本比率の10年

自己資本比率は、2017年3月期の51.3%から、2026年3月期の82.1%へ上がり、9月末は82.9%です。有利子負債は、2020年3月期の110億円をピークに、2026年3月期は29億円まで減りました。中身は、短期借入金の29億円で、9月末も同じ額です。現金及び預金は、9月末で117.1億円で、時価総額(約1,221億円)の約9.6%です。有利子負債を引いた、実質の現金は約88億円で、時価総額の約7%にあたります(私の計算)。12月15日に、記念配当の支払いが約17.5億円(25円×約7,017万株)あるので、そのぶん、現金は減ります(私の計算)。
10年の現金等は、61.5億円から125億円へ、約2倍になりました。ただ、2023年3月期の184億円がピークで、そのあとは、自社株買い(2024年3月期に33億円、2025年3月期に52億円)と配当に使ったため、110〜127億円のあたりで動いています。現金が増え続けるより、増えた分を株主に返している形です。9月末の純資産は664億円で、上期は、中間純利益(44.3億円)が、配当(37.9億円)を上回っています。
魅力と懸念
- 魅力:営業利益率は、10年で19〜25%と高く、今期の予想の16.9%も10%を超えています。自己資本比率は82.9%で、有利子負債は29億円(短期借入金のみ)です。営業キャッシュフローは10年黒字で、10年の合計は、純利益の合計の約1.16倍です。普通配当は、実質、10年で減った年がなく、今期は54円から56円に増える予想です。売上は、脳血管関連(+42.9%)、消化器(+34.4%)、中核のEP/アブレーション(+10.3%)が伸び、自社製品の割合は57.2%に上がっています。
- 懸念:上期の営業利益は-17.4%で、7〜9月だけだと-25.2%です。通期の営業利益は-15.1%の予想で、営業利益率も16.9%まで下がります。公定価格の改定や、原材料費の高騰で、粗利率が下がっています(上期57.5%、前年同期より2.5ポイント低い)。販管費は+14.8%で、研究開発費や人件費、企業買収の費用が増えています。リズムディバイスは-7.0%で、競合の新製品が、じわじわ効いています。上期の営業利益が計画を上回った理由は、費用の遅れなので、下期に費用が出てくる前提です。EPSは、今期予想が114円で、前期より約14%低く、配当性向は(普通配当のみで)49.1%と、基準の上限のあたりです。記念配当は今期だけで、利回り4.73%を、そのまま続くものとは読めません。
まとめ
配当予想の81円は、普通配当56円と、メーカー25周年の記念配当25円の合計で、記念分を抜くと、利回りは約3.3%です。上期の営業利益は-17.4%でしたが、計画は21.5%上回り、会社は通期の予想を変えていません。10のチェックポイントでは、8つが基準を満たし、▲はEPSと現金等の2つでした。割安さは、利回りが基準を満たし、PERは15.02倍とわずかに基準に届かず、PBRは1.81倍でした。順調な部分と今後の課題、どちらの影響が強いのか、私は、下期に、後ろにずれた研究開発費が、どのくらい出てくるかしだいだと思っています。みなさんはどう読みますか?
次の決算のメモ
- 2027年3月期 第3四半期決算(2027年1月末ごろ):営業利益の累計(上期は54.7億円。通期予想107億円に対して51.1%)、10〜12月の販管費(研究開発費の執行が戻るか)、売上総利益率(上期は57.5%)、リズムディバイスの減収が続くか、通期予想の修正があるか、12月15日に支払われる記念配当25円
- 2027年3月期の通期決算(2027年5月上旬ごろ。前年は5月7日):営業利益107億円・EPS114.02円・年間配当81円(普通配当56円)の達成度、2028年3月期の予想と普通配当、中期経営計画の最終年度に向けた総還元の扱い(配当と自社株買い)、現金及び預金(9月末117億円)の使い道、設備投資の増加の中身、新たに連結に加わった米国子会社(JLL Med USA)の動き
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 日本ライフライン 2027年3月期 第2四半期(中間期)決算短信(2026年10月30日):業績、品目別売上高、貸借対照表、キャッシュフロー、通期予想の説明
- 日本ライフライン「第2四半期(中間期)連結業績予想と実績値との差異に関するお知らせ」(2026年10月30日)、「配当予想の修正(中間記念配当)に関するお知らせ」(2026年7月30日)、2027年3月期 第1四半期決算短信(2026年7月30日)、2026年3月期 決算短信(2026年5月7日)
- 配当方針(配当性向40%またはDOE5%、総還元額270〜300億円程度の目標):Finboard「日本ライフライン (7575) 配当金・配当利回り」の掲載(会社の資料では確認していません)
- 売上・利益・EPS・配当・配当性向・営業キャッシュフロー・自己資本比率・現金等・ROE・有利子負債・設備投資・総還元額:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・企業情報:Yahoo!ファイナンスアプリ