9月30日に第1四半期決算が出たので、日本プロセス(通称・日プロ)を読んでみました。鉄道や発電所の制御、自動車、航空宇宙などのソフトウェアを請け負って開発する会社で、時価総額は約165億円の小型株です。大型株のようにETFや投資信託の中身として目に入る会社ではないので、自分から探しに行かないと出会えません。めんどくさくて誰も探しに行かない銘柄を探す、というこのブログの立ち位置にぴったりの会社です。
今回の第1四半期は、売上が+8.6%、営業利益が+11.9%で、通期予想(営業利益16.65億円)に対する進捗は23%と前期並みでした。予想の修正はありません。
銘柄カード
- 会社名(証券コード):日本プロセス(9651)
- 業種:情報・通信業
- 規模:小型株(時価総額 約165億円。自己株式を除いた概算)
- 配当利回り:4.9%(10月下旬の前日終値1,878円)
- 年間配当:92円(2027年5月期の会社予想。普通配当84円+特別配当8円)
- ラベル:高配当(3%以上)
- 何の会社?:鉄道・発電所の制御、自動車、航空宇宙、官公庁向けなどのソフトウェアを、仕様決めから完成まで一貫して請け負う会社です。本社は東京・大崎で、連結従業員は780人。SCSKが議決権の20.72%を持つ筆頭株主です。
気になる数字(冒頭チェック)

左が今の値、右が推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
割安さは、配当利回り4.9%とPER 13.6倍が基準を満たしています。PBRは約1.67倍で、1倍割れには届いていません。
推移を見る項目では、売上高は56億円から121億円へ、営業利益率は7.3%から12.5%へ上がり、10%の基準を超えました。自己資本比率は80%近くを保ち、現金等は21億円から56億円に増えています。
▲は4つあります。EPSは31円から118円へ増えましたが、2025年5月期の153円から今期は減りました。配当は25円から76円へ増えたものの、2018年5月期に25円から20円へ下がった年があります。配当性向は64.7%で、健全な30〜50%より高めです。営業キャッシュフローは10年中9年プラスですが、直近は1.9億円と小さく、利益に追いついていません。
ここまでの一言:本業の利益率と財務は強く、気になるのは、利益に対して現金の入りが細いことと、配当の増え方が利益より速いことです。
配当の10年

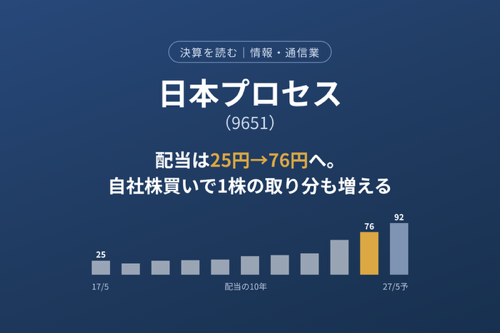
配当は、2017年5月期の25円から2026年5月期の76円まで、約3倍になりました。前の年との比較9回のうち、増配が8回、減配が1回(2018年5月期に25円から20円)です。この減配の理由は、今回の資料では確認できていません。2019年5月期から今期まで8期連続で増配しており、今期予想の92円が通れば9期連続になります。
2025年5月期からは、毎期8円の特別配当が上乗せされています。2029年5月期までの5期間の予定です。特別配当を除いた普通配当は、2026年5月期の68円から、今期予想の84円へ増える計画です。特別配当が予定どおり終わる2030年5月期に、配当がどうなるかは見ておきたい点です。
EPSと配当性向の10年

グラフの配当性向は、年間配当÷EPSで計算しました。2018年5月期の20円も同じ方法で、62.7%です。右端の薄い印は、今期の会社予想です。
EPSは31円から118円へ増えました。伸びが目立つのは2025年5月期の153円で、当期利益(14.8億円)が経常利益(12.8億円)を上回っていて、特別な利益が入った年と読めます(中身は今回の資料では確認していません)。その反動で、2026年5月期は営業利益が+32%伸びたのに、EPSは117.51円に下がりました。
配当性向は、2019年5月期から2024年5月期までは45〜59%で、50%前後に収まっていました。2025年5月期は特別な利益でEPSが大きかったため40.6%まで下がり、2026年5月期は64.7%に上がっています。今期予想は約66%で、会社が掲げる連結配当性向66%の目標と同じです。健全な30〜50%より高めで、利益が止まると配当が重くなる水準です。
もう一つ、今期のEPS予想(138.55円)は、純利益の伸び(+8.5%)より大きく、約+18%伸びます。7月に自己株式883,000株(約15.9億円)を取得して、株数が減るためです。発行済み株式のうち自己株式は、約9%から約17%になりました。EPSの伸びの約半分は、株数が減った分です。
ROEの今期予想12.45%も、同じ影響を受けています。自己株式を取得したあとの小さい自己資本で割るため、上がり幅の約3分の2は、分母が縮んだ効果です。
営業キャッシュフローの10年

10年のうち、マイナスは2019年5月期の1回だけで、あとはプラスです。ただ、直近の2期は4.99億円、1.91億円と小さくなっています。グラフの◇は当期純利益で、10年の合計は約68億円、営業キャッシュフローの合計は約48億円と、利益の約7割しか現金になっていません。2026年5月期は、純利益11.4億円に対して営業キャッシュフローが1.91億円でした。
気になる点として、2026年5月末の売上債権(売掛金・契約資産と電子記録債権)が約55億円あり、年間売上の4割強にあたります。請求が期末に集まると、利益が出ても現金になるのは翌期になります。これが理由かどうかは、資料からは分かりません。
現金は、5月末の現金及び預金56.4億円と有価証券15.5億円(合計約72億円)から、第1四半期末は36.3億円と4.0億円(合計約40億円)に減りました。賞与の支給と、約15.9億円の自社株買いが主な理由です。自己資本比率が79.7%から88.1%に上がったのも、賞与の支給で負債が減ったからで、財務が急に強くなったわけではありません。
魅力と懸念
- 魅力:営業利益率が7.3%から12.5%に上がり、営業利益は2022年5月期の7.75億円から2026年5月期の15.1億円へ、4年でほぼ倍になりました。貸借対照表に借入金がなく、自己資本比率も80%近いので、金利が上がっても利払いの負担は出ません。配当は8期連続で増えていて、利回りは約4.9%です。
- 懸念(お金の面):営業キャッシュフローが細く、10年の合計で利益の約7割しか現金になっていません。配当性向は64.7%と高めで、累進配当(減らさない方針)と66%の目標を掲げているので、利益が止まると配当が重くなります。EPSの伸びの約半分は、自社株買いで株数が減った分です。
- 懸念(本業の面):今回の第1四半期では、自動車システムの利益が-46%(168百万円から91百万円)と落ちました。自動運転・先進運転支援関連の開発計画の見直しなどが理由とされています。制御(+56%)、特定情報と組込(ともに約+40%)が埋めましたが、1本が崩れても他の柱が埋め続けられるかが前提になっています。
- 懸念(株主の面):SCSKが約2割を持つ筆頭株主です。自己株式が増えると議決権の分母が減るので、SCSKが売っていなければ、比率は20.72%から約22.8%に上がる計算です。今回の自社株買いの相手が誰かは、資料から分かりません。
まとめ
順調なのは、営業利益率の改善と、借入のない強い財務、増え続ける配当です。気になるのは、利益に対して現金の入りが細いことと、配当性向が高めで、配当の増え方が利益より速いことです。EPSの伸びも、約半分は自社株買いで株数を減らした分です。私は、今のところ本業の勢いのほうが強いと読んでいますが、営業キャッシュフローが細いままだと、今期は自社株買いも含めて手元資金を使った還元になります。みなさんはどう読みますか?
次の決算のメモ
- 2027年5月期の第2四半期決算(2026年11月末締め):自動車システムのセグメント利益(第1四半期は91百万円、前年同期は168百万円)、中間配当46円(普通42円+特別4円)、売上債権の水準
- 2027年5月期の通期決算:営業キャッシュフロー、現金及び預金と有価証券(5月末の約72億円)、年間配当92円、SCSKの議決権比率と自己株式取得の相手方
- 来期からの新しい中期経営計画:配当方針(連結配当性向66%、累進配当)と、特別配当が終わる2030年5月期以降の考え方
- 第1四半期の進捗:営業利益は通期予想16.65億円に対して23%。通期予想は据え置き
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- 日本プロセス 2027年5月期 第1四半期決算短信(2026年9月30日)
- 日本プロセス「支配株主等に関する事項について」(2026年9月25日)
- 配当・EPS・配当性向・営業キャッシュフロー・現金等・自己資本比率の推移:IR BANK
- 株価・PBR・時価総額・企業情報:Yahoo!ファイナンス(10月下旬の前日終値)