NSD(9759)の中間決算(2026年4〜9月)を読みました。銀行や保険会社、官公庁などのシステムを作る、独立系のシステム開発会社です。本社は東京・神田で、時価総額(会社全体の株の値段)は約2,548億円です。
この会社は、数字がとても優秀です。ROE(株主から預かったお金で、どれだけ儲けたか)は17〜18%台で、銀行からの借り入れはなく、会社のお金の73%は返さなくてよい自分のお金です。そのうえ、儲け(純利益)の約7割を、配当と自社株買いで株主に返しています。それでも株価は、年初来高値の3,498円から、6月に年初来安値の2,378円まで約32%下がり、今は3,071円まで約29%戻しています。今年は世界的に、「AIでITやソフトウェアの仕事が減るのでは」という心配から関連株が売られる場面が続きました。NSDの下落も、その流れの中にあったのではないかと私は見ています(会社が説明している理由ではありません)。システムを作る会社にとって、AIは脅威なのか、追い風なのか。決算の数字から読んでみます。
銘柄カード
- 会社名(証券コード):NSD(9759)
- 業種:情報・通信業(金融・産業・社会基盤向けのシステム開発、ITインフラの構築、ソリューションの販売)
- 規模:中型株(時価総額 約2,548億円)
- 配当利回り:3.26%(Yahoo!ファイナンスの画面表示。11月10日の終値3,071円、年間配当100円で計算)
- 年間配当:100円(2027年3月期の会社予想。期末一括。2026年3月期は96円)
- ラベル:配当利回りは3%以上で、高配当の基準を満たしています
- 何の会社?:東京都千代田区に本社がある、独立系(特定の親会社に属さない)のシステムインテグレーターです。お客さんの注文を受けて、システムを設計・開発する会社のことです。1969年設立、1988年に上場し、今は東証プライムで、決算は3月末です。連結の売上の構成は、金融ITが約30%、産業ITが約23%、社会基盤ITが約20%、ITインフラが約11%、ソリューションが約15%です(2026年3月期、Yahoo!ファイナンスの企業情報)。従業員数は連結4,787人、平均年齢は39.2歳、平均年収は751万円です。
気になる数字(冒頭チェック)

左が今の値、右が10年の推移です。緑の●は基準を満たしたもの、橙の▲は注意して見るものです。
まず、株価が割安かどうかです。配当利回り(株価に対して、1年にもらえる配当の割合)は3.26%で、基準の3%以上を満たしています。一方、PER(株価が、1株あたり利益の何年分か)は17.5倍で、基準の15倍未満には届きません。PBR(株価が、1株あたり純資産の何倍か)は3.28倍で、1倍割れ(会社の財産より株価が安い状態)からは遠い水準です。この2つは▲にしました。ただ、ROEが18%近い会社は、純資産に対して稼ぐ力が強いので、PBRが高くなりやすい面もあります。株価は11月10日の終値3,071円で、年初来高値3,498円の約12%下です。
次に、10年の推移です。10のチェックポイントはすべて基準を満たしました。売上は10年で約2.1倍、1株あたりの利益(EPS)は約3.2倍になり、どちらも前年割れの年がありません。本業の儲けの割合(営業利益率)は13.1%から16.2%に上がっています。営業キャッシュフロー(本業で実際に入ってきた現金)は10年ずっとプラスで、2026年3月期は162億円と過去最高でした。ROEも10年すべて10%を超えています。
自己資本比率(会社のお金のうち、返さなくてよい自分のお金の割合)は75.7%で、40%以上あれば安心、60%以上なら理想とされる中で、高い水準です。ただ、10年前の85.2%からは下がっていて、とくに2024年3月期に80.3%から72.2%へ下がりました。この年は売上が780億円から1,013億円に増え、投資のキャッシュフローは178億円の支出でした。会社は前の中期経営計画の振り返りで「M&A効果もあり」売上1,000億円を2年前倒しで達成したと書いていて、企業買収があった年だと私は見ています。有利子負債(利息を払って借りているお金)もこの年に32.2億円まで増えましたが、2025年3月期に18.6億円へ減り、2026年3月期にはゼロに戻しています。
配当性向(利益のうち、配当に回す割合)は56.3%です。一般に健全とされる30〜50%は超えていますが、会社が配当性向50%以上を方針にしているので、方針どおりの水準として●にしました。2021年3月期から6年連続で50%を超えています。くわしくは配当のところで見ます。現金等(手元の現金)は、10年で249億円から325億円に増えました。2023年3月期の383億円が最高で、2024年3月期に企業買収などで270億円に減ったあと、戻しています。9月末は277億円ですが、うち約42億円は定期預金に預け替えただけなので、それを除くと約319億円で、ほぼ横ばいです。
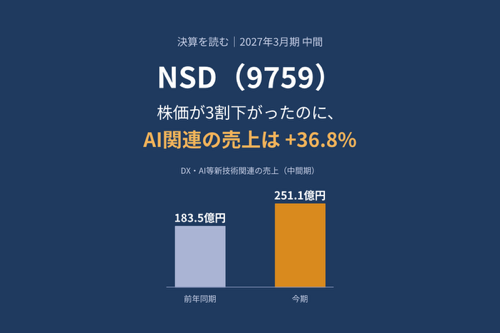
今期の中間決算は、売上が623.3億円(前年同期比+10.1%)、営業利益(本業の儲け)が90.6億円(+10.0%)と、そろって二桁の増収増益でした。純利益は57.8億円(+7.6%)、1株あたりの中間利益は76.40円(前年同期は70.22円)です。会社が力を入れているDAS事業(DX、AIなどの新技術、ソリューションを合わせた分野)は342.3億円(+30.1%)でした。このうち、DXやAIなどの新技術に関わるシステム開発は251.1億円(+36.8%)で、売上全体の約4割にあたります。「AIで仕事が減る」と心配される中で、AIを使う仕事や、AI時代のお客さんの課題に応える仕事が、むしろ大きく伸びています。会社は例として、ステンレス鋼管・鋼材のメーカーの生産計画を、最適化AIで自動化した事例を挙げています。
ただ、営業利益率は14.5%で、前年同期の14.6%とほぼ同じです。売上から原価を引いた儲け(売上総利益)の割合は23.9%から24.6%に上がりましたが、販管費(営業や管理の費用)が+18.4%と大きく増えて、増収の効果を使い切った形です。研究開発費は1.5億円から3.2億円へ、ほぼ2倍になりました。会社は、中期経営計画で「成長投資」を優先する、としています。

事業別に見ると、金融IT(銀行や保険会社向け)が195.8億円(+15.8%)と最も伸びました。大手銀行の基幹システムの更新などが理由です。社会基盤IT(通信、航空、公共団体向け)は、前年にあった採算の低いプロジェクトが終わった効果もあり、営業利益が+14.8%でした。ソリューション事業(医療・ヘルスケア、セキュリティ製品など)は、営業利益が1.5億円から4.3億円へ約2.8倍になりました。一方、産業ITは売上が+3.4%にとどまり、ITインフラは、機器の調達環境の影響で利益率が下がり、営業利益がほぼ横ばい(+0.9%)でした。
会社は9月28日に、通期予想を引き上げていました(売上1,260億円→1,280億円、営業利益195億円→201億円、期末配当97円→100円)。中間決算では、この予想は変えていません。気になるのは下期です。通期予想の営業利益201億円から、中間の90.6億円を引くと、下期は約110.4億円で、前年の下期(約108.4億円)より+1.9%しか増えません。売上も、下期は+7.3%と、上期の+10.1%より控えめです。純利益で見ると、下期は前年より約1.5%減る計算です(私の概算)。営業利益の進捗は45%で、前年の中間期(通期実績に対して43%)より進んでいます。会社が慎重に見ているだけなのか、成長投資の費用で利益が伸びにくくなるのか。ここが次の決算の焦点です。なお、10月の月次売上(速報)は107.6億円で前年同月比+9.0%、4〜10月の累計は730.9億円で+9.9%と、下期の最初の月も勢いは落ちていません。
自社株買い(会社が自分の株を市場で買い、株主に報いる方法)は、中間期に17.96億円ぶん行いました。自己株式は、期首の約1,008万株から9月末の約1,068万株へ、約60万株増えています。10月16日には、自己株式300万株(発行済み株式の3.49%)を消却(消してなくすこと)し、発行済み株式数は8,300万株になりました。消却しても、1株あたり利益が増えるわけではありません(自己株式は、もともと計算に入っていないため)。ただ、使わずに持ち続ける株をなくす手続きで、株主への姿勢を示す動きだと私は読んでいます。
ここまでの一言:本業は二桁の増収増益で、AI関連も大きく伸びています。ただ、利益率は上がっておらず、下期の増益は+2%と控えめです。次は、稼いだ現金がどこへ行ったのかを見ます。
現金は何に使われたのか

中間期(半年)の現金の流れです。本業で入ってきた現金(営業キャッシュフロー)は90.6億円でした。ここから、配当が72.9億円、自社株買いが18.0億円、設備とソフトの購入が4.7億円、定期預金への預け替えが42.0億円出ていき、手元の現金(現金同等物)は47.9億円減りました。
配当と自社株買いを足すと90.8億円で、稼いだ現金(90.6億円)とほぼ同じです。稼いだ現金を、そっくり株主に返した形です。ただ、中間期の営業キャッシュフローには、賞与引当金の増加19.7億円(賞与の支払いはこれから)が含まれていて、半年だけ見ると多めに出ます。1年では均されるはずなので、割り引いて見たほうがよいと私は考えています。
現金同等物が減ったように見えますが、うち42億円は、3か月を超える定期預金に預け替えただけで、お金は会社に残っています。現金及び預金と有価証券を足すと、3月末の約349億円から、9月末の約343億円で、ほとんど変わっていません。借金もありません。
家計にたとえると、半年の手取りをほぼ全部、家族(株主)に渡しつつ、貯金は定期預金に移しただけで、貯金は減っていない、という形です。設備投資は4.7億円と小さく、人に投資する会社なので、設備はあまり要らないのだと思います(私の見方)。一方で、配当と自社株買いが、利益を上回って純資産を減らしました。純資産は3月末の748.0億円から715.5億円に、自己資本比率は75.7%から73.0%に下がっています。
AIは脅威なのか、追い風なのか
数字の上では、今のところ追い風です。DX・AI等の新技術関連が+36.8%で、売上総利益率も上がっていて、値下げの圧力は数字に出ていません。会社の対策は、上流工程(お客さんの課題を整理し、何を作るかを決める仕事)へのシフトと、人への投資です。短信では、上流工程を担う人材と「AIエキスパート」の育成を強化する、と書かれています。
中期経営計画(2027年3月期〜2029年3月期)の目標は、2029年3月期に、売上1,500億円(2026年3月期比+27%)、DAS事業800億円、営業利益234億円(+23%)、純利益154億円、ROE18.5%です。ここで気づいたのは、目標の営業利益率が約15.6%(234÷1,500)だということです。2026年3月期は16.2%、今期予想は15.7%なので、利益率は上げず、売上の量で伸ばす計画に見えます。売上は年平均で約8.4%伸ばす必要があります。AIで作業が効率化されると、人の数(工数)で売上が決まる仕事は伸びにくくなる心配があります(私の見方)。その中で、AI関連の仕事を取り込み続けられるかが、計画の分かれ目です。
為替と金利上昇の影響は?
為替の影響は、小さいとみています。国内のお客さん向けが中心で、売上も費用も円だからです。短信には為替差損益の記載がなく、為替換算調整勘定(海外子会社の円換算で出る差)も5.9億円と小さい額です。間接的には、ITインフラ事業で機器の調達環境の影響が出ていますが、営業利益全体(90.6億円)のうち約11億円の事業なので、影響は限られます。円安が原因かどうかは、短信からは分かりません。
金利上昇は、むしろ追い風寄りです。借り入れがなく、支払利息は半期で0.04億円です。運用では、受取利息が0.39億円から0.62億円に増えました。年金資産が年金の債務を上回っている「退職給付に係る資産」も111.8億円あり、金利が上がると債務の計算が小さくなりやすいので、財務面では追い風になりやすいと思います。お客さんの中心が金融ITなのも関係します。金利のある世界では、銀行の収益が改善し、基幹システムを作り直す予算が増えやすいと私は見ていて、金融ITは+15.8%と今は追い風に見えます。ただ、短信に為替・金利の影響を直接説明した部分はないので、ここは私の見方です。
配当の10年

配当は10年で22円から96円へ、約4.4倍になりました。前の年と比べた9回のうち、8回が増配です。減ったのは2021年3月期(46円→42円)の1回だけです。前年の46円には、IR BANKで調整値を表す赤*が付いていて、特別な配当を含んでいた可能性がありますが、理由は今回の資料では確認していません。会社は9月28日に、期末配当の予想を97円から100円に引き上げました。中間配当はなく、期末に払います。
会社の株主還元の方針は、総還元性向(利益のうち、配当と自社株買いに回す割合)70%以上、かつ配当性向50%以上です。2026年5月に発表した新しい中期経営計画でも、この方針を続けるとしています。「利益の半分以上を配当に回す」という決まりなので、利益が増えれば配当も増えやすい反面、利益が減る年には配当も下がりうる形です(私の見方)。「前の年より下げない」と約束する累進配当とは違います。

総還元性向は、IR BANKの値で、2022年3月期から5年連続で70%を超えています。ただ、直近3年は70.6%、71.0%、71.7%と、70%のすぐ上です。今期の純利益予想133億円の70%は約93億円です。一方、期末配当100円(約75億円)と、中間期までの自社株買い18.0億円を足すと、約93億円になります(私の概算。自己株式の取得はこのあとも続く可能性があります)。方針の水準には、すでに届いている計算です。
EPSと配当性向の10年

EPS(1株あたりの利益)は、10年で52.9円から170.48円へ約3.2倍になり、前年を下回った年はありません。純利益は45.4億円から130億円へ、約2.9倍です。営業利益と経常利益は10年ずっと近い値で(2026年3月期は191億円と193億円)、本業以外の収入に頼った利益ではありません。
配当性向は、2019年3月期までは41〜43%でしたが、2021年3月期からは50.6〜56.6%です(2020年3月期はIR BANKで空欄)。EPSが約3.2倍になる間に、配当が約4.4倍になったためで、配当のほうが利益より速く増えてきた形です。30〜50%が健全とされているので、範囲は少し超えていますが、会社の方針は50%以上なので、方針どおりの水準です。利益が減った年に配当性向が跳ね上がる、という形ではなく、利益が伸び続けた中で、配当性向が一段上がった形です。
コストの面では、売上原価率は79.8%から74.7%へ下がり、よい方向です。一方、販管費率は7.8%から9.1%へ上がっていて、2024年3月期に6.4%から9.7%へ跳ねました(企業買収に伴うのれんの償却などが増えたためと、私は見ています)。2025年3月期の9.9%をピークに少し戻していましたが、今期の中間期は10.0%(前年同期は9.3%)と、また上がっています。
営業キャッシュフローの10年

営業キャッシュフローは、本業で実際に入ってきた現金です。10年すべてプラスで、2026年3月期は162億円と過去最高でした。前の年より減ったのは2回(2019年と2022年の3月期)だけです。売上に対する営業キャッシュフローの割合は13.7%で、営業利益率16.2%より低めです。法人税などを払ったあとの現金だからだと思います。
配当と自社株買いも、営業キャッシュフローで十分まかなえています。2026年3月期は、営業キャッシュフロー162億円から設備投資の約12億円を引いた約150億円に対し、配当と自社株買いは約86.5億円でした。今期の中間期は、営業キャッシュフロー90.6億円に対し、還元が90.8億円とほぼ同じでしたが、賞与引当金の影響で半年だけ多く出ている点を考えると、1年では余裕が残るはずです(私の見方)。
魅力と懸念
- 魅力:財務が堅く(自己資本比率75.7%、9月末73.0%、有利子負債なし)、ROEは10年すべて10%超で、直近は17〜18%台です。営業キャッシュフローは10年プラスで、2026年3月期は162億円と過去最高でした。売上もEPSも、10年で前年割れがありません。AIが心配される中で、DX・AI等の新技術関連は+36.8%と伸び、中間決算は売上・営業利益とも二桁の増加でした。配当利回りは3.26%で、配当は10年で約4.4倍になり、期末配当予想は100円に引き上げられました。総還元性向70%以上の方針があり、自己株式300万株の消却も行いました。10月の月次売上も+9.0%と、勢いが続いています。
- 懸念:株価が割安ではないことです。PERは17.5倍、PBRは3.28倍でした。配当性向は56.3%で、会社の方針(50%以上)どおりですが、利益が減る年は配当も減りうる形です。営業利益率は上がっておらず(中間期14.5%、中期経営計画の目標も約15.6%)、販管費率は中間期で10.0%に上がりました。通期予想は、下期の営業利益が+1.9%、純利益は減益の前提です。売上の約3割が金融ITで、AIで工数が減ると売上が伸びにくくなる心配もあります。配当と自社株買いが利益を上回ったため、純資産と自己資本比率は半年で下がりました。のれんと顧客関連資産が合計146.8億円(総資産の約15%)あることも、頭の隅に置いておきたい点です。
まとめ
NSDは、財務が堅く、ROEが17〜18%台で、稼いだ現金のほぼ全部を配当と自社株買いで株主に返しています。10年で、売上は約2.1倍、EPSは約3.2倍、配当は約4.4倍になりました。AIへの心配が出た年にも、DX・AI関連は+36.8%と伸び、中間決算は二桁の増収増益でした。一方で、利益率は上がっておらず、通期予想は下期の営業利益が+1.9%と控えめです。PERは17.5倍、PBRは3.28倍と、割安でもありません。株価が3割下がって3割戻ったのは、AIへの心配と、数字の強さが綱引きをしていたからだと、私は読んでいます。順調な部分と今後の課題、どちらの影響が強いのか。みなさんはどう読みますか?
次の決算のメモ
- 半期報告書(2026年11月13日提出予定):自己株式の取得状況(中間期は約60万株・17.96億円)、研究開発費の中身、受注の状況に関する記載、のれん・顧客関連資産(合計146.8億円)の内訳
- 月次売上高(速報):11月分は12月に開示(12月は決算月のため月次はなし)。前年同月比+9%前後が続くか
- 第3四半期決算(2027年1月末ごろ):4〜12月累計の営業利益(前年の4〜12月は138.9億円)と、通期予想201億円に対する進み具合
- 2027年3月期の通期決算(2027年5月上旬ごろ):売上1,280億円・営業利益201億円・EPS176.29円の達成度、下期の営業利益(約110億円)が上振れるか、年間配当100円と2028年3月期の配当予想(方針の50%以上・70%以上との関係)、自社株買いの累計、DX・AI等新技術関連の売上(中間期251.1億円、+36.8%)、売上総利益率(中間期24.6%)、販管費率(中間期10.0%)、ITインフラの利益率、中期経営計画(2029年3月期に売上1,500億円・営業利益234億円・ROE18.5%)の進み具合
免責
このブログは個人の見解であり、特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任でお願いします。掲載の数値は執筆時点で確認できたものです。
出典
- NSD 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(2026年10月29日)
- NSD 自己株式の消却完了に関するお知らせ(2026年10月16日)
- NSD 2026年10月の月次売上高(速報)に関するお知らせ(2026年11月10日)
- NSD 中期経営計画策定に関するお知らせ(2026年5月8日)
- NSD 業績予想および配当予想の修正に関するお知らせ(2026年9月28日。内容は株探ニュースで確認)
- 売上・利益・EPS・配当・配当性向・総還元性向・営業キャッシュフロー・自己資本比率・現金等・ROE:IR BANK
- 株価・時価総額・配当利回り・PER・PBR・ROE・企業情報:Yahoo!ファイナンス
- AI懸念によるIT・ソフトウェア株の下落:フォーブスジャパン(2026年4月24日)ほか報道